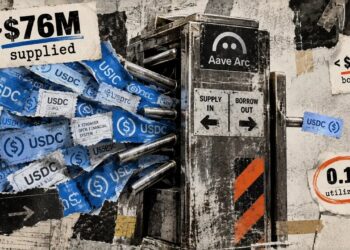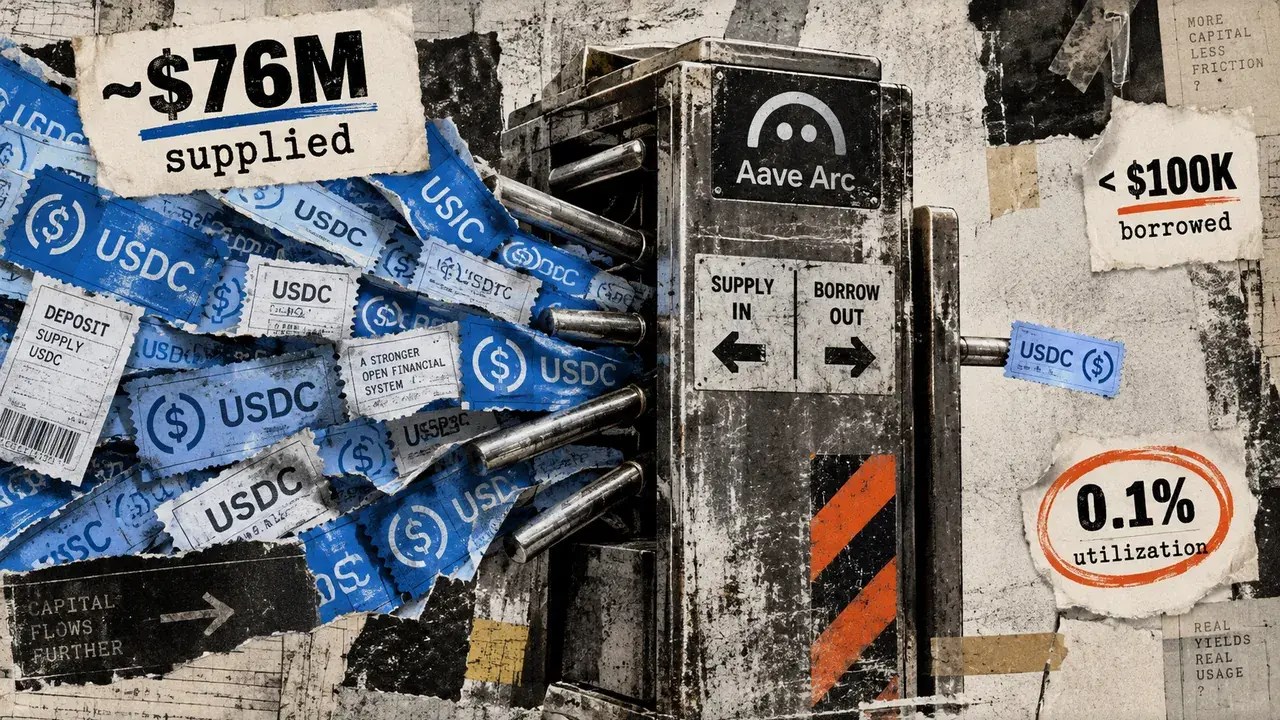
El mercado de USDC de Aave V4 en la red de capa 1 Arc había atraído cerca de 76 millones de USDC el 17 de septiembre, pero apenas registraba préstamos por debajo de 100.000 USDC. La utilización se situaba así en torno al 0,1%, una señal de que la liquidez llegó mucho antes que la demanda de crédito.
Aave V4 se puso en marcha en Arc el 16 de septiembre y los depósitos crecieron casi de inmediato. Los datos puntuales de Aavescan mostraban un mercado ampliamente abastecido, aunque la mayor parte de esos fondos permanecía sin uso. El desequilibrio llevó a LlamaRisk a proponer una ampliación del límite de entrada de USDC del Main Spoke de Arc, desde 56 millones hasta 150 millones de tokens.
Los depósitos alcanzaron el límite inicial en pocas horas
La arquitectura de Aave V4 distribuye la liquidez entre hubs y spokes. El hub concentra los fondos, mientras que los spokes determinan cómo pueden interactuar los usuarios con ellos. En este diseño, el límite de entrada fija la cantidad máxima de un activo que un spoke puede aportar a su hub. Aave los define como el equivalente, en V4, de los límites de suministro y de préstamo de versiones anteriores.
El Main Spoke de Arc comenzó con un límite de entrada de 56 millones de USDC y un límite de retirada o préstamo de 51 millones. Según LlamaRisk, el primero llegó al 100% en cuestión de horas. En su registro del 16 de septiembre, esos 56 millones de USDC tenían un valor aproximado de 55,99 millones de dólares.
El saldo terminó superando el antiguo umbral, lo que indica que los 56 millones ya no estaban actuando como restricción. Sin embargo, ni la propuesta de gobernanza ni la página activa del mercado identificaban de forma explícita el nuevo límite como una configuración ya ejecutada. Por tanto, la ampliación hasta 150 millones debe entenderse como una propuesta, no como un parámetro confirmado en funcionamiento.
Más liquidez, pero todavía sin demanda de crédito
La diferencia entre los dos límites resulta relevante. Elevar el límite de entrada permitiría incorporar casi tres veces más USDC que al lanzamiento, pero mantendría en 51 millones el máximo que podría retirarse mediante el Main Spoke. Aumentaría la capacidad potencial de depósito sin ampliar, por sí misma, la capacidad de endeudamiento.
El mercado reflejaba ese exceso de oferta. Con unos 76 millones de USDC suministrados y menos de 100.000 USDC prestados, la utilización rondaba el 0,1%. Durante las comprobaciones del 17 de septiembre, Aavescan mostraba además un 0,00% tanto para la rentabilidad del suministro como para el coste del préstamo. Estas cifras describen la situación observada en ese momento y no aclaran si existían incentivos independientes ni si unos pocos participantes concentraban la mayor parte de los depósitos.
El modelo de tipos de Aave vincula el precio de la liquidez del hub a su utilización. Cuando se pide prestado poco capital, la liquidez disponible es abundante y los tipos base permanecen bajos. El comportamiento inicial de Arc encajaba con ese patrón.
El crecimiento de Aave V4 no corresponde solo a Arc
Las cifras agregadas de depósitos de Aave V4 tampoco pueden atribuirse íntegramente a Arc. LlamaRisk calculó que el total pasó de 577,1 millones a 708,6 millones de dólares entre sus registros de la ronda 16 y el del 16 de septiembre, pero ese dato reunía seis hubs. En ese momento, Arc Core representaba aproximadamente 57,56 millones de dólares. La lectura posterior de Aavescan, centrada específicamente en el saldo de USDC de Arc, elevó esa cifra hasta unos 76 millones de USDC.
La siguiente prueba para el mercado será la evolución de los préstamos. Un aumento sostenido de los USDC prestados, de la utilización y de los tipos indicaría que la red está convirtiendo la liquidez depositada en actividad crediticia. Si esas métricas permanecen cerca de los niveles iniciales, Arc seguirá siendo principalmente una reserva de fondos ociosos. Por ahora, el mercado ha demostrado capacidad para atraer USDC, pero no que los prestatarios estén dispuestos a utilizarlo.