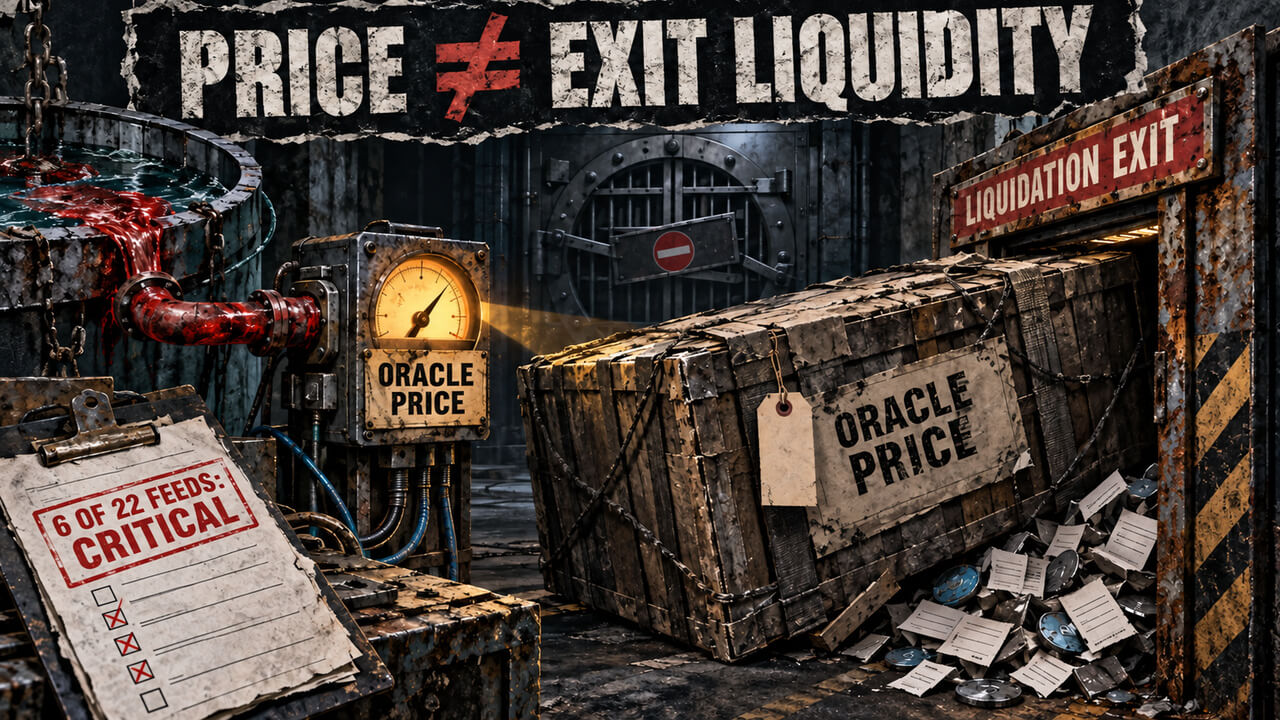
Pragma ha clasificado seis de sus 22 feeds principales de mercado y tipos desplegados en la red principal como de “riesgo crítico”, un día después de que una manipulación del precio de NSTR permitiera retirar aproximadamente 3,5 millones de dólares en activos de un protocolo de préstamos de Starknet. La evaluación pone el foco en una cuestión que va más allá de la existencia de una cotización: si el colateral puede venderse realmente al precio que refleja el oráculo.
Seis feeds quedan bajo vigilancia crítica
El proveedor de oráculos publicó su evaluación el 18 de septiembre y situó en la categoría de riesgo crítico a BROTHER, DAI, DOG, EKUBO, LORDS y NSTR. Otros nueve feeds fueron calificados como de riesgo alto.
El informe no afirma que todos los activos incluidos se utilicen como garantía en protocolos de préstamo. Tampoco implica que cada uno presente exactamente el mismo problema. En el caso de DAI, Pragma vinculó la clasificación a la concentración de las fuentes y a las rutas de tokens analizadas en Starknet. Además, los despliegues actuales y los antiguos mostraron curvas de salida diferentes, por lo que la etiqueta no puede interpretarse como una conclusión de que DAI tenga falta de liquidez a escala global.
Pragma también advierte de que contar con varias fuentes de datos no elimina necesariamente el riesgo. Los distintos proveedores o agregadores pueden depender de los mismos mercados subyacentes y, por tanto, reflejar una liquidez solapada.
Una cotización no garantiza la liquidación
Un oráculo ofrece una valoración, pero la liquidación exige vender el activo. Si el mercado es estrecho, una orden suficientemente grande puede presionar el precio y hacer que el importe obtenido quede muy por debajo de la valoración inicial. En ese escenario, un préstamo puede parecer respaldado por un colateral con un valor determinado sin que ese valor sea realizable cuando llega el momento de cubrir la deuda.
La instantánea de Pragma del 18 de septiembre comparó las cotizaciones de venta para operaciones de 10 dólares con las obtenidas para posiciones valoradas por el oráculo en 10.000 dólares. La diferencia se deterioró aproximadamente un 15% en NSTR, un 17% en EKUBO, un 22% en LORDS y un 20% en BROTHER. El proveedor describió estas divergencias como indicativas de la capacidad limitada del mercado para absorber ventas mayores cerca del precio publicado.
La advertencia, por tanto, no se limita a comprobar si existe un precio disponible para un token. También obliga a evaluar qué volumen puede liquidarse, por qué mercados y con qué impacto sobre el precio.
El incidente de Nostra sigue sin pérdidas definitivas confirmadas
La alerta llegó después del incidente comunicado por Nostra el 17 de septiembre. Según la explicación del protocolo, el precio manipulado en el oráculo de NSTR permitió a una cuenta pedir prestados aproximadamente 3,5 millones de dólares en otros activos utilizando NSTR como garantía.
Pragma atribuyó la desviación a un pool en cadena manipulado y señaló que su reconstrucción no detectó errores en los decimales ni en el cálculo de la mediana. El proveedor indicó que una exigencia de al menos tres fuentes habría rechazado aquella respuesta. También recomendó aplicar controles de frescura y umbrales adaptados al riesgo de cada activo. Rechazar una respuesta anómala, sin embargo, es una salvaguarda distinta de comprobar que el colateral dispone de suficiente liquidez para ser vendido.
Tras el incidente, Nostra pausó los préstamos, las solicitudes de crédito, las retiradas y las liquidaciones mientras conciliaba el impacto y rastreaba los fondos. El protocolo dijo entonces que las pérdidas finales y las posibles recuperaciones aún no estaban determinadas. El anuncio del 17 de septiembre no confirma cuál era posteriormente el estado de las retiradas ni de la recuperación. Pragma informó por separado de que la dirección del atacante había sido congelada y de que las labores de recuperación continuaban.
Para los prestamistas, el episodio deja abiertas varias decisiones: qué activos aceptar como garantía, qué exposición permitir y si la liquidez disponible soportaría una liquidación. La publicación de un precio, por sí sola, no resuelve ninguna de esas cuestiones.