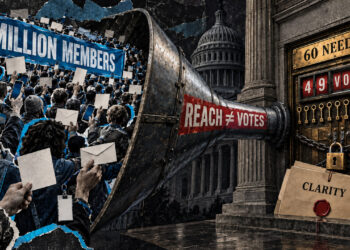
La CLARITY Act necesita 11 votos adicionales en el Senado de Estados Unidos para alcanzar el umbral de 60 que le permitiría avanzar, pero cuatro de los 49 senadores que ya respaldaron su tramitación han pedido cambios en las normas sobre los rendimientos de las stablecoins. John Cornyn, John Curtis, Cindy Hyde-Smith y Lisa Murkowski votaron a favor de abrir el debate el 15 de septiembre y figuran también como partidarios de una enmienda impulsada por el senador Jerry Moran y respaldada por la banca.
Una mayoría favorable con condiciones
La votación de procedimiento terminó con 49 votos a favor y 50 en contra, con un senador ausente. Al no alcanzar los 60 apoyos necesarios, el proyecto no pudo seguir adelante, aunque mantuvo intacto su bloque republicano favorable. La aritmética es clara: si uno de los cuatro senadores cambiara su voto en una futura votación, la distancia hasta los 60 aumentaría a 12; si lo hicieran los cuatro, el proyecto se quedaría en 45 votos y necesitaría 15 más.
Ese cálculo es hipotético. Apoyar una enmienda no equivale necesariamente a comprometerse a votar en contra del texto completo. Pero sí revela que parte de la coalición que permitió avanzar a la CLARITY Act mantiene reservas concretas sobre su contenido.
La enmienda de Moran, identificada como SA 6771, endurecería el tratamiento de los incentivos que los emisores de stablecoins pueden ofrecer a sus clientes. El texto actual prohíbe las recompensas “económica o funcionalmente equivalentes al pago de intereses”. La propuesta sustituiría ese criterio por otro más amplio, referido a cualquier mecanismo “sustancialmente similar” a la forma en que las entidades depositarias pagan intereses o rendimientos.
Además, eliminaría por completo la palabra “únicamente” en una de las disposiciones y suprimiría un apartado que permite calcular determinadas recompensas en función del saldo de una cuenta, del tiempo de permanencia de los fondos o de la antigüedad del cliente.
La presión de los bancos sobre los rendimientos
La banca sostiene que una recompensa ofrecida a través de un exchange, una empresa vinculada o un programa de fidelización puede funcionar, en la práctica, como el interés que se paga por un depósito. Los bancos comunitarios temen que ese tipo de productos desvíe depósitos hacia el ecosistema de las criptomonedas.
El borrador de la CLARITY Act ya contempla una salvaguarda de carácter reactivo. Permitiría a los reguladores intervenir si el Departamento del Tesoro detecta daños para los bancos comunitarios durante los 18 meses posteriores a la entrada en vigor de la ley. La Asociación de Banqueros Estadounidenses y otros grupos del sector rechazan ese enfoque porque, a su juicio, esperar a confirmar la pérdida de depósitos frustraría el objetivo de prevenirla.
La disputa sobre las stablecoins se desarrolla en paralelo a otra negociación: las exigencias demócratas sobre los intereses financieros de los cargos públicos en el sector de las criptomonedas. El borrador del 14 de septiembre incorporó cambios en ese ámbito, incluido un nuevo papel para los fiscales generales estatales, pero la votación del día siguiente no obtuvo ningún apoyo demócrata.
El proyecto aún puede volver al Senado
El senador Thom Tillis modificó su voto a “no” una vez concluido el recuento y presentó una moción para reconsiderarlo. Ese trámite mantiene abierta la posibilidad de una nueva votación sin obligar a reiniciar todo el proceso legislativo.
Los grupos bancarios han seguido reclamando públicamente los cambios de la enmienda de Moran. La próxima versión del proyecto permitirá comprobar si esas demandas se incorporan, se rechazan o se limitan. El Senado tiene previsto mantener su actividad hasta principios de octubre, antes del receso previo a las elecciones de mitad de mandato, aunque todavía no se ha fijado una nueva fecha para votar.
El escenario favorable para la CLARITY Act pasa por conservar los 49 apoyos actuales y sumar al menos otros 11 entre los senadores que votaron en contra o no participaron. El riesgo para sus promotores es que los cuatro republicanos alineados con la enmienda conviertan sus reclamaciones sobre los rendimientos de las stablecoins en una condición para mantener el respaldo. En ese caso, el proyecto tendría que resolver al mismo tiempo la oposición bancaria y la falta de apoyo demócrata.