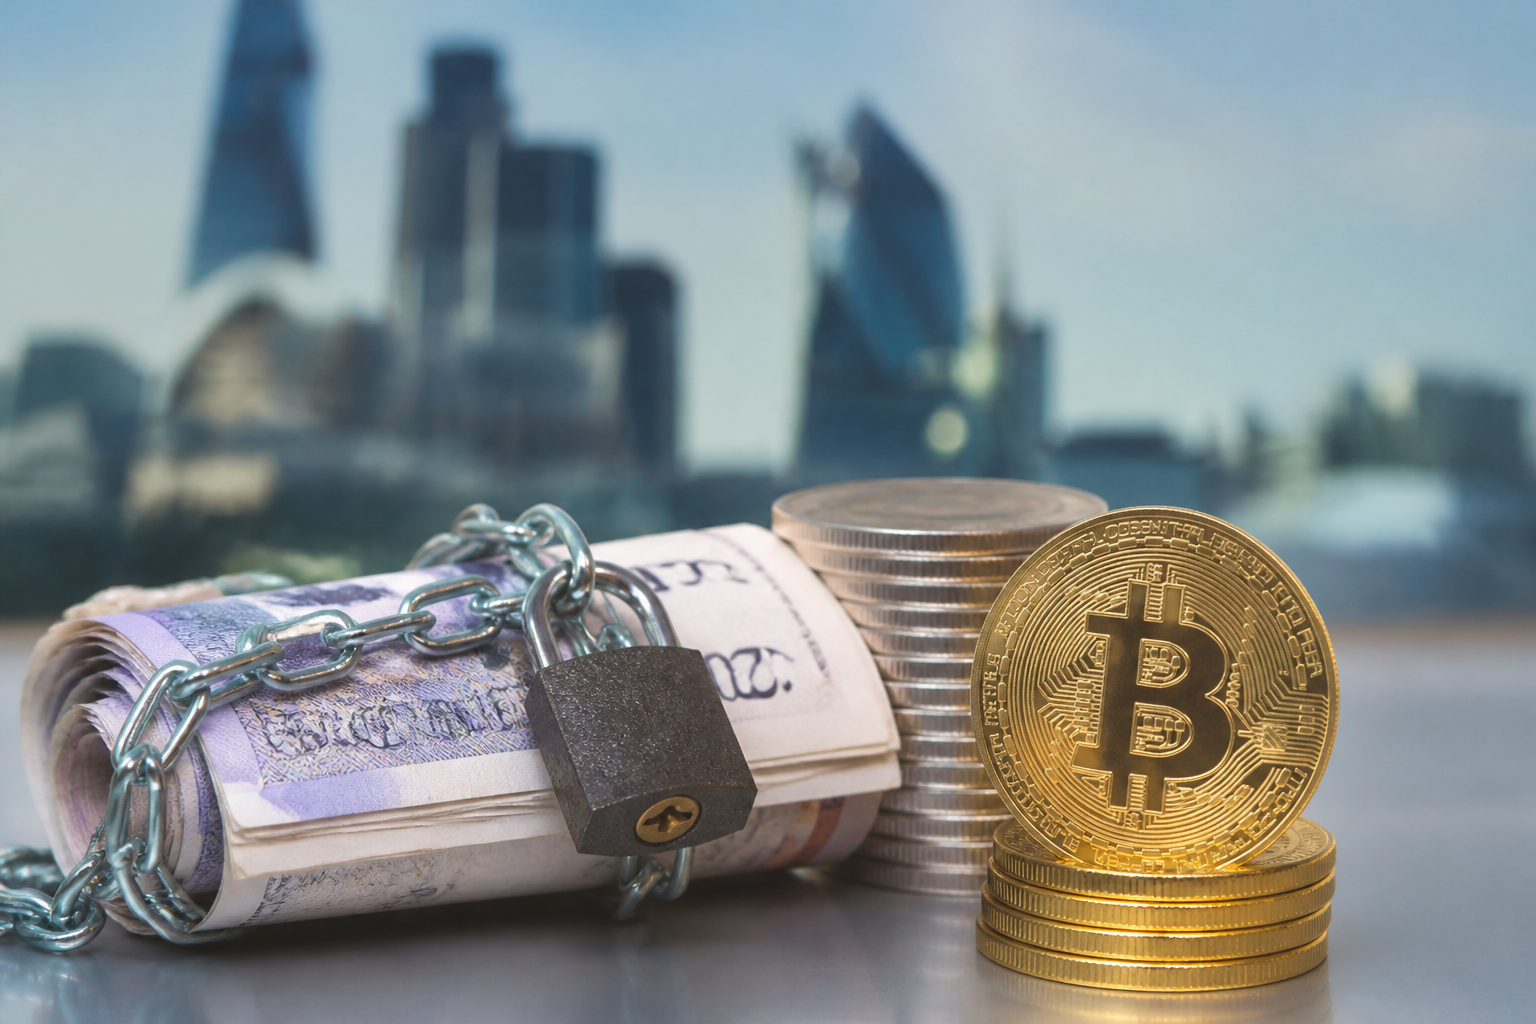
El uso de efectivo en Reino Unido se ha desplomado, pero la cantidad de billetes en circulación y en manos del público ha aumentado. En 2025, los pagos en efectivo representaron solo el 8% del total, frente al 58% de 2009. Sin embargo, el valor de los billetes del Banco de Inglaterra pasó de 50.000 millones a 99.000 millones de libras durante ese periodo.
El propio banco central británico define esta aparente contradicción como la “paradoja de los billetes”: los ciudadanos utilizan menos el efectivo en su día a día, pero siguen queriendo conservarlo. De los 99.000 millones de libras, 94.000 millones están en manos del público, tanto en Reino Unido como en el extranjero. La cifra es nominal —por lo que la inflación explica parte del incremento— y no equivale únicamente al dinero guardado por los hogares británicos, pero el contraste resulta significativo.
El valor de poder pagar sin depender de una red
Las transferencias y los pagos con tarjeta ofrecen rapidez y comodidad. Permiten comprar desde el teléfono, evitar los cajeros y pagar en otros países con pocos pasos. Pero esa facilidad depende de que funcionen al mismo tiempo el dispositivo, la electricidad, las redes de comunicaciones y las entidades que autorizan las operaciones.
El efectivo elimina algunas de esas dependencias. Una vez retirados los billetes, entregarlos a otra persona no requiere que un banco apruebe la operación ni que un teléfono tenga conexión. Tener varias tarjetas tampoco garantiza una alternativa si el mismo fallo impide aceptarlas en los comercios de una zona.
La diferencia se hace evidente en una emergencia. Una persona puede disponer de saldo suficiente para comprar alimentos o combustible y, aun así, no poder hacerlo si los pagos electrónicos dejan de funcionar. El dinero continúa siendo suyo, pero su capacidad de utilizarlo queda temporalmente condicionada por una infraestructura externa.
El efectivo también ofrece un mayor grado de privacidad en determinadas compras. Un pago directo no genera el mismo registro bancario que una operación con tarjeta. Para quienes desean mantener parte de su vida cotidiana fuera de las bases de datos de empresas y proveedores de pagos, conservar esa opción constituye una preferencia legítima, no necesariamente una señal de desconfianza hacia la banca digital.
Las crisis refuerzan la demanda de dinero físico
El Foro Nacional neerlandés sobre el Sistema de Pagos, en el que participan el banco central, entidades financieras y organizaciones de consumidores, recomienda a los hogares prepararse para tres días de interrupciones en los pagos electrónicos. Su referencia es de 70 euros por adulto y 30 euros por menor, calculada a partir de gastos esenciales como alimentación, medicamentos y transporte. El organismo plantea adaptar esa cantidad a las circunstancias de cada familia y reunirla de forma gradual.
La investigación del Banco Central Europeo también recoge aumentos de la demanda de efectivo durante la crisis financiera de 2008, la crisis de deuda soberana griega, la pandemia y la guerra de Ucrania. En la pandemia, la circulación de billetes en euros creció aunque los pagos cotidianos en efectivo disminuyeron. El apagón registrado en España y Portugal en abril de 2025 volvió a mostrar esa función de respaldo: el uso de billetes aumentó cuando falló parte de la infraestructura digital.
El efectivo, no obstante, no resuelve todos los problemas. Los comercios deben estar abiertos y tener capacidad para atender a los clientes; los billetes no restablecen la electricidad de un supermercado ni hacen funcionar sus surtidores de combustible. Su utilidad consiste en retirar una dependencia concreta de la transacción y mejorar las posibilidades de continuar operando cuando una parte del sistema deja de funcionar.
Una reserva con costes y límites
El Banco de Inglaterra prevé mantener 120.000 millones de libras en deuda pública para respaldar indirectamente los billetes durante la transición hacia un nuevo marco de gestión de su balance. Ese mecanismo no convierte la libra en una moneda canjeable por oro ni garantiza cuánto podrá comprar en el futuro. La inflación reduce el poder adquisitivo del efectivo, mantenerlo implica renunciar a posibles intereses y guardarlo en casa introduce riesgos de robo o incendio.
El oro responde a una preocupación diferente: conservar patrimonio fuera de una moneda o de una promesa bancaria concreta. Según las cifras anuales del Consejo Mundial del Oro, la demanda global de lingotes y monedas aumentó un 16% en 2025, hasta unas 1.374 toneladas, el nivel anual más alto desde 2013. El organismo vinculó parte de las compras en China y Oriente Medio a la incertidumbre geopolítica, aunque la demanda no fue uniforme y cayó en volumen en Estados Unidos.
Billetes y oro, por tanto, no cumplen la misma función. El efectivo puede ayudar a superar varios días de fallos en los pagos; el oro permite mantener un activo ajeno a una divisa concreta, pero está expuesto a la volatilidad, los costes de compraventa y la custodia. En ambos casos, la lógica es parecida: conservar una alternativa cuando el canal habitual deja de estar disponible. La paradoja británica sugiere que, incluso en una economía dominada por el móvil, la posibilidad de disponer de dinero sin una autorización tecnológica inmediata sigue teniendo valor.