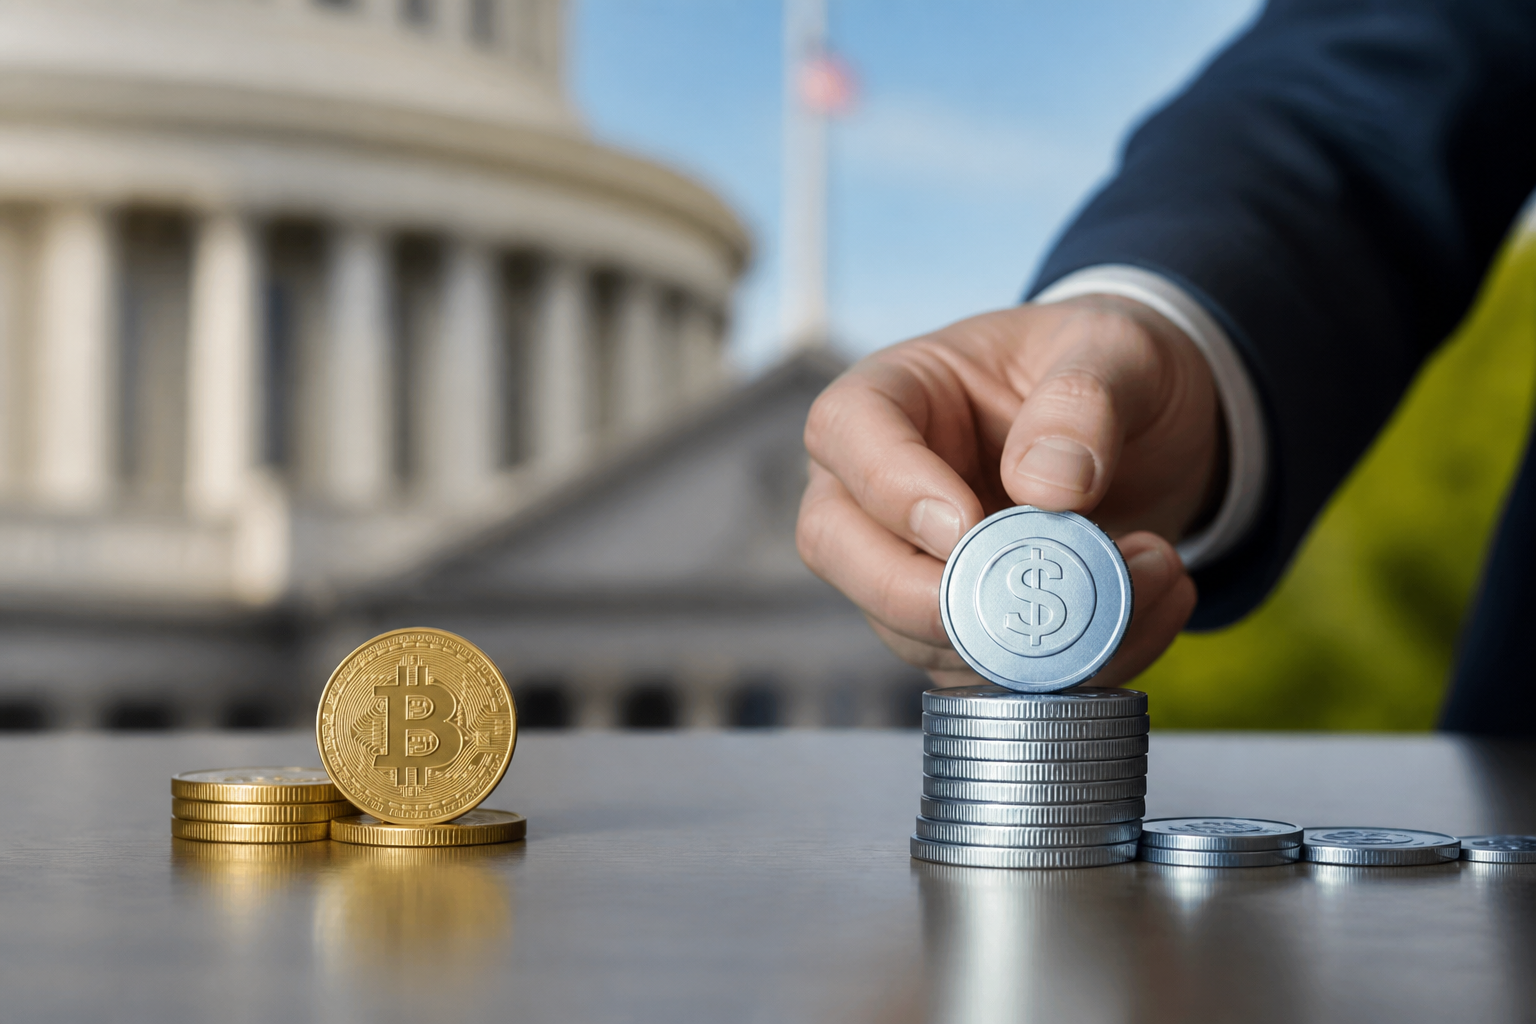
Un proyecto de ley presentado en el Senado de Estados Unidos eximiría de tributación la ganancia o pérdida generada al pagar bienes y servicios con determinadas stablecoins vinculadas al dólar, pero mantendría para Bitcoin el tratamiento fiscal vigente. La propuesta, impulsada por el senador Steve Daines, entraría en vigor para las operaciones realizadas desde el 1 de enero de 2027 si llega a aprobarse.
El texto, de 56 páginas, se titula Aligning Digital Assets with Principles of Taxation Act y cuenta como copatrocinadores con Cynthia Lummis, Bernie Moreno y Tim Scott, senador por Carolina del Sur. Por ahora es solo una iniciativa legislativa: las normas actuales del Servicio de Impuestos Internos estadounidense (IRS) seguirían aplicándose.
Una excepción para las stablecoins que cumplan ciertos requisitos
La propuesta incorporaría una nueva sección al código tributario para tratar el uso de determinadas stablecoins de pago como una operación que no genera reconocimiento inmediato de ganancias o pérdidas. En la práctica, una persona podría pagar un café con una stablecoin elegible sin tener que calcular la diferencia entre el valor del token al comprarlo y su coste de adquisición.
La exención no se aplicaría a cualquier activo denominado stablecoin. El token tendría que ser una stablecoin cualificada en dólares, emitida por un emisor autorizado conforme a la GENIUS Act. En el caso de los emisores extranjeros, sería necesaria su inscripción en la Oficina del Contralor de la Moneda o una determinación del Tesoro estadounidense que considerase comparable el régimen de su país.
Además, el activo debería figurar en el informe más reciente del Tesoro y haber cotizado activamente, durante los 12 meses anteriores, dentro de un margen del 3% respecto a un dólar. El contribuyente también tendría que haberlo adquirido a un precio situado dentro de ese mismo margen. El Tesoro publicaría la relación de stablecoins elegibles al menos una vez cada tres meses.
La medida no eliminaría el impuesto sobre las ventas ni otras obligaciones asociadas a la compra. Tampoco estaría disponible para operadores, intermediarios y empresas que negocien con estas stablecoins como actividad profesional, ni para contribuyentes cuya moneda funcional no sea el dólar. Los usuarios deberían conservar registros que separasen los pagos cubiertos por la exención del resto de sus operaciones.
Bitcoin seguiría generando una obligación fiscal al pagar
El proyecto no modificaría el tratamiento de Bitcoin en un pago cotidiano. Según la normativa actual del IRS, gastar un activo digital constituye una transmisión, incluso cuando se trata de una compra de pequeño importe. El contribuyente debe comparar el valor del activo utilizado con su coste de adquisición y declarar la correspondiente ganancia o pérdida de capital.
El propio ejemplo utilizado por el IRS ilustra el problema: si se emplean 5 dólares en Bitcoin adquirido por 3 dólares, los 2 dólares de diferencia constituyen una ganancia que debe incluirse en la declaración. Con la propuesta de Daines, ese cálculo seguiría siendo necesario al pagar el café con Bitcoin. En cambio, el pago realizado con una stablecoin que cumpla los requisitos quedaría fuera del reconocimiento de ganancia o pérdida, con independencia del importe de la compra.
El texto sí contempla una excepción separada para las comisiones de las transacciones con activos digitales. Las monedas utilizadas para pagar tarifas de red, de prioridad o de ejecución quedarían fuera del cálculo fiscal cuando el valor agregado destinado a esos costes no superase los 10 dólares. La excepción también comenzaría el 1 de enero de 2027, aunque no se aplicaría a operadores profesionales, negocios que agrupen transacciones o ayuden a validarlas para terceros, activos sometidos a contabilidad a valor de mercado ni a quienes hubieran iniciado más de 5.000 transacciones digitales en el ejercicio anterior.
La propuesta se distancia de los límites por importe
Iniciativas anteriores habían planteado aliviar la carga fiscal mediante umbrales monetarios. El proyecto S.4171, presentado por Ted Budd, fijaba un límite de 200 dólares tanto para el valor de la operación como para la ganancia o pérdida reconocida. La propuesta S.2207 de Cynthia Lummis situaba el umbral en 300 dólares y añadía un límite anual de 5.000 dólares en ganancias. En la Cámara de Representantes, la PARITY Act también había planteado un umbral de 200 dólares para las operaciones con stablecoins.
El texto respaldado ahora por Lummis opta por otro criterio: vincula la exención al tipo de stablecoin y a sus requisitos de elegibilidad, no al tamaño de la compra. La Cámara tramita por separado la H.R.10357, aprobada por la comisión de Medios y Arbitrios con una votación de 38-5, aunque sus mecanismos son distintos. El siguiente paso dependerá de la evolución legislativa y de las reglas que el Tesoro tendría que desarrollar sobre listados, documentación e información de intermediarios.