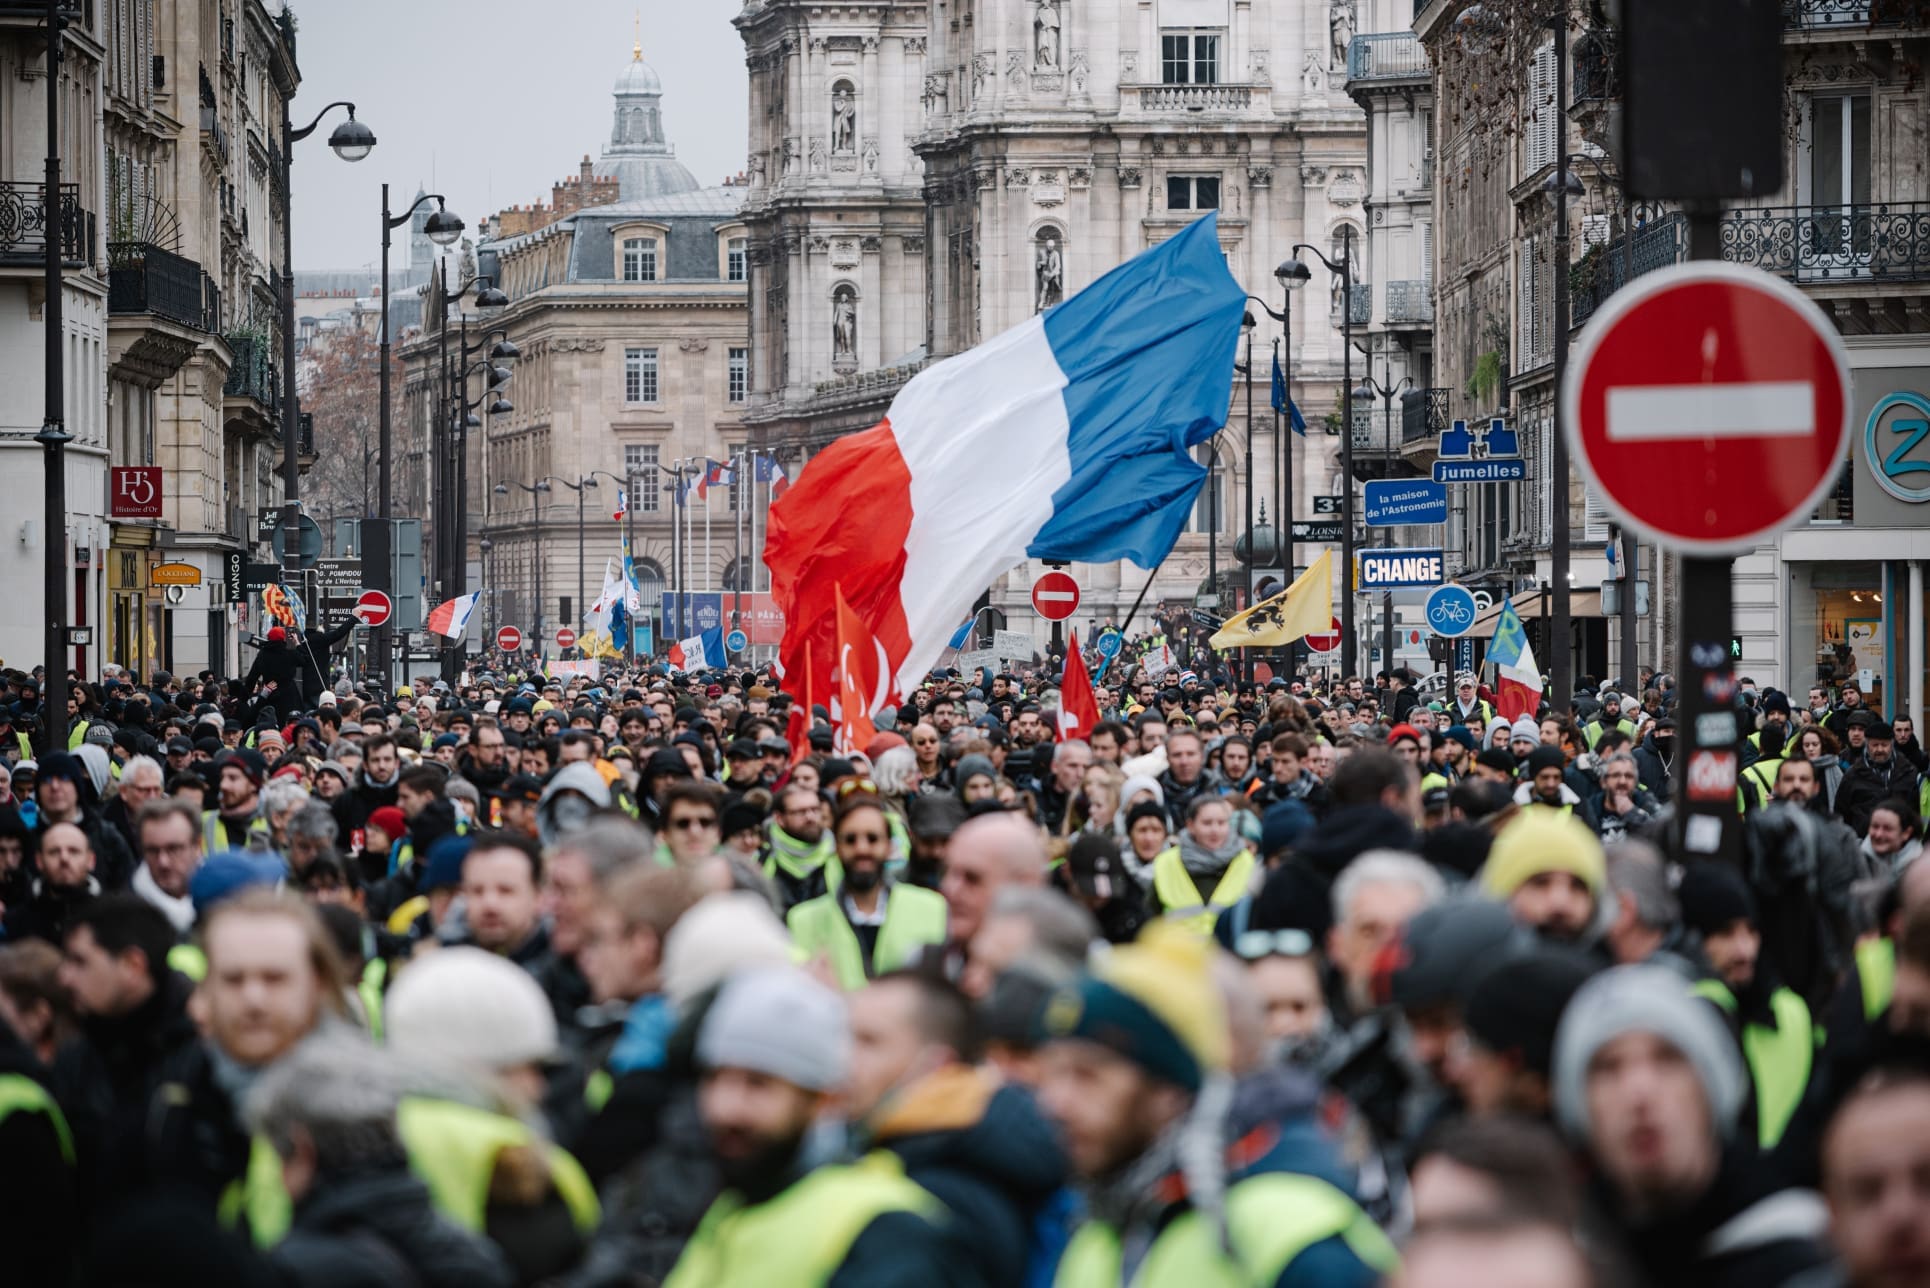
La rentabilidad del bono francés a diez años ha subido hasta alrededor del 4,9%, su nivel más alto desde 2002, en un contexto de creciente preocupación por la deuda pública, el déficit presupuestario y la capacidad del Gobierno para sacar adelante sus planes de ajuste. Desde junio, el incremento supera un punto porcentual.
El repunte refleja el mayor rendimiento que los inversores exigen para prestar dinero a Francia. La presión llega además en un momento especialmente delicado para las finanzas públicas del país: Francia prevé emitir el próximo año 340.000 millones de euros en deuda a medio y largo plazo, una cifra récord destinada a cubrir el déficit y refinanciar vencimientos.
El mercado castiga el endeudamiento francés
El aumento de las rentabilidades no responde únicamente a la situación francesa. La inflación, los elevados precios de la energía y el encarecimiento general de la financiación están presionando a los emisores soberanos en todo el mundo. Sin embargo, el impacto es más intenso en Francia por la combinación de una deuda pública cercana al 120% del producto interior bruto y un déficit presupuestario que continúa aumentando.
La subida de los intereses agrava el problema. A medida que se encarece la deuda, el Estado debe dedicar una parte mayor de sus recursos al pago de intereses, lo que reduce el margen disponible para otros gastos públicos. Para Marie Jacot, de Edmond de Rothschild, el mercado ha empezado a penalizar con mayor dureza el elevado endeudamiento francés.
La evolución de los bonos también afecta al diferencial de intereses frente a otros países europeos. El ministro de Finanzas, Roland Lescure, ha admitido que Francia necesita recuperar la confianza de los inversores y ha señalado la credibilidad como una condición necesaria para volver a reducir esa brecha.
La incertidumbre política complica el ajuste
El Gobierno francés presentó el jueves una batería de recortes con el objetivo de contener el déficit. La principal incógnita es si podrá reunir los apoyos necesarios en un Parlamento muy fragmentado. Los planes presupuestarios han provocado varias crisis políticas en los últimos años, y los inversores temen que nuevos enfrentamientos vuelvan a retrasar las reformas.
La proximidad de las elecciones presidenciales de 2027 añade otra fuente de incertidumbre. Para los mercados, no solo importa el contenido de las medidas anunciadas, sino también qué política presupuestaria podrá aplicar el próximo Gobierno y si dispondrá de respaldo suficiente para ejecutarla.
El riesgo de contagio alcanza a Europa
Francia es una de las mayores economías de la eurozona, por lo que una nueva oleada de ventas de sus bonos podría trasladar presión a otros mercados europeos de deuda. El deterioro también pesa sobre el euro, que, según Bloomberg, ha caído frente al dólar hasta su nivel más bajo en dieciséis meses. Los fondos de inversión libre, además, han aumentado sus posiciones para beneficiarse de una eventual depreciación adicional.
La situación francesa se inscribe en un problema más amplio: el incremento global de las rentabilidades encarece la financiación de los Estados y eleva la presión sobre aquellos que ya soportan niveles elevados de deuda y déficits abultados. En el caso de Francia, el volumen de emisiones previsto y la incertidumbre sobre el ajuste fiscal convierten la evolución del mercado de bonos en uno de los principales focos de atención para los inversores europeos.