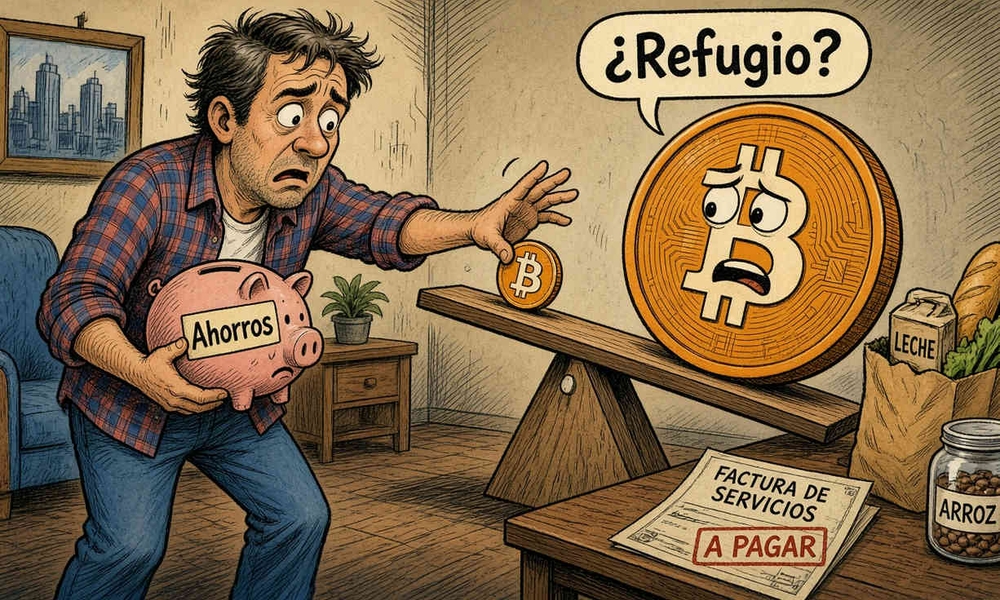
La tasa de ahorro personal de los hogares estadounidenses cayó al 4,1% en agosto de 2026, un dato que vuelve a poner sobre la mesa el papel que podría desempeñar Bitcoin como refugio en un entorno de mayor presión financiera. La cuestión, sin embargo, sigue lejos de estar resuelta: la volatilidad de la criptomoneda y su relación con las acciones tecnológicas dificultan presentarla como una alternativa estable al ahorro tradicional.
Menos ahorro y más presión sobre los hogares
El descenso de la tasa refleja una menor capacidad de los hogares de Estados Unidos para reservar una parte de sus ingresos. La cifra de agosto sitúa el ahorro personal en el 4,1%, según el dato recogido en la fuente de referencia.
Por sí sola, esta lectura no determina cómo evolucionarán los mercados digitales ni permite extraer una conclusión definitiva sobre el comportamiento de los consumidores. Sí reabre, en cambio, una discusión habitual en el ecosistema financiero: qué activos pueden conservar valor cuando el margen de ahorro se reduce y aumenta la presión sobre las familias.
Bitcoin, entre el refugio y la volatilidad
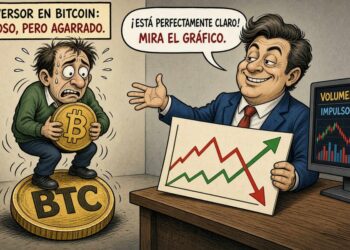
En ese debate aparece Bitcoin. Sus defensores pueden plantear que el activo ofrece una vía alternativa frente a los instrumentos tradicionales de ahorro. Pero esa consideración es, en este caso, una hipótesis abierta y no una conclusión derivada del dato de agosto.
La principal dificultad está en su volatilidad. Las variaciones de precio pueden hacer que Bitcoin no se comporte como un refugio estable, especialmente para quienes necesitan preservar sus ahorros y no asumir oscilaciones significativas. La fuente también subraya su relación con las acciones tecnológicas, un factor que mantiene la discusión abierta sobre su capacidad de actuar de forma independiente en momentos de tensión del mercado.
Por tanto, la caída del ahorro estadounidense no demuestra que Bitcoin vaya a beneficiarse ni que pueda sustituir a los vehículos convencionales de ahorro. Lo que hace es recuperar una pregunta que acompaña a la evolución de los mercados digitales: si la criptomoneda puede funcionar como protección en determinadas circunstancias o si su perfil de riesgo limita precisamente esa función.
Con la tasa de ahorro personal en el 4,1% en agosto de 2026, el contexto vuelve a favorecer el análisis de alternativas. La respuesta, no obstante, dependerá de cómo se valore la volatilidad de Bitcoin y de hasta qué punto su comportamiento siga vinculado al de los activos tecnológicos.