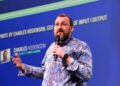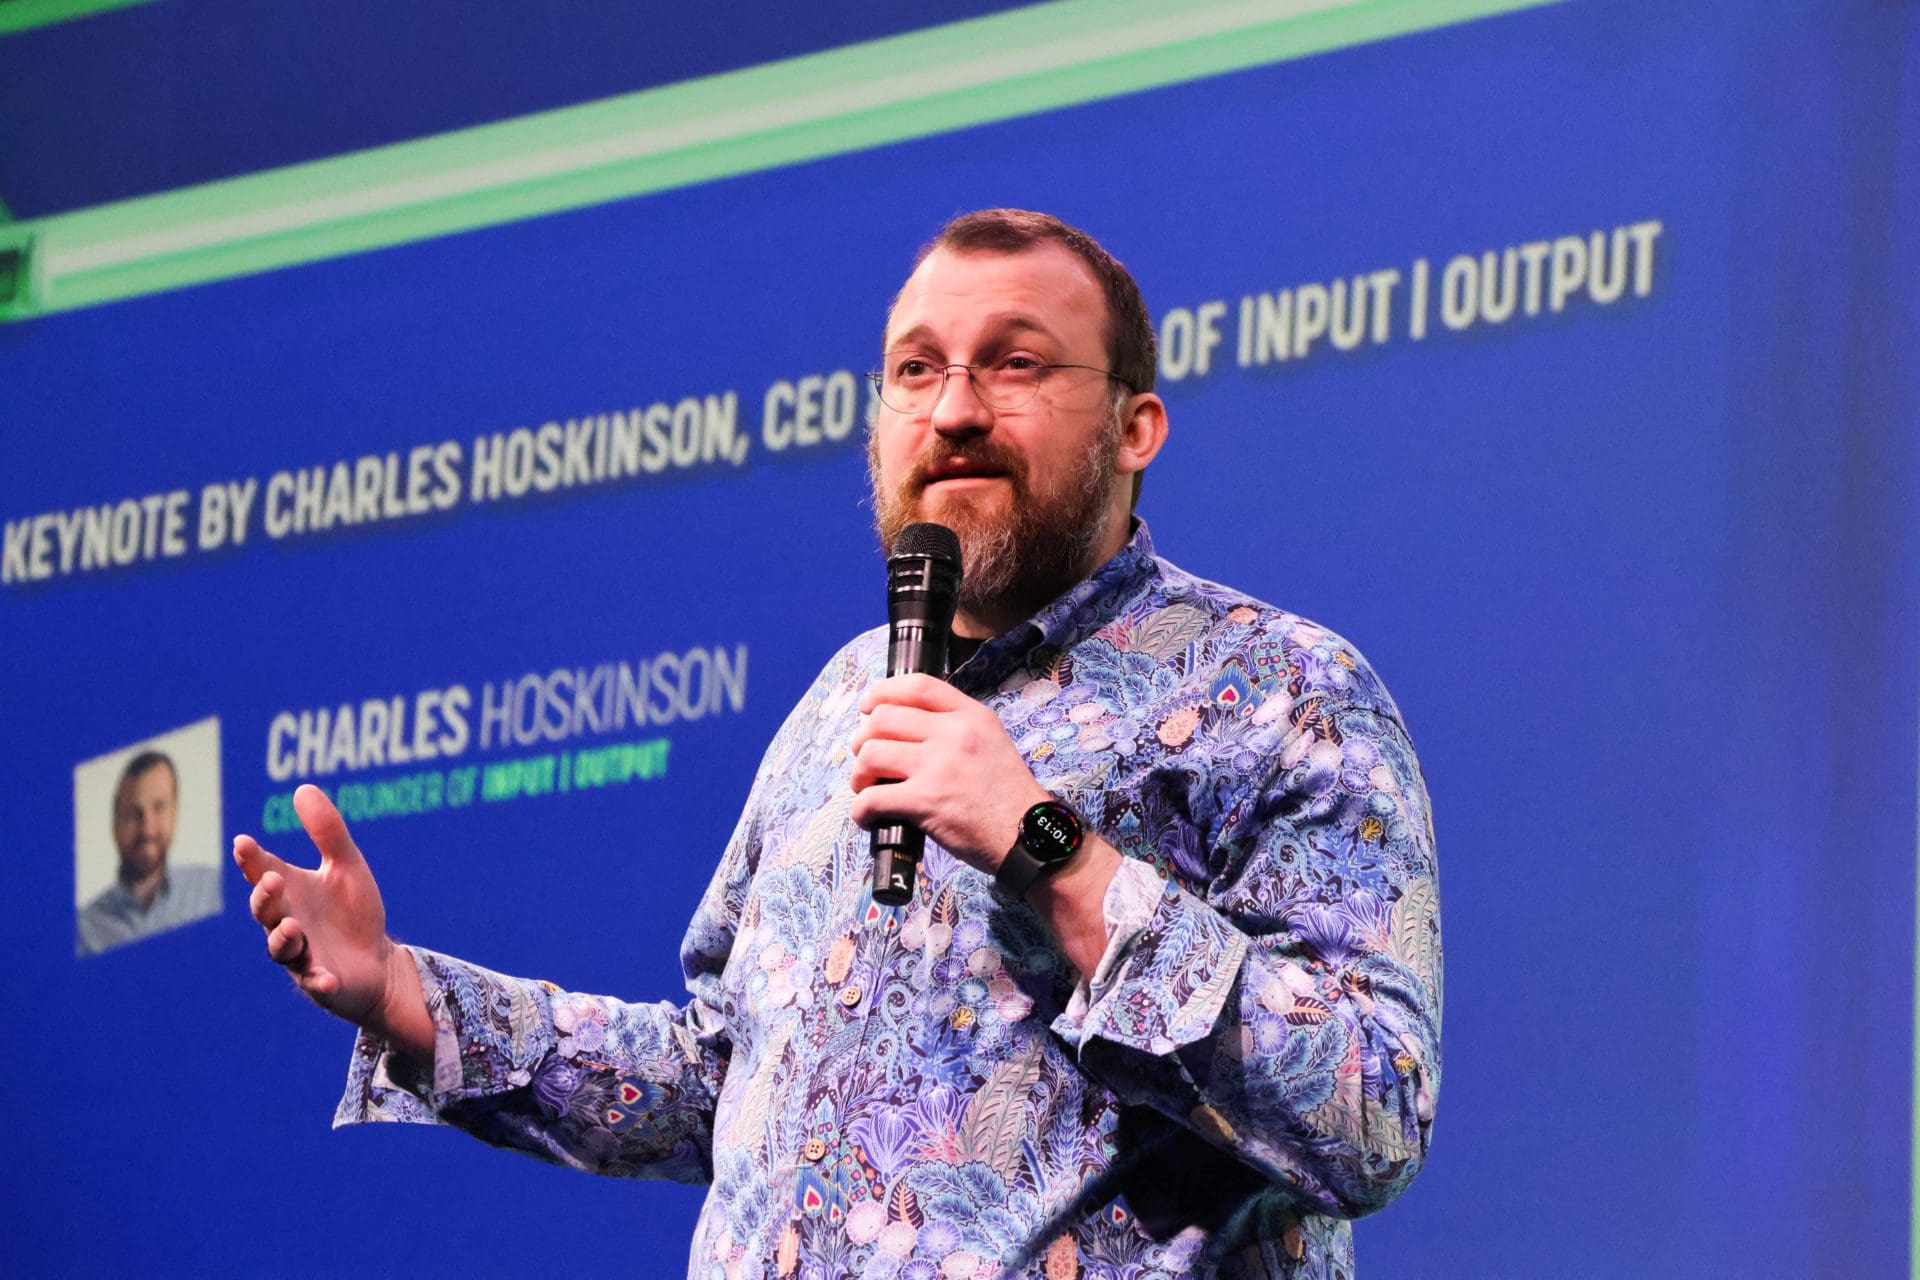
Charles Hoskinson, fundador de Cardano (ADA), ha reclamado a la Unión Europea que prohíba por ley cualquier uso del euro digital que permita limitar las compras o decidir qué transacciones pueden realizar los ciudadanos. A su juicio, las garantías incluidas hasta ahora en el proyecto europeo no son suficientes mientras las negociaciones legislativas sigan abiertas.
Hoskinson expuso su posición durante la Cumbre sobre el Futuro del Dinero, la Gobernanza y el Derecho, celebrada en Nueva York, en la sede de las Naciones Unidas. Allí aseguró que no confía en que la Unión Europea gestione el euro digital sin acabar utilizando sus capacidades tecnológicas para supervisar o restringir los pagos.
El temor a un euro digital con límites de gasto
El fundador de Cardano planteó un escenario hipotético para ilustrar su preocupación. Una persona podría tener 2.000 euros en su cuenta bancaria y, aun así, ver rechazada su tarjeta al intentar comprar combustible porque ya habría alcanzado un límite mensual fijado previamente. En el ejemplo expuesto por Hoskinson, el sistema indicaría que el usuario ya ha adquirido cincuenta litros durante ese mes.
Según su interpretación, una herramienta de ese tipo permitiría discriminar a los ciudadanos en función de su patrimonio o de sus operaciones anteriores. Hoskinson considera que estas restricciones podrían llegar a ser técnicamente posibles dentro de unos diez años, aunque no las presenta como una medida actualmente prevista por las instituciones europeas.
Su petición a los responsables políticos es que la prohibición quede recogida de forma definitiva en la legislación. Si la Unión Europea no pretende utilizar el euro digital para imponer condiciones sobre el destino del dinero, sostiene, esa garantía debe establecerse por ley y no depender únicamente de declaraciones políticas o de la redacción de una propuesta que todavía puede modificarse.
La propuesta europea excluye el dinero programable
Los planes actuales de la Comisión Europea contemplan precisamente que el euro digital no se convierta en dinero programable. Esta característica permitiría restringir determinadas cantidades a productos, servicios o usos concretos. La propuesta presentada en 2023 no incluye ese tipo de limitaciones.
Fabio Panetta, que entonces formaba parte del Comité Ejecutivo del Banco Central Europeo, afirmó también en 2023 ante los legisladores europeos que el banco central no pretendía decidir dónde, cuándo ni a quién podrían pagar los ciudadanos con sus euros digitales.
Para Hoskinson, sin embargo, esas afirmaciones no ofrecen una protección definitiva. Las negociaciones sobre la legislación aún no han concluido. El Parlamento Europeo votó el 9 de julio, con 416 votos a favor y 169 en contra, la apertura de conversaciones con los Estados miembros y la Comisión Europea. La tercera ronda negociadora finalizó el 30 de septiembre sin acuerdo sobre asuntos como los costes para los comercios o los posibles límites a la cantidad de euros digitales que podría mantener cada persona.
El calendario del euro digital sigue adelante
Pese al debate político, el desarrollo del proyecto continúa. El Banco Central Europeo prevé comenzar a finales de 2027 una fase de pruebas de doce meses, mientras que el calendario actual sitúa una posible puesta en circulación oficial en 2029.
Durante su intervención, Hoskinson mencionó la tecnología de cadena de bloques orientada a la privacidad como una alternativa a los sistemas que obligan a los usuarios a confiar en gobiernos y entidades financieras. En ese contexto citó Midnight, una red centrada en la privacidad y vinculada al ecosistema de Cardano.
El debate europeo contrasta con el rumbo que, según la fuente, se discute en Estados Unidos, donde el Senado ha aprobado una prohibición temporal de una moneda digital de banco central hasta 2030. En la Unión Europea, las próximas negociaciones deberán concretar qué salvaguardas legales acompañarán al euro digital y hasta dónde podrán llegar sus funciones.