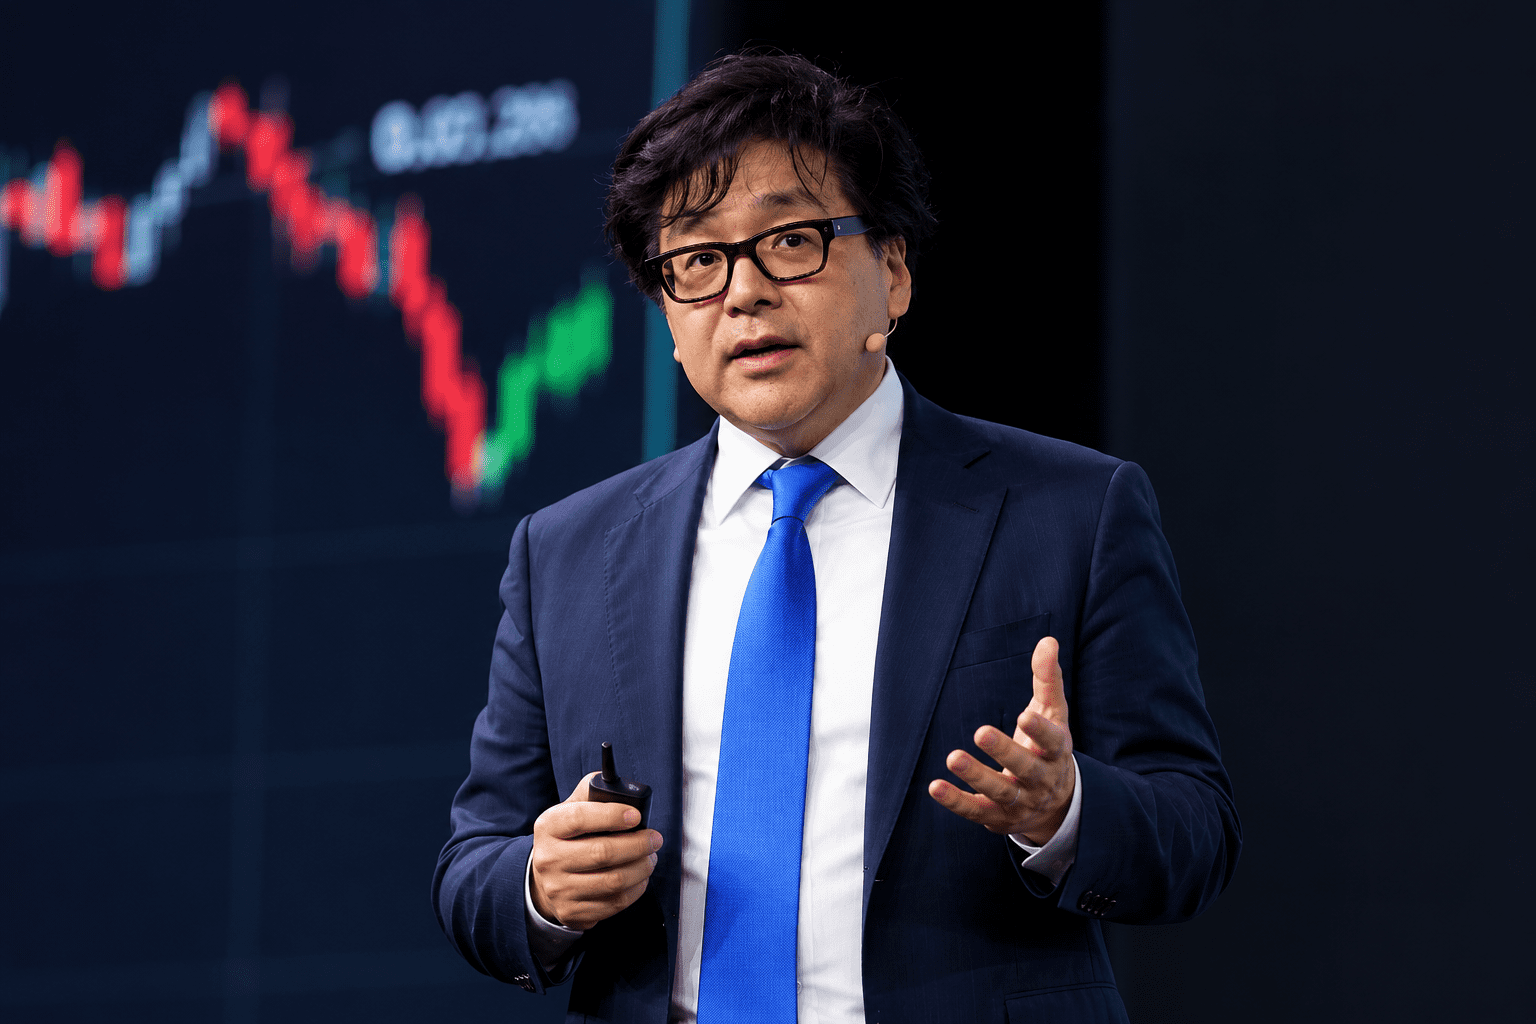
Tom Lee, de Fundstrat, considera prematuro hablar ya de una burbuja en la inteligencia artificial (IA) y sitúa el posible máximo del ciclo alrededor de 2033. Su lectura es que el mercado actual se parece más al de 1997 que al de 1999, justo antes del estallido de la burbuja puntocom. Si esa comparación es correcta, las subidas más importantes todavía tardarían años en llegar.
Una revolución tecnológica con recorrido
El argumento de Lee parte de la magnitud y la duración de las grandes transformaciones tecnológicas. El inversor compara la actual oleada de capital hacia la IA con el despliegue de internet, las redes móviles y los teléfonos inteligentes. Según sus cálculos, esas infraestructuras requirieron una inversión conjunta de unos 35 billones de dólares en términos actuales.
Para la inteligencia artificial, su estimación ronda los 30 billones de dólares de inversión total. La cifra no implica que todo ese capital se haya desembolsado ya, sino que sirve para ilustrar, en su análisis, la escala que podría alcanzar el desarrollo de esta tecnología.
Lee sostiene que las revoluciones tecnológicas pueden prolongarse mucho más de lo que anticipan los inversores. Como referencia, cita a Cisco. La compañía atravesó varias correcciones antes de alcanzar su máximo definitivo en marzo de 2000. Por eso, el hecho de que algunos valores vinculados a la IA hayan sufrido retrocesos no sería suficiente, en su opinión, para concluir que el ciclo ha llegado a su techo.
El argumento psicológico sobre las burbujas
La tesis de Fundstrat también incorpora un componente de sentimiento de mercado. Lee afirma que las grandes burbujas suelen formarse cuando la mayoría de los participantes no cree que exista una. El entorno actual es diferente: inversores, economistas y estrategas advierten de forma recurrente sobre las valoraciones excesivas asociadas a la IA.
Para Lee, esa percepción generalizada resta fuerza a la idea de que el mercado se encuentre ya cerca de su máximo. Su previsión, por tanto, no apunta a un techo inminente, sino a un proceso que podría continuar durante varios años y alcanzar su punto culminante en torno a 2033.
La deuda marca la diferencia entre las dos visiones
Ray Dalio, fundador de Bridgewater, mantiene una interpretación opuesta. A su juicio, el mercado presenta los rasgos de una burbuja clásica, con la deuda como principal fuente de preocupación. Cada vez más proyectos de IA se estarían financiando mediante bonos y préstamos, en lugar de apoyarse en flujos de caja libres.
El problema, según Dalio, es que los tipos de interés elevados encarecen esa financiación. Si los inversores empiezan a dudar del tiempo necesario para recuperar las enormes cantidades comprometidas, podrían optar por recoger beneficios, sostiene el gestor.
La diferencia entre ambas posiciones se concentra así en la capacidad de las empresas para financiar el desarrollo de la IA con flujos de caja crecientes. Si esos ingresos terminan acompañando al volumen de inversión, la visión de Lee conservaría recorrido y el máximo del ciclo quedaría todavía lejos. Si, en cambio, las compañías dependen cada vez más de la deuda en un entorno de tipos altos, el escenario planteado por Dalio podría imponerse antes.
En este debate, las inversiones no constituyen por sí solas el problema. La cuestión decisiva es quién las financia y qué rentabilidad serán capaces de generar.