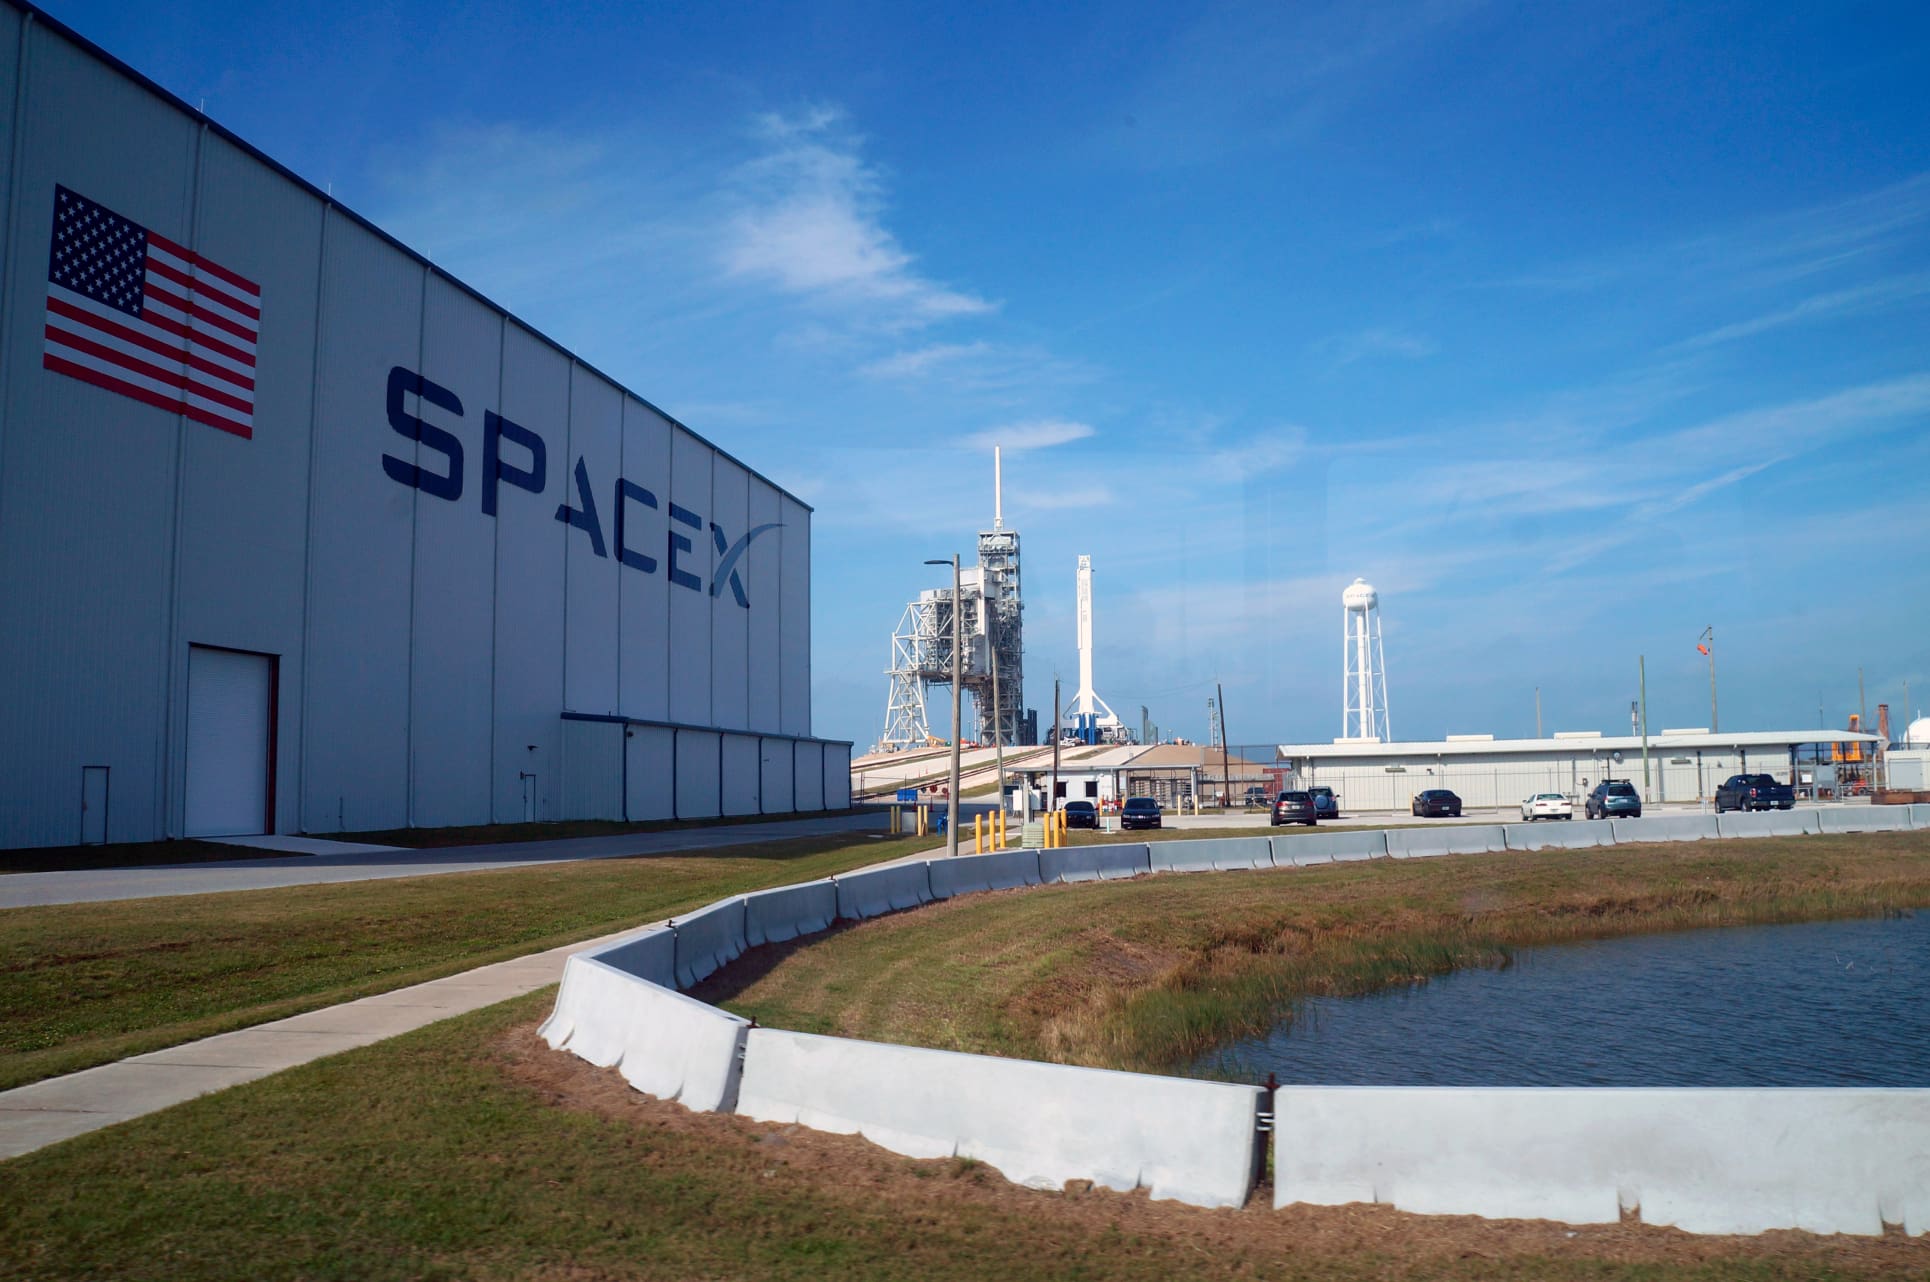
Morningstar considera que los inversores deberían extremar la cautela con SpaceX y sitúa a la compañía aeroespacial de Elon Musk entre los valores que vendería por su elevada valoración. La firma estima un valor razonable de 62 dólares por acción y advierte de que las expectativas incorporadas en el precio dejan poco margen para que el negocio decepcione.
Una valoración apoyada en ingresos todavía lejanos
David Sekera, director de estrategia de mercados para Estados Unidos en Morningstar, explicó la posición de la firma el 5 de octubre durante el pódcast The Morning Filter. A su juicio, SpaceX concentra varios de los riesgos que actualmente afectan al mercado bursátil, sobre todo cuando los inversores dan por descontado un crecimiento elevado antes de que este se materialice.
El analista sostiene que una parte importante de la valoración de SpaceX depende de ingresos futuros vinculados a actividades que aún no se han desarrollado por completo. Algunas de esas líneas de negocio podrían tardar años en resultar viables con la tecnología disponible, según Sekera. Pese a ello, el mercado parece asumir que los proyectos acabarán teniendo éxito.
Ese desfase entre las expectativas y la capacidad actual de generar negocio hace que la valoración sea vulnerable. Si uno o varios de los proyectos más ambiciosos no salen adelante, la compañía podría sufrir una fuerte caída, advierte Morningstar. La firma también subraya que buena parte de los flujos de caja utilizados para justificar el valor de SpaceX no se esperan hasta un futuro lejano.
Necesidades de financiación y posible presión vendedora
La situación financiera constituye otro de los motivos de preocupación. Morningstar prevé que SpaceX mantenga un flujo de caja libre negativo hasta 2029 incluido, e incluso posiblemente hasta 2030. En la práctica, esto implica que la empresa destinaría a sus operaciones e inversiones más dinero del que genera su actividad.
Para financiar sus planes, SpaceX probablemente tendrá que recurrir a un endeudamiento elevado, según Sekera. La alternativa sería captar capital mediante la emisión de nuevas acciones. Ambas vías presentan riesgos para los inversores: la deuda aumenta los costes de financiación y, a medida que las necesidades crecen, la obtención de fondos podría resultar más difícil y cara.
Una ampliación de capital, por su parte, reduciría el porcentaje de participación de los accionistas actuales. El estratega de Morningstar añade otro posible foco de presión: el vencimiento de los periodos de bloqueo que impiden vender temporalmente sus títulos a algunos accionistas tras la salida a bolsa. Varios de esos plazos vencerían en los próximos meses, lo que podría incrementar el número de acciones disponibles para la venta.
Si un volumen elevado de accionistas decidiera desprenderse de sus títulos al mismo tiempo, la cotización podría recibir una presión adicional. Morningstar presenta este escenario como un riesgo potencial, no como un hecho ya materializado.
La dependencia de Elon Musk
Sekera también señala la dependencia de SpaceX respecto a Elon Musk, un factor que considera infravalorado por el mercado. El empresario desempeña un papel central en la compañía, pero participa asimismo en otros proyectos, entre ellos Tesla (TSLA).
Según el analista, una ausencia inesperada de Musk podría perjudicar a la valoración de SpaceX. Pero no sería necesario que se produjera un acontecimiento grave: bastaría con que el empresario concentrase su atención en otras empresas o en nuevos proyectos para que la compañía aeroespacial se viera afectada.
La conclusión de Morningstar combina tres elementos: unas expectativas de crecimiento muy exigentes, necesidades de financiación que podrían prolongarse durante años y una fuerte dependencia de una persona clave. En ese contexto, la firma considera que el margen de seguridad es reducido y que cualquier decepción en los planes futuros puede tener un impacto considerable sobre el valor de SpaceX.