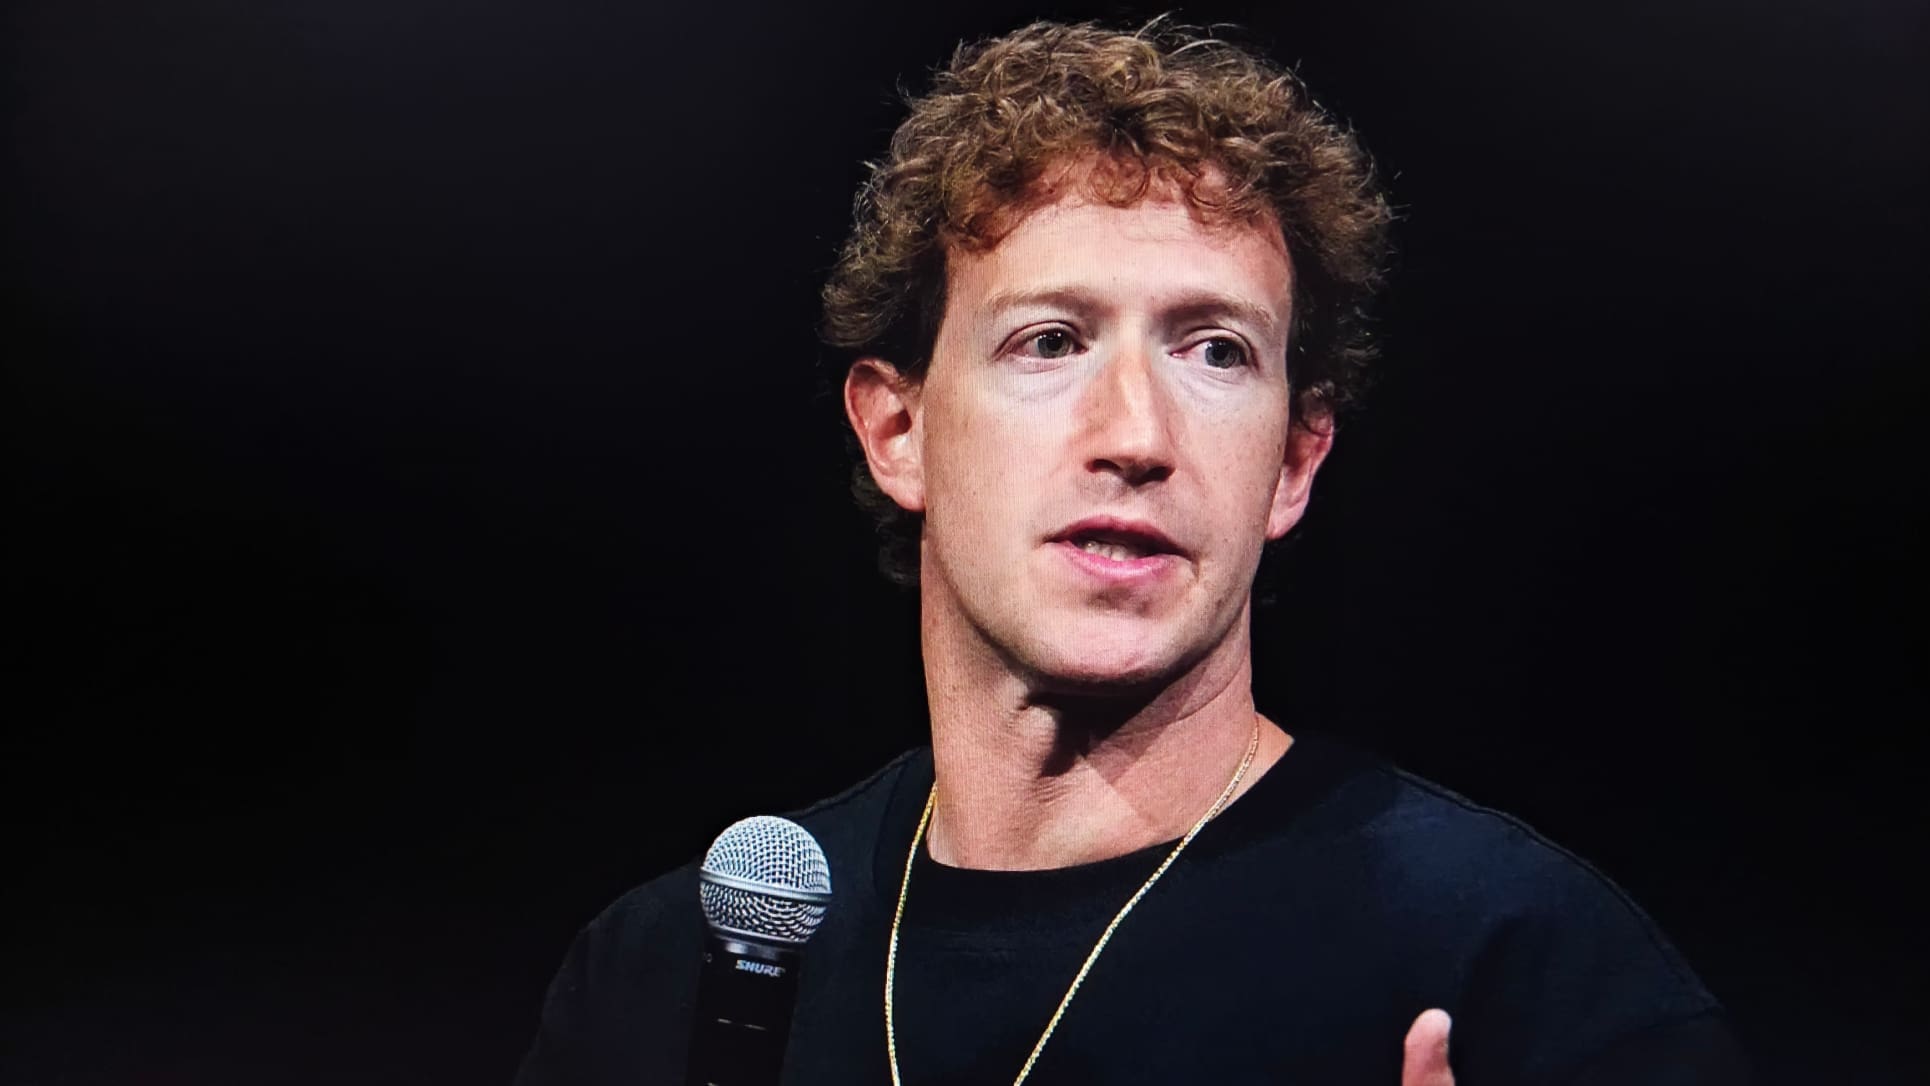
Meta afronta esta semana una de las pruebas más importantes para el mercado tecnológico. Las cuentas trimestrales que la compañía de Mark Zuckerberg publicará el miércoles por la noche servirán para medir hasta qué punto los inversores siguen confiando en que la inteligencia artificial (IA) puede convertir unas inversiones extraordinarias en ingresos y beneficios.
La presentación llega después de una fuerte oleada de ventas en los valores tecnológicos. Nvidia perdió más de 350.000 millones de dólares de capitalización bursátil la semana pasada, mientras que el índice de semiconductores de Filadelfia cayó más de un 11% y el Nasdaq 100 retrocedió alrededor de un 5,5%.
El mercado mira más a los costes que a los ingresos
Los analistas prevén que Meta supere los 63.000 millones de dólares de ingresos trimestrales. La cifra, por sí sola, sería considerable, pero no es el principal foco de preocupación para los inversores. La atención está puesta en el coste de desarrollar la infraestructura necesaria para sus proyectos de IA.
Las estimaciones apuntan a un beneficio operativo ajustado cercano a los 18.800 millones de dólares, por debajo tanto del trimestre anterior como del mismo periodo del año pasado. El margen operativo también podría situarse ligeramente por debajo del 30%.
La presión procede del esfuerzo financiero que Meta está realizando en centros de datos, chips y capacidad de cómputo. El mercado quiere comprobar si ese desembolso se traduce en un aumento de los ingresos publicitarios, en productos más competitivos y, finalmente, en mayores flujos de caja. La cuestión ya no es únicamente cuánto crece la compañía, sino cuánto le cuesta sostener ese crecimiento.
Unas cuentas sólidas podrían no ser suficientes
La exigencia de los inversores ha aumentado después de varios años de fuertes subidas en bolsa. Según Barclays, las empresas que decepcionaron con sus resultados el trimestre pasado sufrieron castigos importantes, mientras que las que superaron las previsiones registraron en muchos casos avances limitados.
Ese comportamiento refleja un cambio en el criterio del mercado. Batir las estimaciones puede no bastar si la dirección no ofrece señales convincentes sobre la rentabilidad futura de las inversiones en IA. Meta tendrá que demostrar que el aumento del gasto puede acabar generando un valor económico comparable a la magnitud de los recursos comprometidos.
La compañía llega a la publicación de sus cuentas cerca de máximos históricos, lo que eleva todavía más el nivel de expectativas. En este contexto, cualquier indicio de deterioro en los márgenes o de un incremento adicional de los costes puede pesar tanto como una eventual sorpresa positiva en los ingresos.
La siguiente prueba será para las grandes tecnológicas
Los resultados de Meta constituirán solo el primer examen relevante. Una semana después está previsto que presenten sus cuentas Alphabet, Microsoft y Amazon. Si varios de estos grandes proveedores de servicios en la nube comunican un aumento de los costes acompañado de una caída de los márgenes, el debate sobre la IA podría desplazarse aún más desde el crecimiento hacia la rentabilidad.
El entorno financiero tampoco ofrece demasiado margen. La elevada inflación y la subida de los tipos de interés en Europa y el Reino Unido siguen presionando a los mercados. Por eso, la presentación de Meta no se interpretará solo como una evaluación de su negocio. También será una nueva referencia para determinar si la oleada de inversión en inteligencia artificial puede sostenerse sin erosionar de forma significativa los resultados de las grandes compañías tecnológicas.