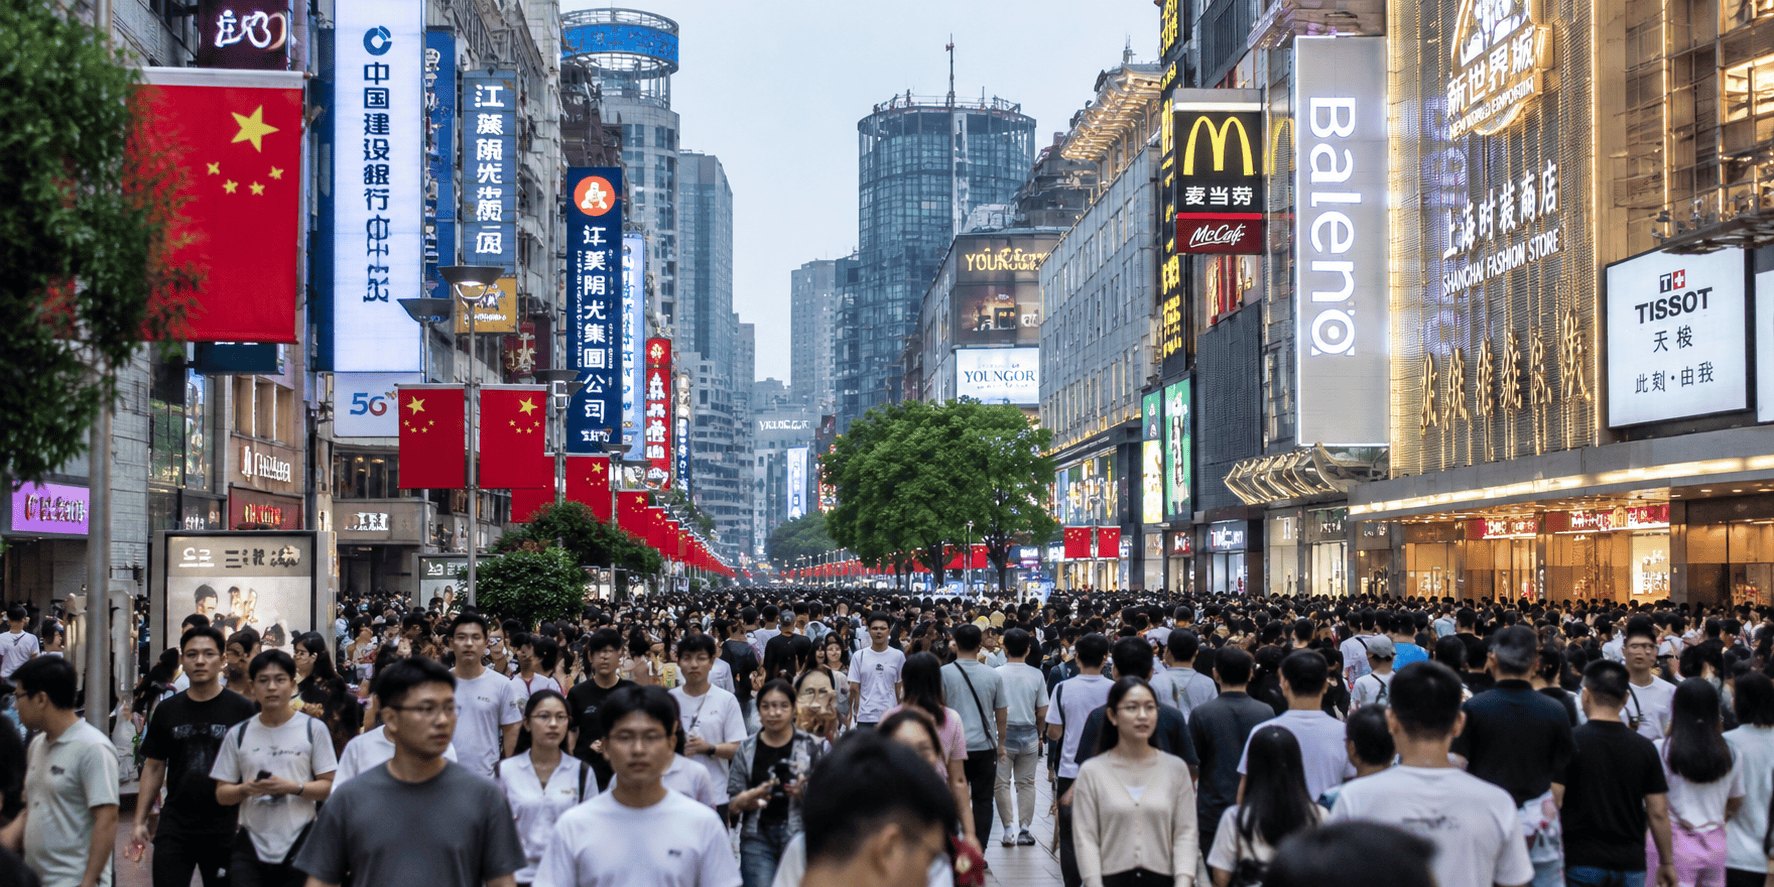
Los grandes patrimonios chinos están aumentando las consultas a bancos y firmas de gestión patrimonial de Estados Unidos para mantener parte de sus activos fuera del alcance del fisco de China. El movimiento coincide con el endurecimiento de los controles sobre el patrimonio en el extranjero y con la pérdida de atractivo de centros financieros habituales como Singapur y Hong Kong.
La presión fiscal se ha intensificado especialmente sobre los ingresos vinculados a estructuras fiduciarias extranjeras, conocidas como trusts. Estas herramientas son utilizadas por familias adineradas para administrar sus bienes y planificar su transmisión a las siguientes generaciones. Según las informaciones publicadas, desde julio se aplica un tipo impositivo del 20 % a determinados ingresos procedentes de estas estructuras, con posibles efectos retroactivos.
Más control sobre los activos en el extranjero
El cambio se produce en un entorno en el que las autoridades chinas vigilan con mayor atención el patrimonio que sus ciudadanos mantienen fuera del país. China participa en el Estándar Común de Comunicación de Información (CRS), el sistema internacional mediante el que más de cien países y jurisdicciones intercambian automáticamente datos sobre cuentas financieras en el extranjero.
Singapur y Hong Kong, dos destinos tradicionales para las familias chinas con grandes fortunas, forman parte de ese entramado de intercambio de información. Ambos centros ofrecen servicios especializados de gestión patrimonial y han sido utilizados durante años para diversificar activos entre diferentes jurisdicciones. Sin embargo, la posibilidad de que los datos lleguen al fisco chino reduce el atractivo de determinadas estructuras.
En principio, los contribuyentes chinos deben tributar por su renta mundial. Esto significa que mantener una cuenta bancaria o un trust fuera del país no elimina automáticamente las obligaciones fiscales. Los nuevos controles apuntan, sobre todo, a una aplicación más estricta de normas que ya estaban vigentes.
Estados Unidos gana atractivo por su sistema de información
Estados Unidos aparece como una alternativa para algunos patrimonios porque no participa en el CRS. Sus entidades financieras están sujetas a la Ley de Cumplimiento Tributario de Cuentas Extranjeras, conocida como FATCA, un régimen centrado principalmente en identificar las cuentas financieras de contribuyentes estadounidenses en el exterior.
La diferencia es relevante para los clientes chinos. Mientras Singapur y Hong Kong pueden compartir información financiera con China a través del CRS, Estados Unidos no mantiene con el fisco chino un sistema equivalente de intercambio automático de datos. De acuerdo con las informaciones publicadas, este factor ha incrementado las consultas de clientes chinos interesados en trasladar sus activos.
El interés abarca tanto cuentas convencionales como estructuras patrimoniales más complejas. Algunas familias analizan la posibilidad de constituir trusts en estados como Nevada y Florida, cuyas legislaciones resultan atractivas para la gestión fiduciaria y la protección de activos. Estas estructuras pueden facilitar la administración y transmisión del patrimonio, pero no eximen por sí solas del pago de impuestos en China.
Los controles de capital limitan las transferencias
El traslado tampoco resulta sencillo para quienes todavía mantienen sus fondos en la China continental. El país aplica desde hace años estrictos controles de capital que restringen la salida de grandes cantidades de dinero sin autorización. Banqueros citados en las informaciones señalan que estas medidas dificultan las transferencias de nueva inversión hacia cuentas extranjeras.
Por ese motivo, buena parte del interés por los bancos estadounidenses procede de personas que ya tienen activos en el exterior. Para ellas, mover patrimonio desde Singapur o Hong Kong hacia Estados Unidos puede ser más fácil que transferir fondos directamente desde China. Aun así, las operaciones plantean dudas sobre la fiscalidad aplicable, la documentación necesaria y la información que deberán registrar las entidades financieras.
El desplazamiento refleja cómo los cambios regulatorios pueden alterar los flujos internacionales de capital. Estados Unidos gana interés entre algunas familias chinas, mientras Singapur y Hong Kong siguen siendo centros financieros relevantes. La ubicación de los activos, no obstante, no elimina las obligaciones de declaración ni la responsabilidad fiscal de sus titulares.