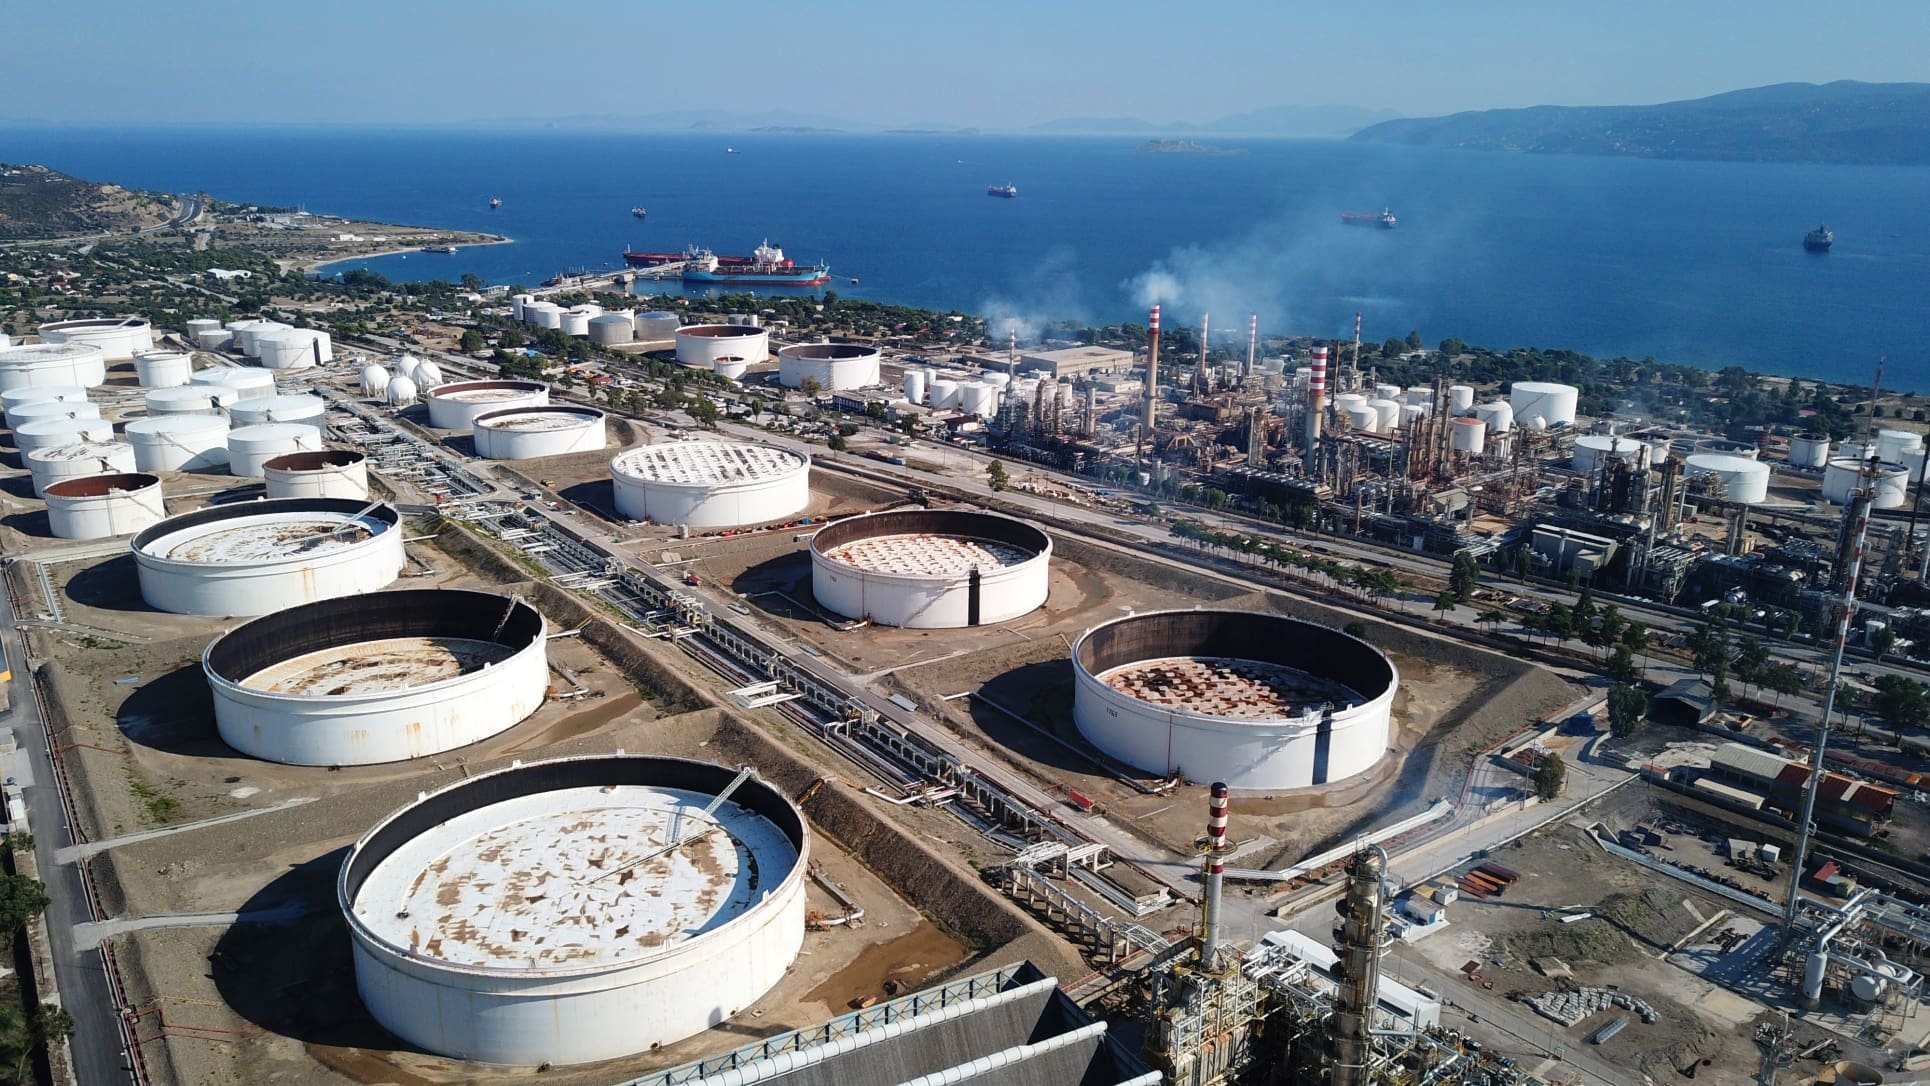
Goldman Sachs prevé que el mercado mundial del petróleo entre en una fase de excedente durante 2027, incluso con una pérdida de suministro de alrededor de un millón de barriles diarios vinculada a la guerra con Irán. En su escenario central, el banco de inversión calcula que el Brent podría situarse en una media de 88 dólares por barril el próximo año y descender hasta los 78 dólares en diciembre, frente a una cotización actual cercana a los 95 dólares.
Una oferta superior al consumo
Los analistas de Goldman Sachs, entre ellos Daan Struyven, estiman que la producción mundial de crudo superará al consumo en unos dos millones de barriles diarios de media en 2027. El cálculo ya incorpora el impacto de las interrupciones provocadas por el conflicto en Oriente Próximo, por lo que el excedente previsto respondería a una recuperación de la oferta más amplia que esas pérdidas de suministro.
La entidad considera que la prima de riesgo acumulada por los operadores durante la guerra tenderá a desaparecer. Si disminuye la probabilidad de cortes graves en el suministro, los compradores tendrán menos incentivos para pagar un sobreprecio destinado a protegerse frente a posibles interrupciones. Ese retroceso de la prima contribuiría a presionar a la baja las cotizaciones.
La previsión llega después de un año especialmente volátil para el mercado petrolero. En abril, el Brent llegó a superar los 126 dólares por barril, su nivel más elevado desde 2022, antes de iniciar una corrección pronunciada. La Agencia Internacional de la Energía también espera que el mercado avance de forma gradual hacia un escenario de exceso de oferta.
Más rutas alternativas y una demanda china débil
Uno de los elementos centrales del análisis de Goldman Sachs es la capacidad de Oriente Próximo para recuperar parte del suministro por vías distintas al estrecho de Ormuz. Los productores están recurriendo a oleoductos alternativos que permiten exportar crudo sin depender de que los petroleros atraviesen ese paso marítimo.
Según el banco, esas rutas podrían ampliar su capacidad en unos 3,8 millones de barriles diarios durante el próximo año. La infraestructura permitiría que llegara más petróleo al mercado internacional aunque persistieran las dificultades para el tráfico marítimo en Ormuz.
Por el lado de la demanda, Goldman Sachs no espera un repunte significativo del consumo chino. Su análisis apunta a una debilidad estructural del combustible utilizado en el transporte por carretera, relacionada en parte con el aumento del número de conductores que optan por vehículos eléctricos. Los analistas incluso contemplan que la demanda total de petróleo de China alcanzara su máximo ya en 2025. De confirmarse esa hipótesis, uno de los principales motores del crecimiento del consumo mundial dejaría de impulsar el mercado.
Un escenario de precios que sigue abierto
La previsión bajista no constituye, sin embargo, el único escenario que maneja Goldman Sachs. Si la guerra con Irán se intensifica y la producción de Oriente Próximo vuelve a sufrir daños graves, el Brent podría alcanzar una media aproximada de 120 dólares por barril en 2027.
En el extremo contrario, una recuperación más rápida de la producción y un aumento adicional de la oferta podrían llevar el precio a una horquilla de entre 60 y 70 dólares por barril. La evolución del conflicto, la seguridad del estrecho de Ormuz y el ritmo al que se normalice la producción serán, según el análisis, los factores decisivos para determinar cuál de estos escenarios termina imponiéndose.