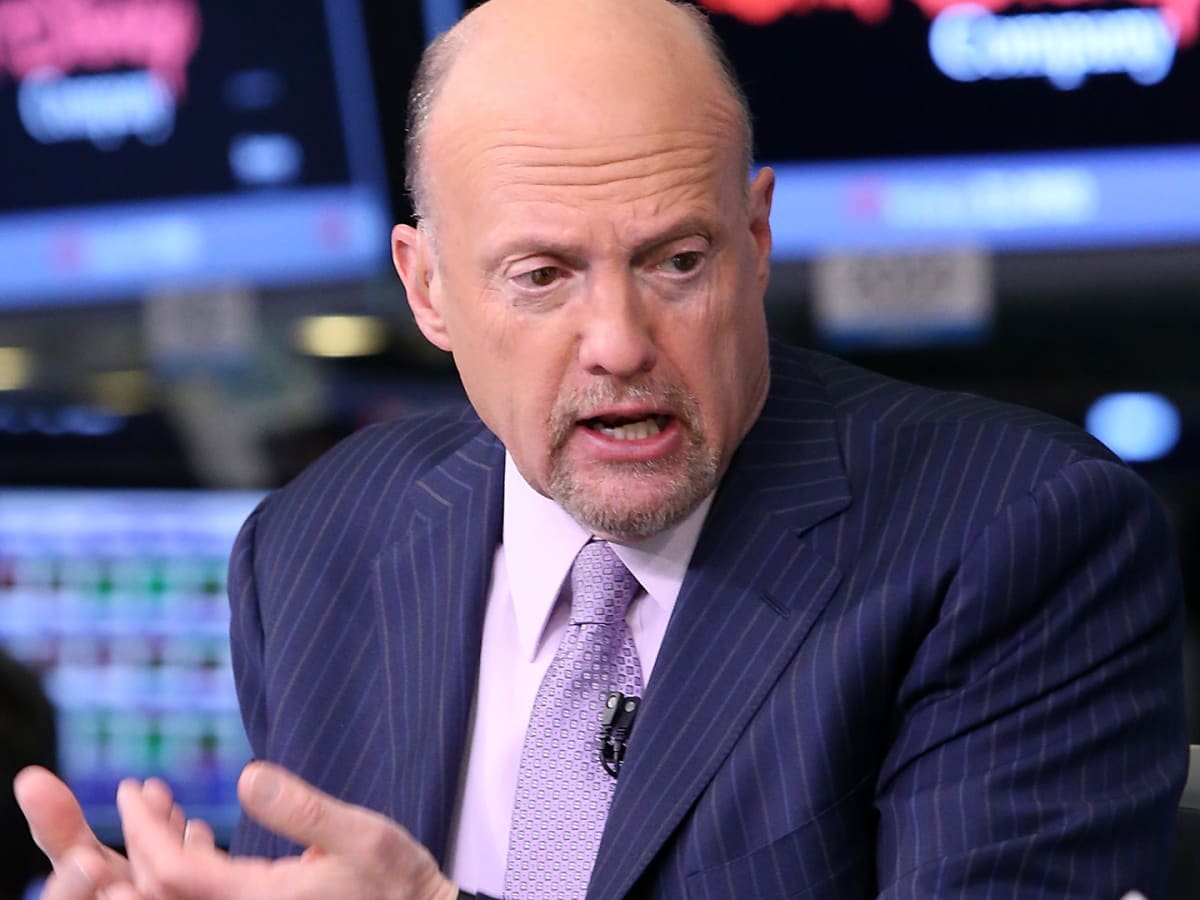
Los resultados de Nvidia volvieron a superar las previsiones del mercado, pero la presentación dejó en primer plano una duda más incómoda: si sus grandes clientes podrán mantener el ritmo de gasto necesario para sostener el ciclo de inversión en inteligencia artificial. Jim Cramer, presentador de CNBC, trasladó esa preocupación a Colette Kress, consejera delegada interina de la compañía.
La pregunta llegaba en un momento delicado para la acción. Los títulos de Nvidia han caído alrededor de un 24% este mes y acumulan seis semanas consecutivas de descensos. El mercado sigue valorando la fortaleza de la demanda de sus chips, pero también empieza a examinar quién está financiando las enormes inversiones en centros de datos y cuánto tiempo puede continuar ese esfuerzo.
La solvencia de los clientes, en el centro del debate
Cramer puso el foco en los grandes proveedores de servicios en la nube, que destinan miles de millones de dólares a comprar chips de Nvidia. Empresas como Microsoft, Amazon o Alphabet cuentan con una capacidad financiera muy superior a la de otros compradores, pero al mismo tiempo cada vez desarrollan más componentes propios. Además, AMD trata de ganar cuota en este mercado.
El riesgo no se limita a los gigantes tecnológicos. Nvidia también vende grandes volúmenes de chips a las llamadas neoclouds, proveedores especializados en capacidad de cálculo para inteligencia artificial. Según la fuente, algunas de estas compañías presentan una situación financiera más vulnerable que la de los grandes grupos tecnológicos.
La cuestión planteada a Kress fue, por tanto, si Nvidia depende cada vez más de clientes con un perfil de riesgo elevado. La consejera delegada interina lo negó tajantemente. Según explicó, los grandes proveedores de servicios en la nube intentan hacerse con toda la capacidad de cálculo de Nvidia que pueden, mientras que la base de clientes de la compañía sigue siendo amplia.
Ingresos por encima de las previsiones
Las cifras comunicadas por Nvidia respaldan, por ahora, el argumento de Kress. La compañía registró unos ingresos trimestrales de 115.840 millones de dólares, frente a los aproximadamente 109.100 millones que esperaba el consenso de analistas. El beneficio ajustado alcanzó los 2,68 dólares por acción, por encima de los 2,48 dólares previstos.
Para el trimestre en curso, Nvidia espera unos ingresos cercanos a los 130.000 millones de dólares, lo que supondría un crecimiento de alrededor del 90%. La empresa también elevó del 70% al 75% su previsión de crecimiento de los ingresos para el ejercicio fiscal que termina en enero de 2028.
Ese escenario continúa reflejando una demanda extraordinariamente fuerte de chips destinados a centros de datos. Sin embargo, las previsiones incorporan límites relevantes. Nvidia no cuenta en ellas con ingresos procedentes de la venta de chips para centros de datos en China.
China y la sucesión de Huang añaden incertidumbre
Las nuevas restricciones estadounidenses dificultan además que las empresas chinas alquilen capacidad de cálculo basada en tecnología de Nvidia. El mercado debe valorar, por tanto, el impacto de un entorno regulatorio que reduce las posibilidades de negocio de la compañía en ese país.
A esta incertidumbre se suma la sucesión de Jensen Huang. Nvidia continúa buscando un sustituto permanente para su máximo ejecutivo, y el consejo de administración ha señalado que no prevé su regreso. Por ahora, los resultados mantienen intacta la evidencia de una demanda sólida, pero la pregunta de Cramer apunta al riesgo que preocupa al mercado: quién seguirá financiando cientos de miles de millones de dólares en inversiones en inteligencia artificial si el capital se encarece y escasea.