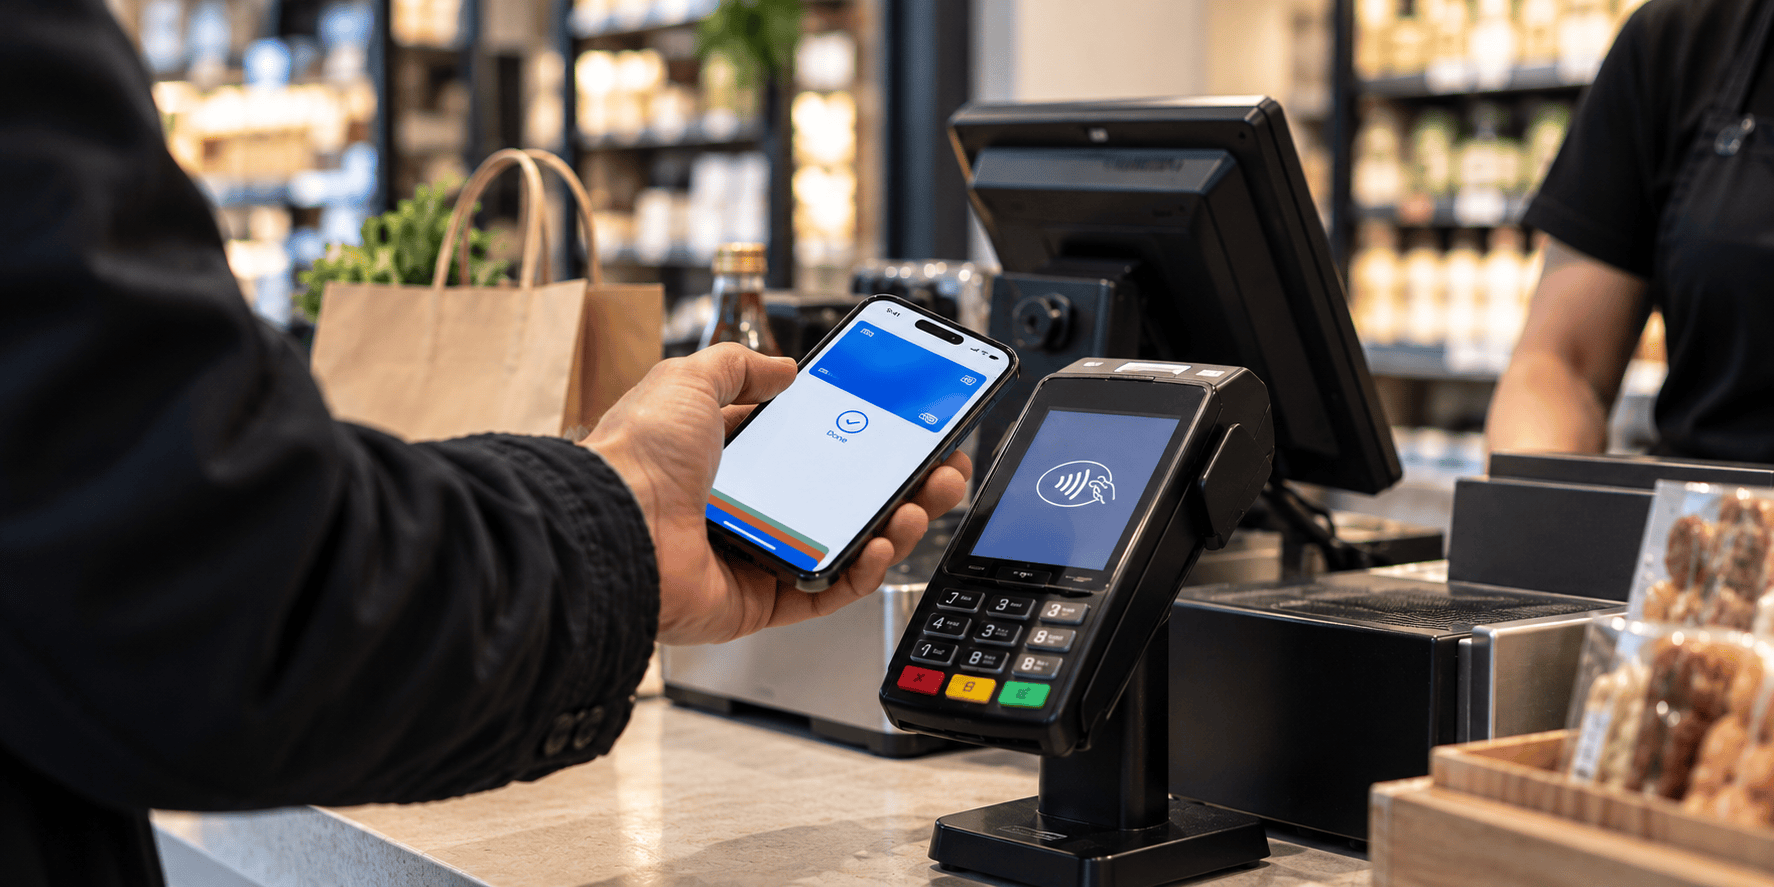
Las stablecoins movieron 97,9 billones de dólares entre enero y septiembre de 2026, pero solo una fracción reducida de ese volumen estuvo vinculada a pagos reales. Según los datos de la firma de análisis blockchain Allium, los pagos sumaron 482.000 millones de dólares, aproximadamente el 0,5% del total registrado.
La diferencia se explica porque las métricas brutas de actividad también incluyen transferencias entre plataformas de intercambio, operaciones automatizadas y otros movimientos técnicos habituales en los mercados de criptoactivos. Al excluir esas operaciones, el volumen atribuido a usuarios finales se reduce hasta unos 2,4 billones de dólares.
Un volumen elevado, pero con usos muy distintos
La cifra agregada de transacciones no refleja por sí sola hasta qué punto las stablecoins han penetrado en las finanzas tradicionales. Activos como Tether (USDT) y USD Coin (USDC) se utilizan para operar en exchanges, como garantía de préstamos o para mantener fondos denominados en dólares durante un periodo de tiempo.
En otras palabras, una transferencia de stablecoins no equivale necesariamente a un pago por bienes o servicios. Puede ser parte de una operación de liquidez, de una estrategia de negociación automatizada o de un movimiento interno entre cuentas y plataformas. Estas funciones tienen relevancia dentro del ecosistema financiero digital, pero no miden el mismo fenómeno que un pago internacional o una operación de crédito.
Los pagos, no obstante, están creciendo. Allium calcula que su volumen aumentó alrededor de un 45% en los nueve primeros meses de 2026, mientras que la cantidad total de stablecoins emitidas apenas varió en ese periodo.
El crédito basado en stablecoins sigue siendo pequeño
El uso de estos activos para conceder financiación continúa siendo limitado frente al tamaño del sistema financiero convencional. Un estudio de Galaxy situó en unos 20.430 millones de dólares el saldo vivo de los préstamos en plataformas de finanzas descentralizadas a finales de junio.
La cifra contrasta con los aproximadamente 365,5 billones de dólares de deuda acumulada por hogares, empresas y administraciones públicas en todo el mundo. La comparación no enfrenta magnitudes idénticas, pero sirve para dimensionar el tamaño todavía reducido de los préstamos canalizados mediante cadenas de bloques.
Los datos del Andersen Institute apuntan en la misma dirección. En julio, el 9,5% de las stablecoins analizadas se utilizaba en protocolos de préstamo o como garantía de créditos. Otro 28,2% permanecía en plataformas de intercambio centralizadas, principalmente para comprar y vender criptoactivos. En más de la mitad de los casos, los investigadores no pudieron determinar la función de los monederos analizados.
Más aplicaciones, aunque persisten riesgos de valor
El mercado está desarrollando usos ligados a actividades financieras concretas. Las stablecoins pueden servir para financiar infraestructuras de inteligencia artificial, por ejemplo mediante préstamos destinados a adquirir chips de alta potencia que después se alquilan a desarrolladores.
También se emplean en productos tokenizados. BlackRock utiliza la tecnología blockchain en un fondo de deuda pública estadounidense cuyas participaciones pueden canjearse por USDC. Además, la CFTC permite, bajo determinadas condiciones, utilizar stablecoins como garantía en la negociación de derivados financieros.
El Banco de Pagos Internacionales ha advertido, sin embargo, de que las stablecoins de distintos emisores pueden cotizar ocasionalmente a precios diferentes. Para que su adopción se extienda, estos activos deben poder intercambiarse de forma fiable y por su valor íntegro. Por ahora, el volumen total de transferencias refleja sobre todo la actividad interna del ecosistema cripto, mientras los pagos y el crédito representan una parte mucho menor.