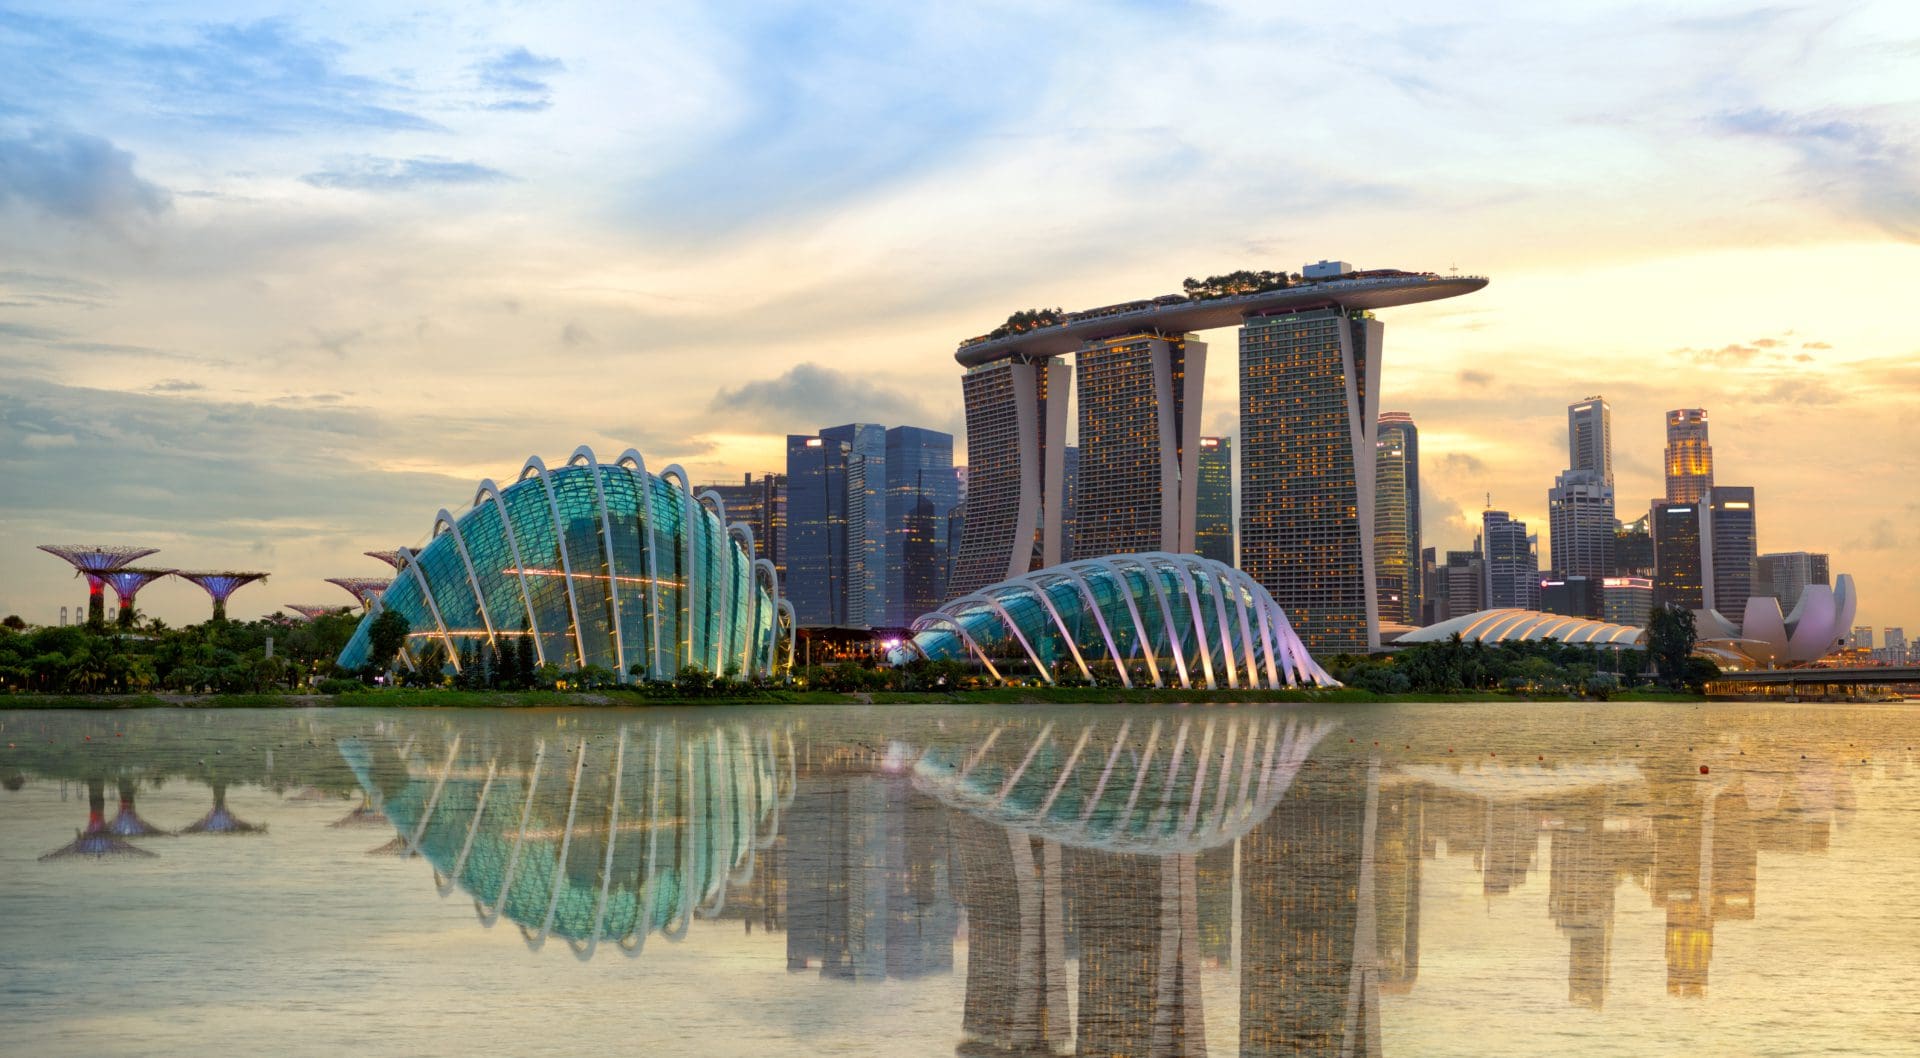
Singapur plantea exigir que las stablecoins estén respaldadas al 100% por reservas y prohibir que sus emisores paguen intereses o entreguen recompensas vinculadas a la tenencia de estos activos. La Autoridad Monetaria de Singapur (MAS) ha sometido el nuevo marco a consulta pública, en un movimiento que acerca la regulación del centro financiero asiático a la de Estados Unidos y la Unión Europea.
Reservas separadas y disponibles para el reembolso
La propuesta establece que los emisores deberán mantener activos suficientes para cubrir en todo momento la totalidad de las stablecoins emitidas. Esas reservas tendrán que permanecer separadas del patrimonio propio de la entidad emisora y solo podrán custodiarse en instituciones financieras que dispongan de las licencias correspondientes.
El objetivo de la MAS es reducir el riesgo de que los titulares encuentren dificultades al canjear sus tokens. Los emisores deberán conservar reservas disponibles tanto para atender los reembolsos como para proteger los fondos que se gestionen durante ese proceso.
El supervisor también delimita el uso que espera para estos activos. Según la propuesta, las stablecoins deben funcionar principalmente como un medio de pago y no como un producto diseñado para que los consumidores obtengan rentabilidad, de forma similar a un depósito bancario.
Por ese motivo, las nuevas reglas impedirían ofrecer intereses u otros beneficios directamente asociados a la posesión de una stablecoin. La medida afecta a los incentivos vinculados a la tenencia del token, no solo a los pagos que puedan realizarse con él.
Una línea regulatoria compartida con EE. UU. y la UE
La MAS sitúa su planteamiento dentro de una tendencia regulatoria más amplia. En Estados Unidos, la GENIUS Act prohíbe que los emisores paguen intereses o rendimientos a los titulares de stablecoins. En la Unión Europea, el Reglamento sobre los Mercados de Criptoactivos, conocido como MiCA, contempla limitaciones similares.
Ho Hern Shin, subdirector gerente de supervisión financiera de la MAS, sostuvo que unas stablecoins sometidas a reglas claras podrían tener un papel en los mercados financieros tokenizados. A su juicio, estos activos pueden servir como un medio de liquidación creíble mientras se contienen los riesgos para los usuarios y para el sistema financiero.
Singapur también estudia reconocer un número limitado de stablecoins extranjeras. Para acceder a ese posible reconocimiento, tendrían que estar sujetas en sus jurisdicciones de origen a una regulación considerada suficientemente equivalente a la singapurense. La autoridad todavía no ha concretado cómo se aplicaría ese mecanismo.
La consulta seguirá abierta hasta el 16 de octubre
Entre los aspectos pendientes figuran la atribución de responsabilidades cuando una stablecoin sea emitida conjuntamente por varias partes y el posible periodo transitorio para los emisores que ya operan en Singapur. La MAS tampoco ha anunciado cuándo entraría en vigor el nuevo marco.
El debate regulatorio se produce mientras el sector financiero local prueba aplicaciones concretas para las stablecoins reguladas. Ripple analiza el uso de su activo Ripple USD (RLUSD) para sustituir procesos de pago lentos y manuales en el comercio internacional.
La prueba se desarrolla dentro de un entorno controlado del banco central y forma parte de BLOOM, una iniciativa de la MAS centrada en nuevas formas de liquidar pagos y transacciones mediante pasivos bancarios tokenizados y stablecoins reguladas.
La autoridad ya celebró una primera consulta sobre estas normas en octubre de 2022 y publicó en agosto de 2023 su respuesta a los comentarios recibidos. La consulta actual permanecerá abierta hasta el 16 de octubre. Posteriormente está prevista otra consulta específica sobre regulación adicional.