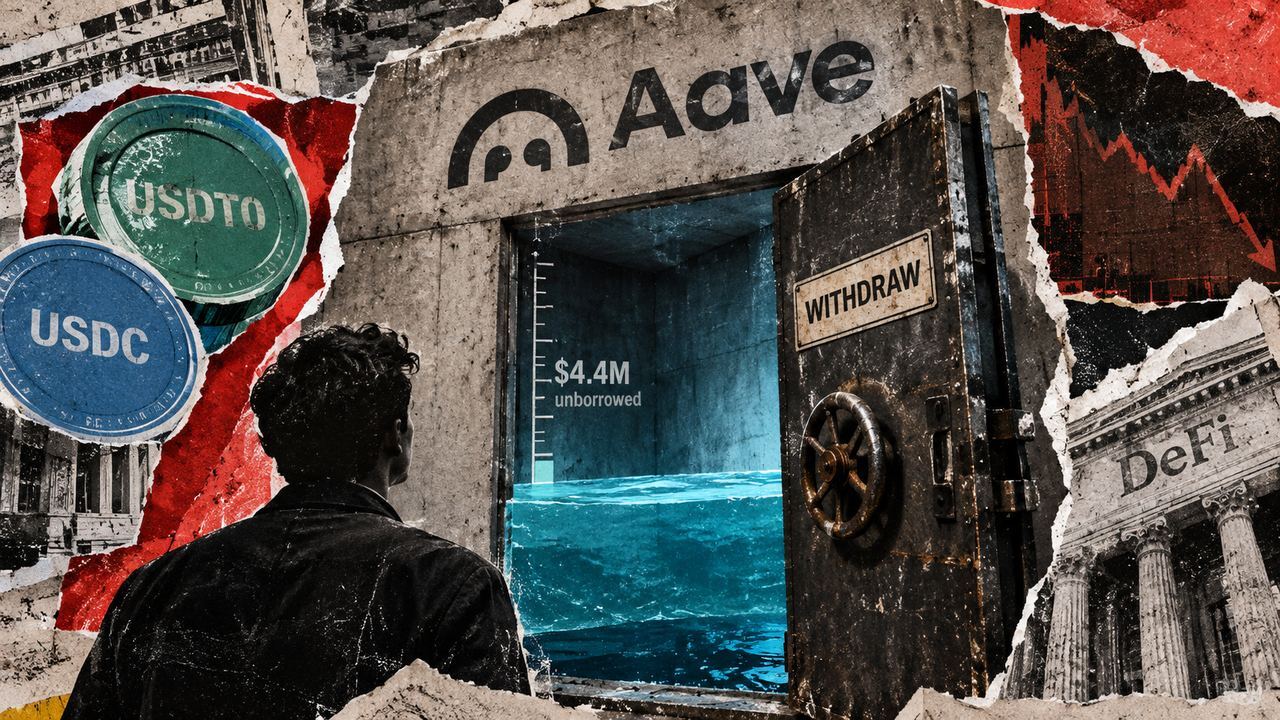
El mercado de préstamos de USDT0 en Aave V3 sobre la red Monad mostraba una rentabilidad anualizada del 6,10% el 12 de septiembre, pero solo mantenía disponibles unos 4,4 millones de dólares para retiradas. El resto de los fondos suministrados, hasta 55,9 millones, estaba prestado a otros usuarios.
La liquidez disponible es muy inferior al saldo del mercado
La instantánea de Aavescan reflejaba 51,5 millones de dólares tomados en préstamo frente a los 55,9 millones depositados en la reserva de USDT0. La diferencia, calculada a partir de cifras redondeadas, deja aproximadamente 4,4 millones sin prestar, equivalentes al 7,9% del suministro total.
Ese importe no representa una cantidad reservada para una cuenta concreta ni una cotización exacta para una operación. Es una estimación del colchón de liquidez de todo el mercado en ese momento. Tampoco hay constancia de que un usuario intentara retirar una suma determinada o de que una transacción hubiera fallado. Como referencia, una retirada hipotética de 5 millones de dólares superaría ese margen si antes no entraran nuevos depósitos o se produjeran reembolsos.
En Aave, los proveedores solo pueden retirar los tokens subyacentes que no estén prestados. Si varios depositantes abandonan el mercado mientras los préstamos siguen abiertos, aumenta la proporción de fondos utilizados. La curva de tipos de interés puede entonces elevar la rentabilidad de quienes permanecen, incluso aunque no haya crecido la demanda de nuevos préstamos.
La rentabilidad, por tanto, puede subir al mismo tiempo que se reduce el margen para salir en efectivo. Además, los usuarios que hayan aportado sus depósitos como garantía deben conservar suficiente colateral para respaldar sus propios préstamos antes de retirar fondos.
USDC tenía el mismo tipo, pero un colchón mayor
La misma captura mostraba una situación distinta en la reserva de USDC de Aave V3 Monad. El mercado tenía 197,3 millones de dólares suministrados y 180 millones prestados, lo que dejaba unos 17,3 millones disponibles. El tipo mostrado también era del 6,10%, aunque el volumen absoluto de liquidez libre era considerablemente mayor.
En ambos casos, más de nueve décimas partes de los fondos depositados estaban prestadas. La diferencia resulta relevante para una retirada de tamaño fijo: una salida de varios millones tendría un impacto potencialmente mayor sobre la reserva de USDT0 que sobre la de USDC.
Los datos de USDC también superaban los 163,7 millones de dólares de suministro recogidos en una tabla anterior de TokenLogic. Esa variación impide hablar de una retirada uniforme en todos los mercados de stablecoins de Monad, aunque las cifras no permiten determinar qué provocó el aumento posterior.
El 6,10% combina intereses e incentivos
La tasa publicada para USDT0 no procedía únicamente de los intereses pagados por los prestatarios. Según el desglose de la instantánea, un 4,34% correspondía al rendimiento del protocolo y un 1,76% adicional a recompensas en WMON. En USDC, la composición era de un 4,07% de rendimiento del protocolo y un 2,03% en incentivos de WMON.
TokenLogic había documentado el 11 de septiembre una caída del suministro de USDT0 desde un máximo de 167,3 millones de dólares el 15 de agosto hasta unos 57,2 millones aproximadamente tres semanas después. Durante ese periodo, la deuda se mantuvo entre 53 y 62 millones. En su análisis horario, el activo pasó 261 de 721 horas por encima del umbral de utilización óptima del 92%, incluidas 13 horas por encima del 98%. El tipo máximo para los prestatarios llegó al 27,21% anualizado en una hora concreta.
Estos datos históricos no equivalen a la rentabilidad efectiva de un depositante. La curva de Aave encarece el préstamo cuando la utilización se acerca al límite de la reserva, con el objetivo de incentivar reembolsos y nuevas entradas de liquidez. Una propuesta posterior de LlamaRisk planteó elevar del 4,40% al 5% uno de los tramos de esa curva para USDC y USDT0, aunque en el momento del análisis no estaba confirmada su ejecución.
Para evaluar una posición de préstamo, el tipo anunciado no cuenta toda la historia. También importan los fondos no prestados, el volumen de deuda pendiente, la composición entre intereses e incentivos y la ruta concreta de retirada disponible.