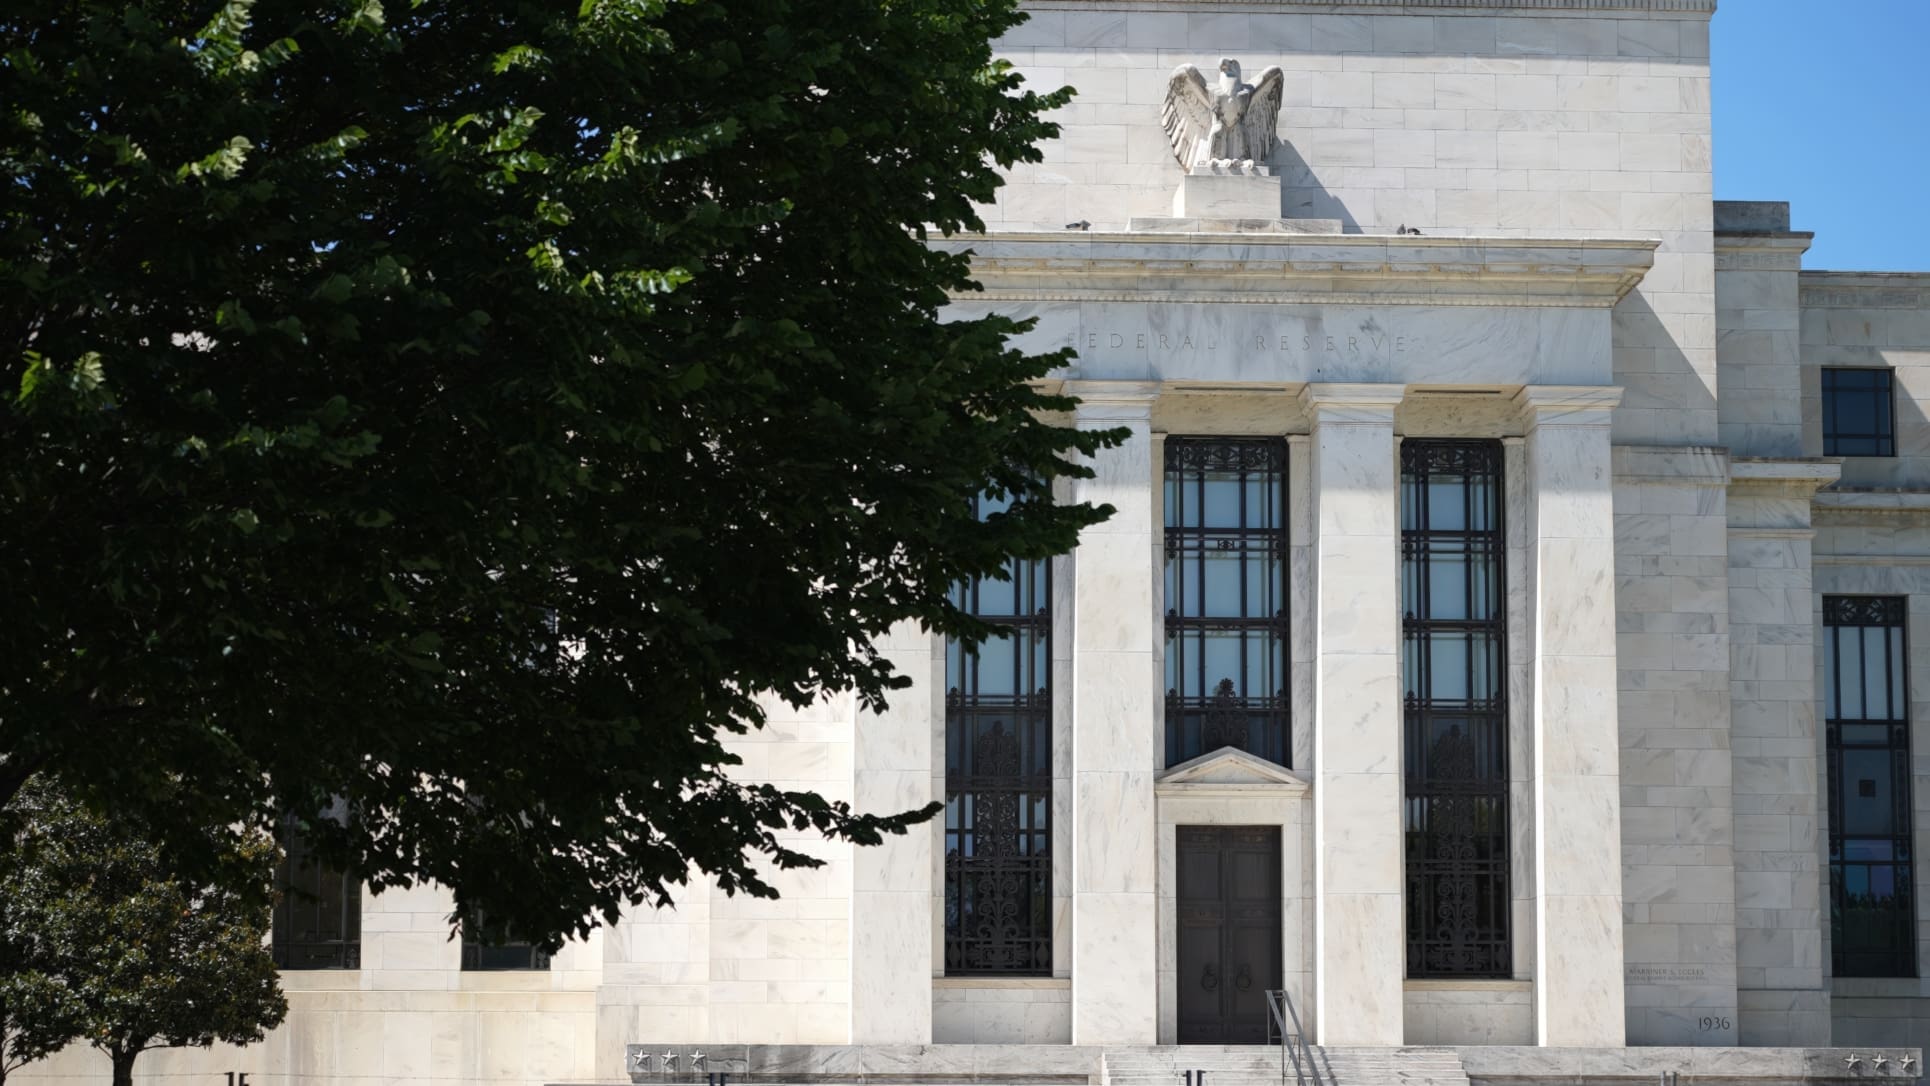
La Reserva Federal de Estados Unidos elevó esta semana su tipo de referencia en 0,25 puntos porcentuales, hasta una horquilla de entre el 3,75% y el 4%, en la que supone su primera subida en más de tres años. La decisión, adoptada pese a la presión política para abaratar el crédito, no ha desencadenado la inestabilidad que muchos inversores temían. Al contrario, el mercado de bonos estadounidense y el dólar han mostrado fortaleza.
La reacción refleja, según Erik Schmahl, estratega sénior de inversión, la confianza del mercado en la disposición de la Fed a actuar contra una inflación que continúa siendo demasiado elevada. La atención se centra ahora en los siguientes movimientos del banco central. Una nueva subida antes de que termine el año sigue siendo posible, aunque su evolución dependerá de cómo se comporte la inflación.
La Fed prioriza la inflación pese a la presión política
La decisión no sorprendió al mercado. La Reserva Federal considera que la economía estadounidense mantiene un crecimiento sólido: los consumidores siguen gastando, las empresas continúan invirtiendo y el mercado laboral conserva su resistencia. Ese escenario ofrece margen, a juicio del banco central, para endurecer la política monetaria sin provocar una frenada abrupta de la actividad.
La inflación, sin embargo, permanece por encima del objetivo del 2%. La guerra en Oriente Medio también ha encarecido la energía, un factor que puede prolongar las presiones sobre los precios y mantener la inflación elevada durante más tiempo.
Los doce miembros con derecho a voto del comité de política monetaria respaldaron la subida. El consenso resulta relevante también en el plano político. El presidente Donald Trump ha reclamado en varias ocasiones unos costes de financiación más bajos, mientras que el presidente de la Fed, Kevin Warsh, fue nombrado por Trump. Pese a ello, el comité optó de forma unánime por elevar los tipos.
Los bonos y el dólar interpretan la decisión como una señal de confianza
La respuesta del mercado de deuda era uno de los principales focos de atención. Antes del anuncio, la rentabilidad del bono estadounidense a dos años se situaba en el 4,74% y la del bono a diez años rondaba el 5%. El temor era que unos tipos más altos reavivaran las tensiones en la deuda pública.
Por ahora, esa reacción no se ha materializado. Para Schmahl, el comportamiento de las rentabilidades indica que los inversores consideran creíble la actuación de la Fed. La subida demuestra, según su valoración, que el banco central está dispuesto a intervenir cuando la inflación lo exige. El dólar también se benefició de esa percepción.
La confianza en la voluntad de la Reserva Federal de devolver la inflación al 2% resulta importante para el mercado. Si surgieran dudas sobre ese compromiso, los inversores podrían exigir primas de riesgo más elevadas por mantener deuda pública estadounidense.
El impacto sobre los activos de riesgo dependerá de los próximos pasos
Un aumento de los tipos suele encarecer la financiación y hacer más atractivos los bonos frente a las acciones y otros activos de riesgo. En esta ocasión, no obstante, Schmahl no considera inevitable que la subida provoque un deterioro inmediato en estos mercados.
El estratega sostiene que las mayores rentabilidades no obedecen a una falta de compradores de deuda estadounidense. La demanda de bonos continúa siendo elevada y los bancos siguen dispuestos a financiar a las empresas. Además, los tipos más altos reflejan sobre todo una economía que mantiene un ritmo de crecimiento sólido.
La demanda de capital vinculada a las inversiones en inteligencia artificial también sigue siendo intensa. A ello se suma que, en general, las empresas cuentan con balances saneados y pueden asumir por ahora unos costes de financiación mayores.
El escenario podría cambiar si la Fed encadena nuevas subidas. Un endurecimiento adicional presionaría a las acciones y al resto de activos de riesgo. De momento, Schmahl no aprecia motivos claros para anticipar ese desenlace, al considerar que las presiones inflacionistas subyacentes permanecen bajo control. La inflación será, en cualquier caso, la variable que marque el próximo movimiento del banco central.