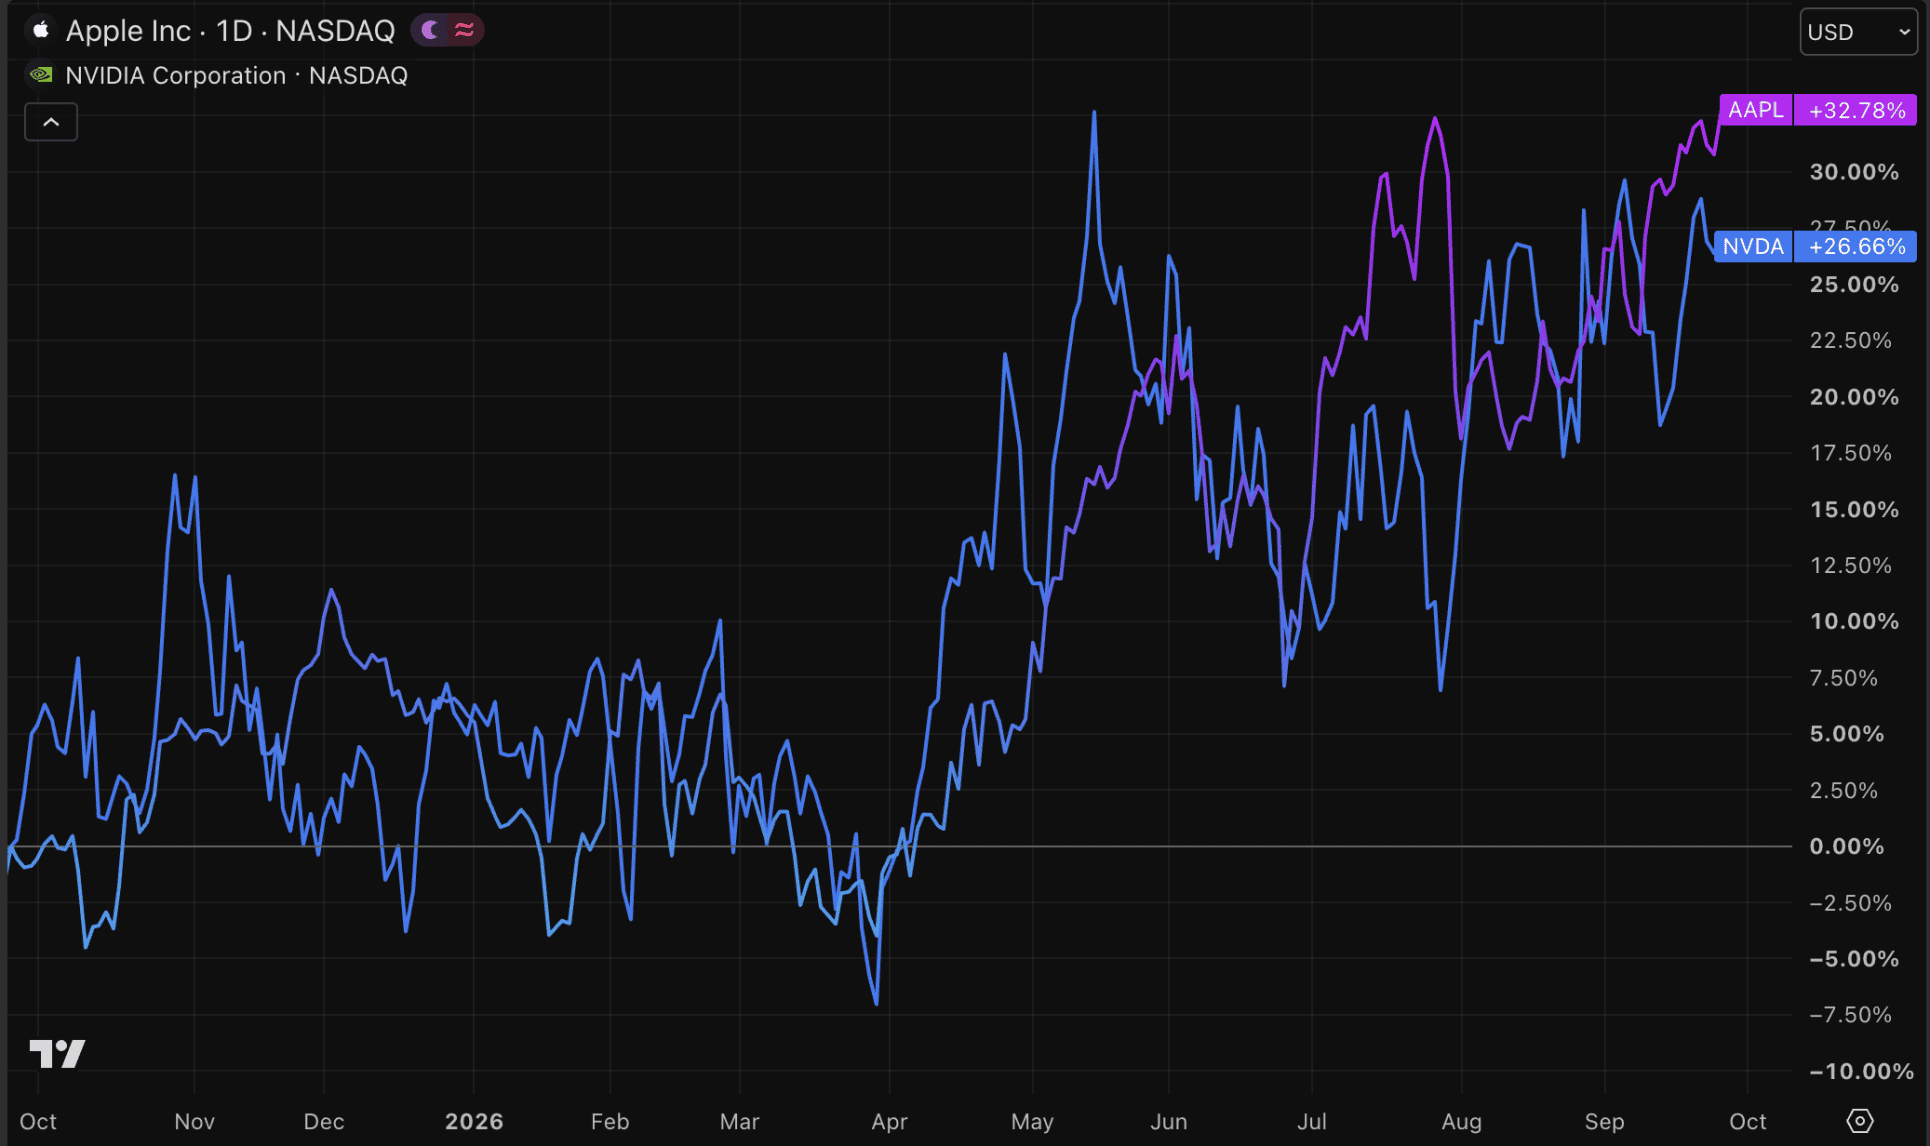
Jim Cramer ha situado a Nvidia y Apple en una categoría excepcional dentro de su cartera de referencia: son las dos compañías que, según el presentador, prefiere mantener antes que intentar aprovechar activamente sus movimientos en bolsa. La consideración no equivale, sin embargo, a declarar ambas acciones intocables.
Cramer es conocido por defender la venta de una compañía cuando la tesis que justificó la inversión deja de sostenerse. Su enfoque suele resumirse en la expresión “buy and homework” —comprar y hacer los deberes—, una variante de la estrategia de mantener una acción mientras los fundamentos y las expectativas que respaldaron la compra continúen vigentes.
La excepción que representan Nvidia y Apple
En el caso de Nvidia y Apple, su mensaje es distinto. Cramer las describe como valores que conviene “tener, pero no operar”, en referencia a su preferencia por no entrar y salir constantemente de estas posiciones. La razón principal es la confianza que mantiene en la dirección de ambas empresas y en su capacidad para ejecutar sus respectivas estrategias.
Ese respaldo no elimina la necesidad de analizar las cuentas, la valoración o las perspectivas de crecimiento. Cramer sostiene que incluso las compañías con los equipos directivos más sólidos pueden equivocarse y que las expectativas del mercado también pueden cambiar. Por tanto, el estatus especial de Nvidia y Apple no implica que los inversores deban dejar de revisar sus argumentos de inversión.
La confianza de Cramer en Jensen Huang
La figura de Jensen Huang, consejero delegado de Nvidia, ocupa un lugar central en la valoración que hace Cramer de la compañía. El presentador recuerda una intervención televisiva de septiembre de 2022, cuando Nvidia atravesaba una etapa de fuerte presión y sus acciones habían retrocedido con intensidad durante ese año.
Mientras el mercado mostraba dudas, Huang defendía que el desarrollo de la inteligencia artificial terminaría requiriendo grandes cantidades de chips fabricados por Nvidia. Un mes después, la acción alcanzó su suelo y, en la primavera siguiente, marcó nuevos máximos. Para Cramer, aquel episodio fue relevante no solo porque la tesis de Huang acabara encontrando respaldo en el mercado, sino también por la firmeza con la que el ejecutivo mantuvo su visión cuando esta contaba con poco apoyo.
Ese comportamiento reforzó la confianza del presentador en la capacidad del directivo para sostener una estrategia a largo plazo durante periodos de incertidumbre.
Una confianza condicionada a los hechos
Apple recibe una consideración similar por motivos relacionados con la calidad de su equipo directivo y con la trayectoria acumulada por la empresa. Aun así, Cramer insiste en que ninguna compañía queda al margen del análisis. Una valoración demasiado exigente, un crecimiento inferior al esperado o decisiones equivocadas de la dirección pueden alterar la tesis inicial.
Para ilustrar ese límite, cita a Bed Bath & Beyond. Según su argumento, la dirección de la empresa destinó miles de millones de dólares a recompras de acciones mientras el negocio subyacente se debilitaba. El ejemplo sirve para subrayar que una gestión aparentemente convencida de su estrategia no está por encima de la crítica ni garantiza por sí sola la evolución de una compañía.
Así, las “acciones sagradas” de Cramer representan sus valores de mayor confianza en este momento, no activos invendibles. Si los hechos que sostienen la historia de Nvidia o Apple cambiasen, también en esos dos casos tendría que revisarse la tesis y volver a examinar la realidad del negocio.