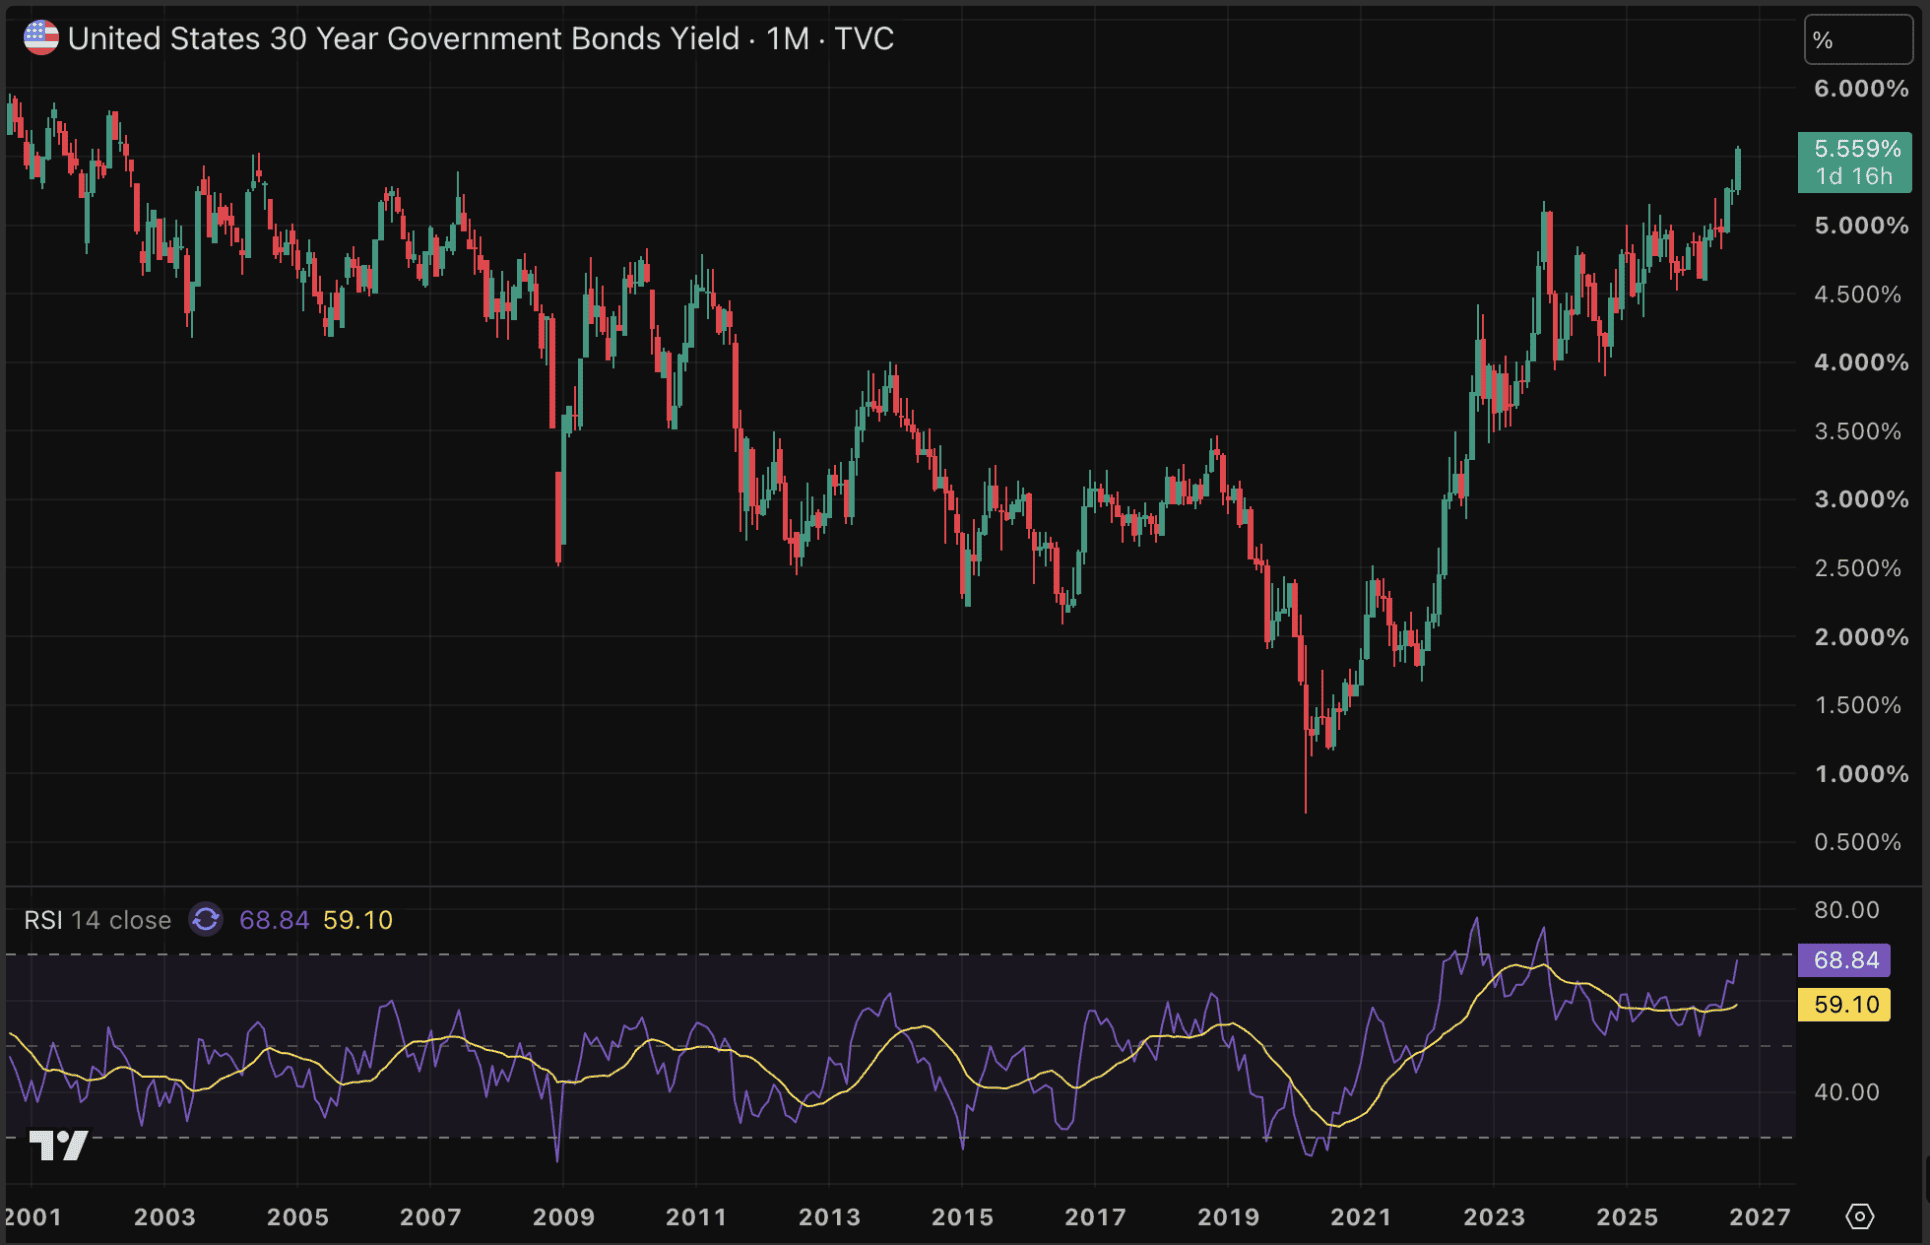
Un rendimiento superior al 5% en un bono del Tesoro estadounidense a 30 años no basta para convencer a Anshul Sehgal, codirector mundial de renta fija, divisas y materias primas de Goldman Sachs. El ejecutivo considera que el mayor potencial se encuentra ahora en la infraestructura que sostiene el desarrollo de la inteligencia artificial: capacidad de cálculo, centros de datos y empresas neocloud.
La rentabilidad del bono estadounidense a 30 años se sitúa alrededor del 5,56%. Para Sehgal, ese nivel ofrece un retorno razonable, pero no constituye necesariamente una oportunidad atractiva de entrada. Su argumento parte de la presión estructural que pesa sobre los tipos de interés a largo plazo y de la posibilidad de que las rentabilidades sigan elevadas.
Más oferta de deuda y menos compradores naturales
Una de las claves que señala el directivo de Goldman Sachs es el cambio en la demanda de deuda pública. Los estadounidenses de mayor edad compran menos bonos a largo plazo que en el pasado, mientras que el mercado necesita captar cada vez más financiación para cubrir las grandes inversiones vinculadas a la inteligencia artificial.
La combinación de una oferta creciente y una menor presencia de compradores naturales puede presionar a la baja los precios de los bonos. Cuando eso ocurre, las rentabilidades suben. A este factor se añade la incertidumbre sobre la sostenibilidad de la deuda pública de Estados Unidos, otro elemento que puede dificultar que los tipos a largo plazo se moderen.
En este contexto, Sehgal no centra su atención en bloquear durante tres décadas una rentabilidad del 5%, sino en las compañías que proporcionan la capacidad tecnológica necesaria para que avance el ciclo de inversión en IA.
La apuesta por el ‘long compute’
El concepto que utiliza el ejecutivo es “long compute”. La expresión engloba las inversiones en capacidad de cálculo para inteligencia artificial, centros de datos y neoclouds. Estas últimas son empresas que alquilan recursos de computación a compañías que entrenan y ejecutan modelos de IA.
Sehgal describe esta exposición como una operación asimétrica. La pérdida potencial de una acción puede ser elevada, pero, según su planteamiento, las empresas que consigan consolidarse podrían multiplicar varias veces su valor. El recorrido al alza sería, por tanto, mucho mayor que el de un bono soberano con un rendimiento del 5%, cuyo retorno está más limitado.
La comparación no elimina el riesgo. La infraestructura de IA exige inversiones intensivas y muchas empresas recurren a la deuda para financiarlas. Por eso, el mismo entorno de tipos elevados que mejora el atractivo relativo de los bonos también encarece la construcción de centros de datos, la adquisición de chips y el desarrollo de la infraestructura energética necesaria.
El coste de financiación, principal amenaza
El propio Sehgal reconoce que se trata de posiciones apalancadas. Si los costes de financiación permanecen demasiado altos o los flujos de caja esperados no llegan a materializarse, las valoraciones de estas compañías pueden quedar sometidas rápidamente a presión.
La política monetaria de la Reserva Federal añade otra variable al escenario. Sehgal sostiene que su presidente, Kevin Warsh, ha explicado en varias ocasiones, tras la reciente subida de tipos, que el banco central está principalmente retirando estímulos anteriores. En su interpretación, esto implica que la Fed todavía no se considera verdaderamente restrictiva.
Si los tipos tienen que subir más, el impacto recaería especialmente sobre consumidores y empresas dependientes de la financiación. La paradoja para la IA es que los tipos altos hacen más atractivos los bonos, pero al mismo tiempo amenazan con frenar el gasto necesario para ampliar su infraestructura. Aun así, Sehgal considera que, por ahora, la mayor oportunidad está en quienes suministran la capacidad de cálculo sobre la que se apoya ese ciclo de inversión.