Sentora ha propuesto operar un mercado de préstamos aislado sobre Ethereum dentro de Aave V4 a cambio de recibir el 50% de los ingresos generados por la instancia. Aunque Aave DAO conservaría la propiedad de los contratos y la capacidad última de retirar los permisos, los proveedores de liquidez asumirían las pérdidas de crédito que no quedasen cubiertas por las garantías de los prestatarios.
La propuesta, publicada el 28 de septiembre, se encuentra todavía en fase ARFC, destinada al debate de la comunidad. Antes de cualquier aprobación tendría que superar una votación en Snapshot y, posteriormente, una propuesta de mejora ejecutada en la cadena.
Sentora controlaría las decisiones operativas
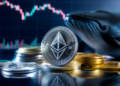
El diseño de Aave V4 separa el Hub, que concentra la liquidez, de los Spokes, donde se originan los préstamos contra activos colateralizados. Sentora plantea crear un Hub en Ethereum para sus propios Spokes, sin líneas de crédito con otros Hubs de Aave DAO. Los activos que podrían tomarse prestados se limitarían a RLUSD, PYUSD y OUSD, dejando fuera USDC y USDT.
Sentora elegiría los activos utilizados como garantía, las curvas de tipos de interés, los parámetros de liquidación y los oráculos. No sería propietaria de los contratos: recibiría permisos operativos revocables para gestionar los mercados. Aave DAO mantendría las funciones administrativas sobre el Hub, los Spokes y AccessManager, además de las actualizaciones de contratos y la concesión de roles.
La propuesta contempla distintos niveles de actuación. Sentora podría pausar o congelar una reserva, un activo o un Spoke de forma inmediata. También podría reducir el factor de garantía o endurecer un límite mediante un rol específico. En cambio, los aumentos de riesgo, los cambios en los modelos de tipos o las modificaciones de la configuración de liquidaciones quedarían sujetos a un retraso de 48 horas en la cadena.
Ese plazo permitiría observar una modificación programada, pero no incluye un mecanismo para cancelarla individualmente dentro de la ventana. La DAO tendría que promover otra propuesta de gobernanza para revocar los permisos de Sentora, una medida que eliminaría su autoridad hacia el futuro, pero no necesariamente impediría la acción ya programada.
Sin un proveedor independiente asignado
El planteamiento deja fuera de esta instancia a los actuales proveedores de servicios de riesgo de Aave. No tendrían el encargo de vigilar el mercado, recomendar cambios de parámetros o responder ante incidentes, ni recibirían una compensación específica por revisar las decisiones de Sentora. Podrían expresar objeciones por iniciativa propia, pero la propuesta no obliga a ninguno a supervisar el periodo de revisión.
Para añadir un activo colateral o desplegar otro Hub, Sentora tendría que publicar un análisis y esperar dos semanas. Una objeción de cualquier proveedor designado por Aave DAO detendría el proceso y lo enviaría a una votación vinculante en Snapshot. En la práctica, ese mecanismo depende de que alguien detecte un problema y decida plantear una objeción.
Los proveedores asumirían el déficit del Hub
El riesgo económico se concentra en los suministradores de liquidez del Hub de Sentora. Si una liquidación agota la garantía y la deuda pendiente no puede recuperarse, el Spoke trasladaría el déficit al Hub del que obtuvo el activo prestado. El déficit quedaría registrado contra ese activo y las pérdidas recaerían sobre sus proveedores.
La ausencia de líneas de crédito entre Hubs impediría cargar directamente el déficit sobre otros Hubs de Aave DAO, pero no protegería a los proveedores del Hub de Sentora frente a las pérdidas originadas por sus propios Spokes. La propuesta tampoco identifica un mecanismo de cobertura de primera pérdida, un mercado de Umbrella específico ni otro respaldo para ese déficit.
El acuerdo comercial plantea repartir a partes iguales los ingresos de la instancia: el 50% para Sentora y el 50% para Aave DAO. El reparto incluiría los ingresos del factor de reserva y las comisiones de liquidación del protocolo. La propuesta separada de Umbrella para Aave V4 menciona coberturas para Core WETH, Core USDC y Core USDT, pero no incluye el Hub planteado por Sentora.
El diseño final también dependerá de los activos y oráculos que se aprueben. El documento menciona USDe y PST como respaldo de los primeros préstamos con rendimiento en RLUSD, con PRIME y mWIN incorporados posteriormente, aunque su especificación enumera los cuatro activos. Además, la descripción de Bluechip vincula el préstamo de RLUSD a kBTC, mientras que la tabla recoge RLUSD, PYUSD y OUSD; el oráculo de OUSD queda pendiente de confirmación.