El S&P 500 cerró el martes en un nuevo máximo histórico y superó por primera vez los 7.800 puntos, impulsado de nuevo por las compañías tecnológicas. La fortaleza de la bolsa contrasta, sin embargo, con un mercado de bonos que mantiene los rendimientos de la deuda estadounidense por encima del 5% y vuelve a concentrar las principales señales de riesgo.
La tecnología vuelve a tirar de Wall Street
Las acciones tecnológicas fueron el principal motor de la subida. Marvell Technology avanzó un 5,8% después de elevar su previsión de ingresos, mientras que AMD ganó un 2,8%. En este último caso, el impulso llegó después de que Citi aumentara su precio objetivo ante la fuerte demanda de procesadores.
El avance permite al índice ampliar sus máximos pese a unas condiciones financieras menos favorables. Por ahora, Wall Street está resistiendo el repunte de los rendimientos de la deuda, aunque la subida bursátil depende en buena medida de la fortaleza de un grupo de compañías tecnológicas.
Los bonos mantienen la presión sobre el mercado
El rendimiento del bono estadounidense a diez años ronda el 5,31%, después de haber alcanzado el lunes su nivel más alto desde abril de 2002. El bono a treinta años ofrece alrededor de un 5,69%. Los rendimientos retrocedieron ligeramente el martes, pero volvieron a subir en la sesión posterior.
Ray Dalio señaló a China como uno de los factores que explican esta evolución. Según su planteamiento, Pekín no quiere continuar comprando deuda estadounidense de forma ilimitada. La cuestión es relevante porque Estados Unidos necesita seguir emitiendo grandes volúmenes de deuda pública. Si disminuye el interés de los compradores extranjeros, el Gobierno estadounidense podría tener que ofrecer tipos más elevados para atraer demanda.
Ese escenario añade presión a las valoraciones de la renta variable. Mientras el rendimiento del bono a diez años permanezca por encima del 5% y persistan las dudas sobre la demanda de deuda pública estadounidense, el repunte del S&P 500 seguirá desarrollándose sobre una base más frágil, pese a los nuevos récords del índice.
El petróleo y la Reserva Federal completan el cuadro
El mercado energético también continúa aportando incertidumbre. El Brent subió el miércoles hasta situarse alrededor de 101,76 dólares por barril, mientras que el WTI cotizaba cerca de los 90,57 dólares. El suministro físico de crudo procedente de Oriente Próximo ha mejorado durante las últimas semanas, pero los riesgos geopolíticos siguen siendo elevados.
Los nuevos ataques de los hutíes contra Arabia Saudí han reavivado el temor a posibles daños en las infraestructuras petroleras. El precio del crudo queda así sometido a dos fuerzas contrapuestas: una oferta más abundante y una prima de riesgo geopolítico todavía elevada.
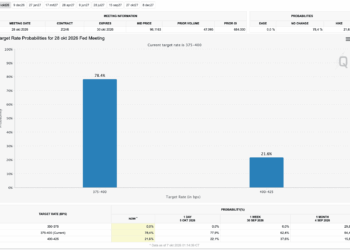
La atención se desplaza ahora a la Reserva Federal. Este miércoles se publicarán las actas de la reunión de septiembre, en la que el banco central estadounidense subió los tipos de interés por primera vez desde 2023. Los inversores buscarán indicios sobre el grado de división entre sus responsables y sobre su valoración de la inflación, el mercado laboral y el rápido repunte de los rendimientos a largo plazo.
El resultado es un escenario poco habitual: el S&P 500 cotiza en máximos históricos, las tecnológicas conservan su impulso y el petróleo se mantiene elevado. Al mismo tiempo, el mercado de bonos sigue poniendo a prueba la solidez de la subida bursátil.