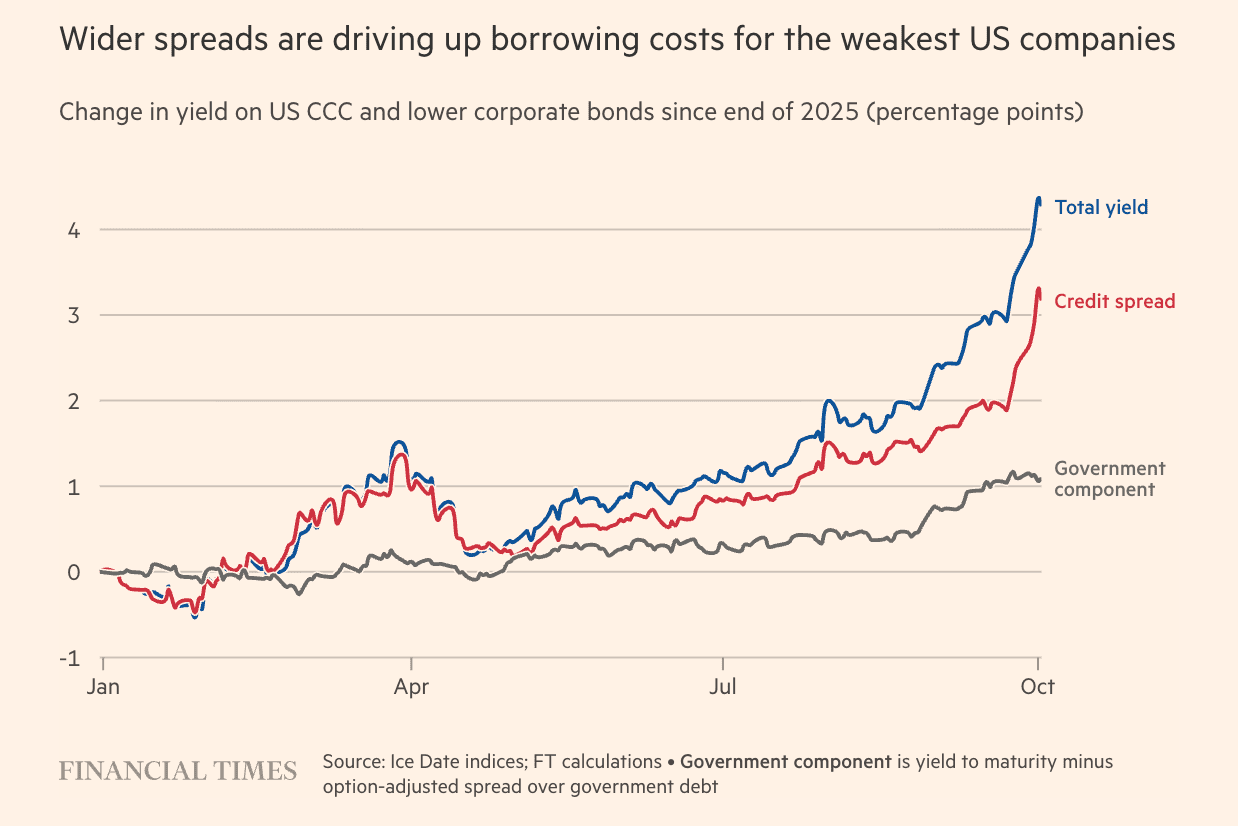
Los costes de financiación de las empresas estadounidenses con peor calificación crediticia han alcanzado alrededor del 17% este mes, el nivel más alto desde mayo de 2020. La subida de los rendimientos de los bonos está endureciendo especialmente las condiciones para las compañías con una nota de CCC o inferior, que afrontan un encarecimiento creciente de la deuda y mayores dificultades para refinanciarse.
La prima de riesgo que pagan estas empresas frente a la deuda considerada más segura se sitúa ya en torno a 12 puntos porcentuales, según los datos recogidos por Financial Times. Es el nivel más elevado desde 2022. Además, los tipos de interés aplicados a las compañías con calificación CCC han aumentado más de cuatro puntos porcentuales en lo que va de año.
La refinanciación concentra el riesgo
El problema no afecta únicamente a las nuevas emisiones. Muchas empresas aprovecharon los tipos históricamente bajos de comienzos de esta década para endeudarse. Cuando esos préstamos y bonos vencen, deben sustituirlos por nueva financiación a un coste considerablemente superior.
El impacto puede ser relevante incluso para compañías con una posición financiera más sólida. Moody’s estima que entre 2026 y 2030 vencerán alrededor de 1,45 billones de dólares de deuda corporativa estadounidense con grado de inversión. Si los tipos permanecen durante mucho tiempo en niveles elevados, la renovación de esos vencimientos podría presionar la rentabilidad y aumentar las dificultades para algunos emisores.
En las empresas con calificaciones más bajas, el margen de maniobra es menor. El aumento de los intereses puede absorber una parte creciente de los beneficios y complicar el acceso al mercado justo cuando necesitan sustituir deuda antigua. La cuestión, por tanto, no se limita al precio de las nuevas emisiones, sino también a la capacidad de cada compañía para asumir pagos más altos.
Las empresas retrasan emisiones y acortan plazos
La incertidumbre ya se refleja en el mercado de bonos corporativos. Bank of America ha reducido de unos 160.000 millones a 110.000 millones de dólares su previsión de emisiones en dólares por parte de compañías con grado de inversión para este mes.
Algunas empresas están optando también por recurrir a deuda con vencimientos más cortos. La estrategia permite evitar comprometerse durante años con los costes actuales, con la expectativa de poder refinanciar más adelante a tipos inferiores. Sin embargo, también eleva la necesidad de volver al mercado en un plazo más reducido.
Otras operaciones se han aplazado o modificado ante las mayores exigencias de los inversores. En un entorno de financiación más caro, las compañías deben ofrecer condiciones más atractivas para colocar su deuda, lo que puede elevar aún más el coste final de las emisiones.
El efecto puede extenderse a la economía
Si los tipos a largo plazo se mantienen cerca de los niveles actuales, las consecuencias podrían ir más allá del aumento del gasto financiero. Las empresas pueden posponer inversiones, adquisiciones, recompras de acciones y planes de expansión cuando financiar esas decisiones deja de resultar rentable.
Hasta ahora, las grandes compañías tecnológicas han resistido relativamente bien la subida de los tipos, apoyadas en sus sólidos flujos de caja y en las inversiones en infraestructuras de inteligencia artificial. Pero una prolongación del endurecimiento financiero podría ampliar las dificultades a otros segmentos empresariales.
La principal prueba llegará cuando un número elevado de compañías tenga que refinanciar simultáneamente su deuda. Si el crecimiento de los beneficios no compensa el aumento de los intereses, la presión sobre los tipos podría transformarse en un problema de crédito.