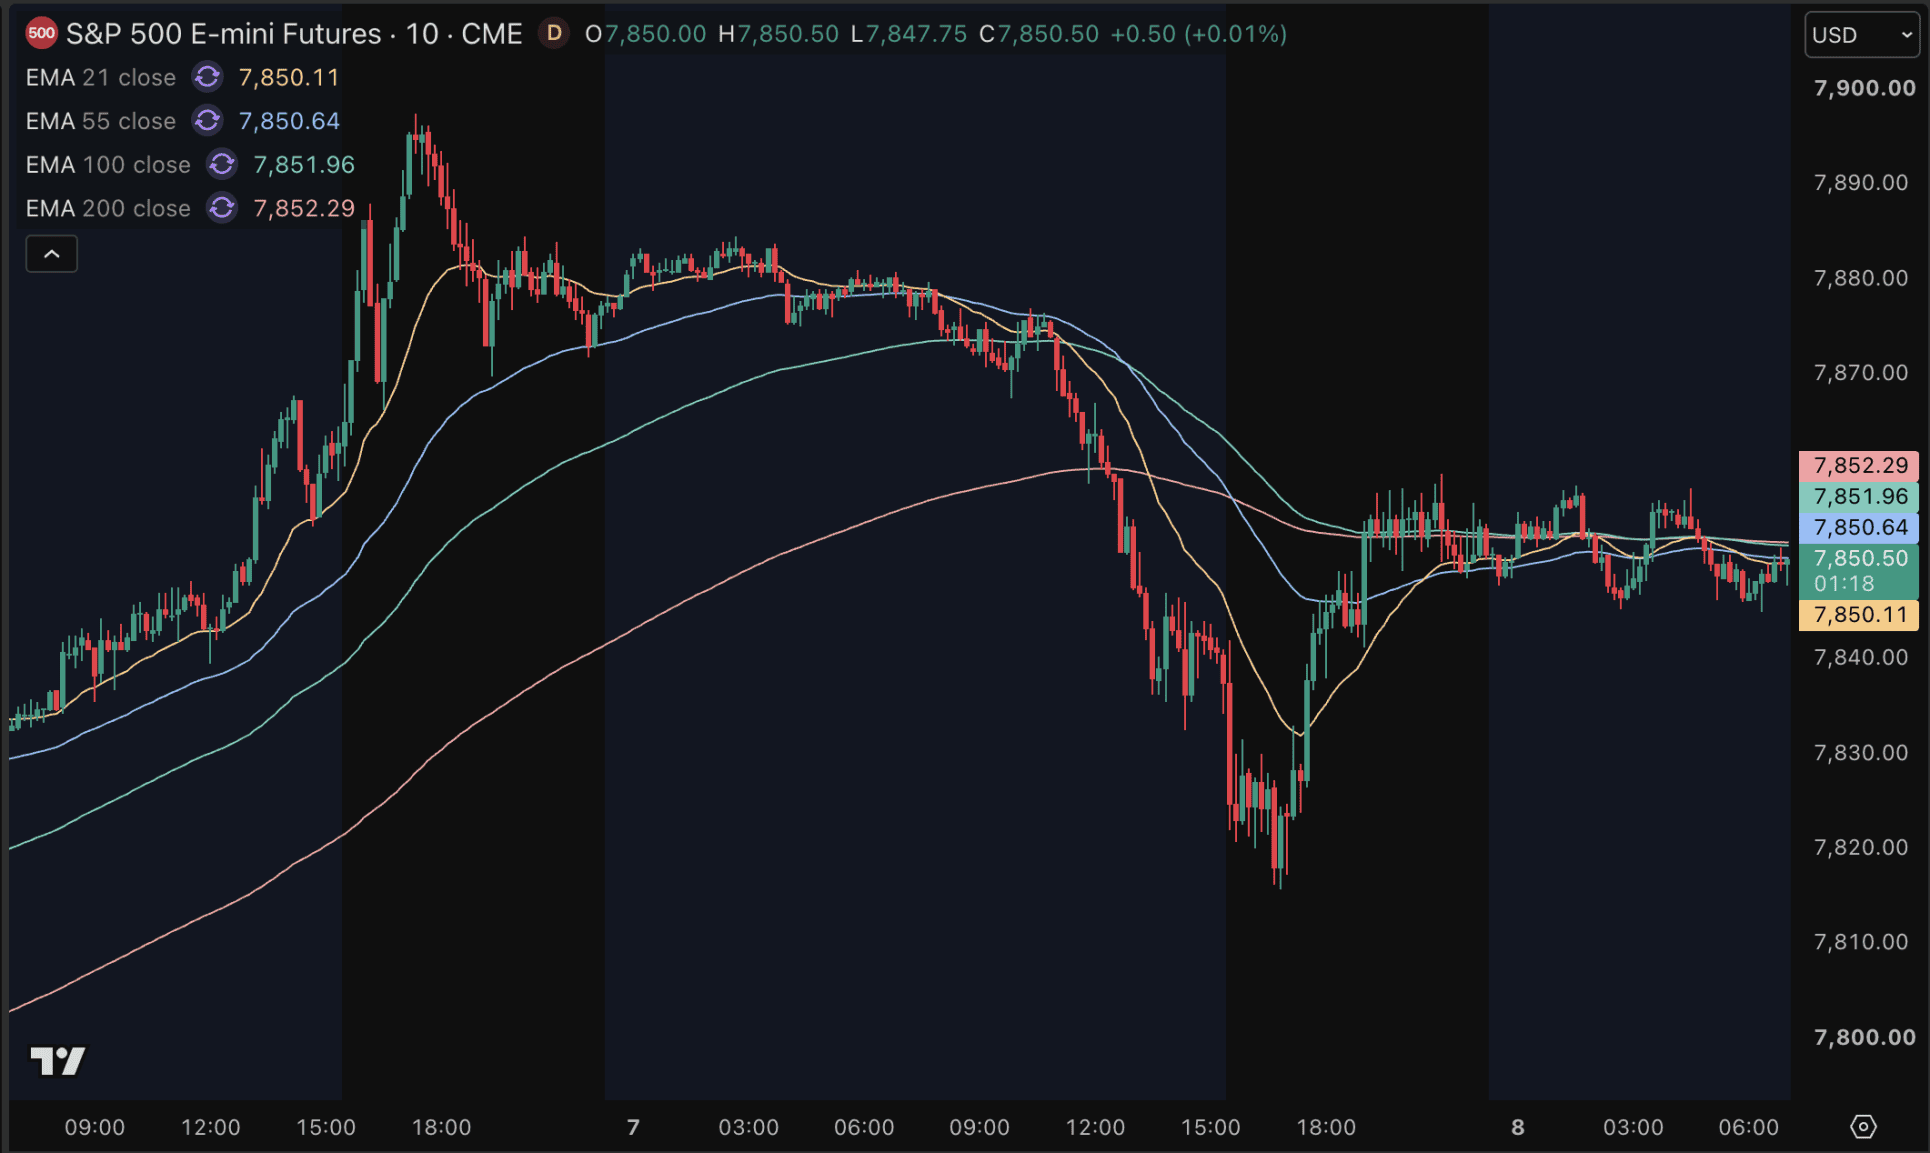
El S&P 500 retrocedió un 0,2% el miércoles y se alejó del máximo histórico que había marcado en la sesión anterior, en una jornada condicionada de nuevo por el repunte de los rendimientos de la deuda estadounidense. El Dow Jones perdió más de 340 puntos y el Nasdaq cerró también con una caída del 0,2%.
La deuda vuelve a marcar el ritmo de Wall Street
La rentabilidad del bono del Tesoro estadounidense a diez años subió hasta el 5,365%, su nivel más alto desde abril de 2002. En el tramo largo de la curva, el rendimiento del bono a treinta años alcanzó el 5,732%.
El movimiento vuelve a poner el foco en el coste de la financiación y en la presión que unos tipos elevados ejercen sobre las valoraciones bursátiles. Cuando aumenta el rendimiento de la deuda, las empresas y los inversores afrontan unas condiciones financieras más exigentes, un factor que afecta especialmente a los sectores que dependen en mayor medida de la financiación externa.
El sector industrial se encuentra entre los segmentos con peor comportamiento esta semana, en línea con la evolución de las últimas sesiones. La subida de los tipos a largo plazo puede dificultar el acceso al crédito y encarecer los proyectos de inversión para las compañías más expuestas a la financiación.
Los beneficios empresariales sostienen el optimismo
Pese al avance de los rendimientos, una parte importante del mercado mantiene una visión favorable gracias a la fortaleza de los resultados empresariales, sobre todo entre las grandes compañías tecnológicas. Según las previsiones recopiladas por FactSet, los beneficios de las empresas del S&P 500 crecerían alrededor de un 30% en el tercer trimestre.
De confirmarse, sería el tercer trimestre consecutivo con un aumento superior al 25%. Esa expectativa explica por qué algunos inversores consideran que el crecimiento de las ganancias todavía puede compensar el efecto negativo de unos tipos de interés elevados.
La temporada de resultados será, por tanto, una prueba para la resistencia de las cotizaciones. Un crecimiento cercano al 30%, acompañado de previsiones sólidas por parte de las empresas, podría mantener el respaldo fundamental del mercado. En cambio, un deterioro de las estimaciones mientras los tipos permanecen por encima del 5% dejaría a Wall Street con uno de sus principales apoyos debilitado.
El petróleo añade incertidumbre geopolítica
La renta variable estadounidense también afronta un entorno más complejo por la evolución del crudo y las tensiones internacionales. El Brent subió el jueves hasta unos 102 dólares por barril, mientras que el West Texas Intermediate (WTI) cotizaba alrededor de los 89 dólares.
El repunte se produjo después de conocerse informaciones sobre una posible reconsideración, por parte de Estados Unidos, de operaciones militares a gran escala contra Irán. A esta situación se suman nuevas tensiones en Arabia Saudí y en el estrecho de Ormuz.
Con los tipos en niveles no vistos en más de dos décadas y el petróleo por encima de los 100 dólares en el caso del Brent, el mercado entra en una fase especialmente dependiente de los resultados empresariales. La cuestión central será si el crecimiento de los beneficios puede seguir compensando el endurecimiento de la financiación y el aumento de la incertidumbre geopolítica.