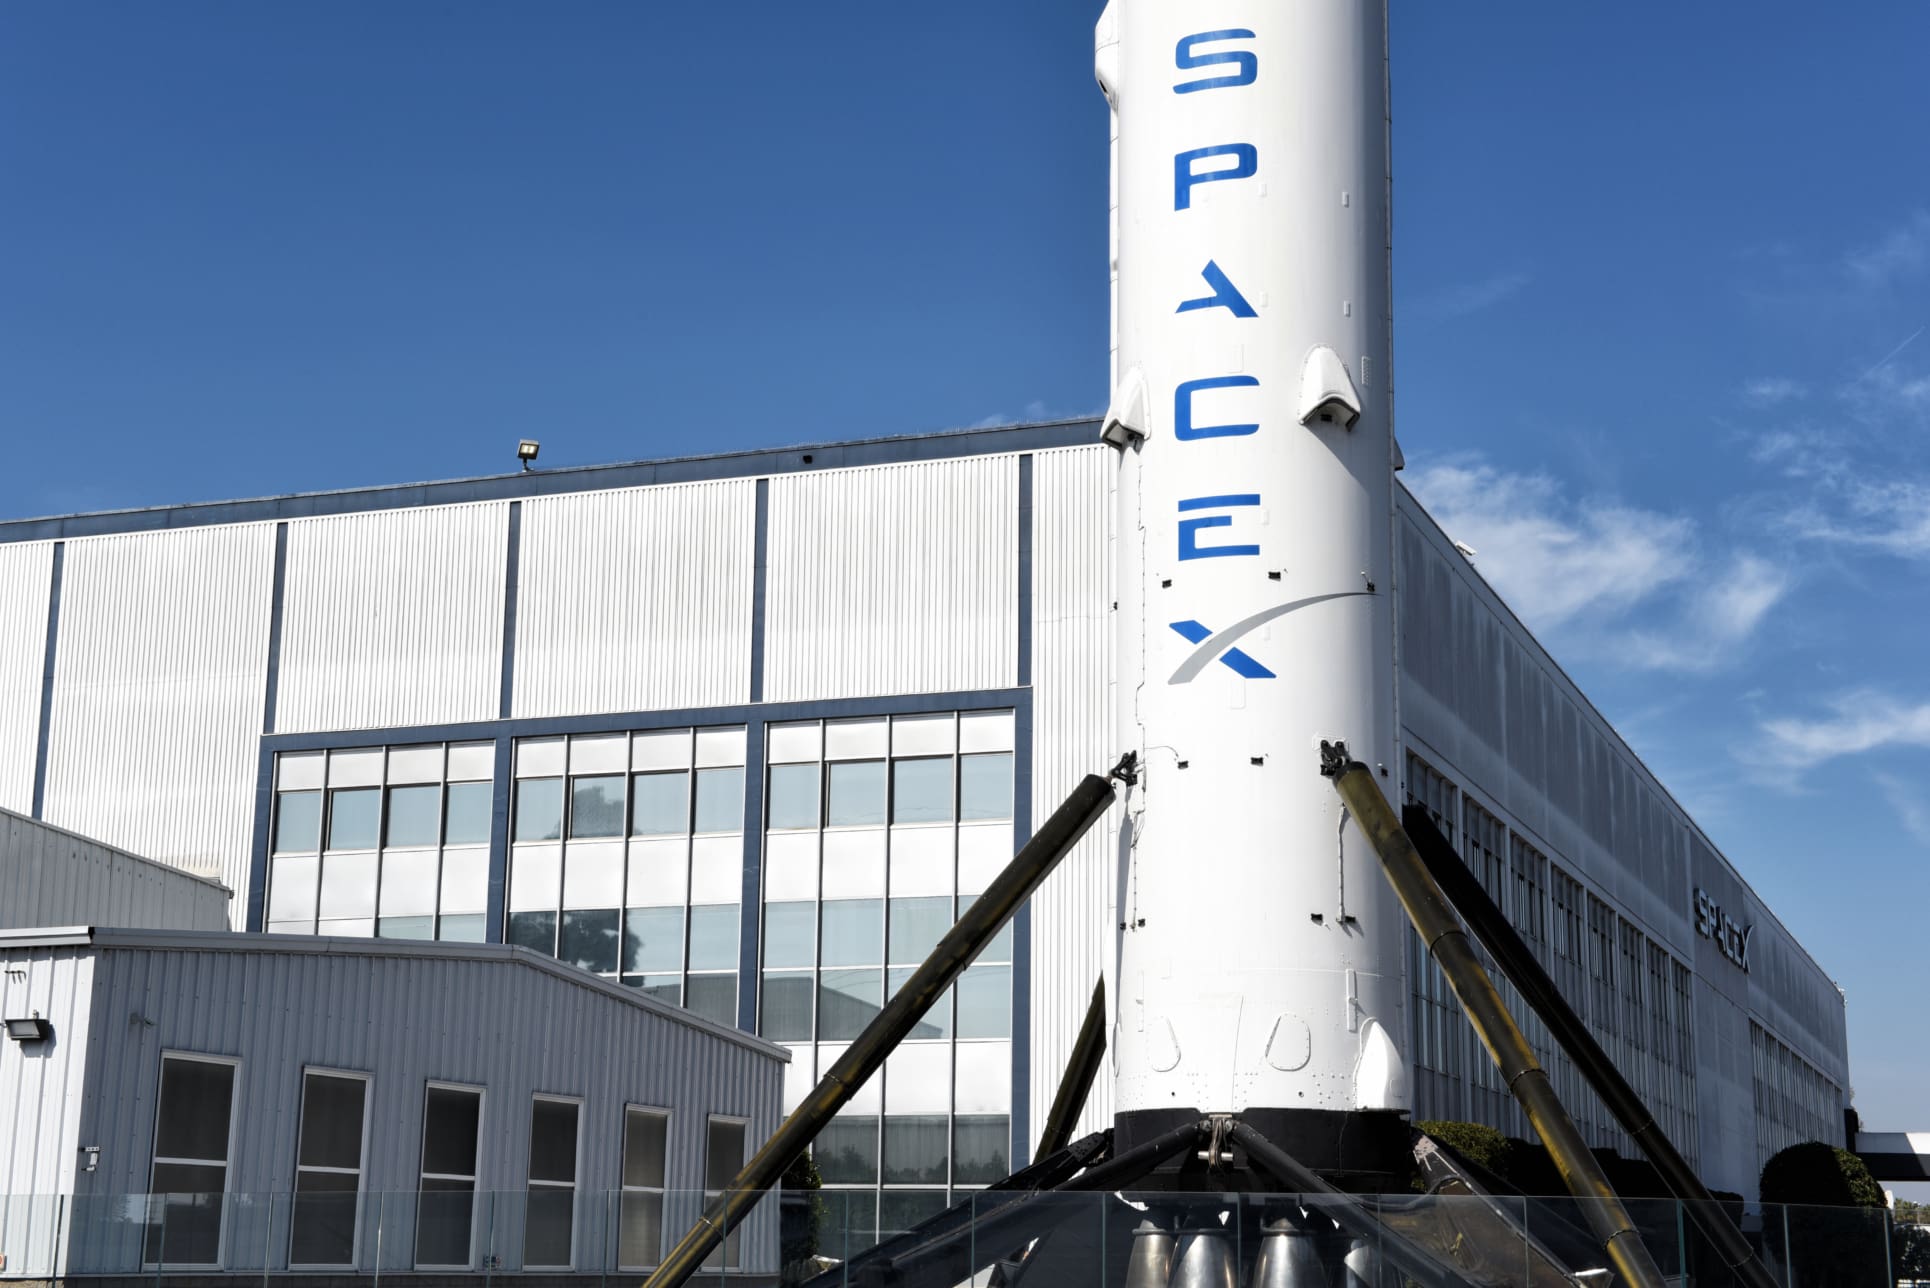
El riesgo crediticio de SpaceX alcanzó el miércoles su nivel más alto registrado, después de conocerse que la compañía de Elon Musk pretende captar otros 40.000 millones de dólares de deuda para comprar chips de Nvidia. El coste de asegurar sus obligaciones frente a un posible impago subió hasta los 194 puntos básicos, frente a los aproximadamente 110 puntos básicos de junio, según la información citada por el Financial Times.
Una nueva ronda de financiación eleva la deuda
La operación prevista combinaría dos vías de financiación. SpaceX buscaría obtener unos 10.000 millones de dólares mediante préstamos bancarios y otros 30.000 millones a través de bonos con calificación de grado de inversión.
Estos recursos se sumarían a los 25.000 millones de dólares de deuda emitidos por la empresa en junio. La compañía está utilizando esta financiación para reforzar su apuesta por los chips de Nvidia y avanzar en su expansión hacia las infraestructuras de inteligencia artificial.
El aumento del coste de los seguros de impago, conocidos como CDS, refleja una mayor percepción de riesgo entre los inversores. Cuanto más alta es la prima exigida para cubrir la deuda frente a un eventual impago, mayor es la cautela del mercado respecto a la capacidad del emisor para hacer frente a sus obligaciones.
Los bonos también reflejan más presión
La tensión no se limita al mercado de derivados de crédito. Los bonos de SpaceX también han registrado un deterioro en las condiciones exigidas por los inversores.
En una emisión con vencimiento en 2056, el diferencial de rentabilidad frente a los bonos del Tesoro estadounidense aumentó hasta 2,36 puntos porcentuales. En junio, ese diferencial se situaba en 1,75 puntos porcentuales. La ampliación indica que los compradores reclaman una compensación mayor para mantener exposición a la deuda de la compañía.
El volumen de financiación anunciado intensifica las dudas sobre el rendimiento que podrán generar las inversiones en inteligencia artificial y capacidad de computación. Adam Jonas, analista de Morgan Stanley, señaló esta semana que algunos inversores cuestionan que SpaceX pueda convertirse en un actor relevante en el desarrollo de modelos avanzados de IA y en la computación en el espacio.
El crédito pone a prueba el ciclo de inversión en IA
La preocupación no afecta únicamente a SpaceX. Alphabet, Meta, Oracle y Amazon han recurrido también a préstamos y emisiones de bonos de gran tamaño para financiar sus proyectos de inteligencia artificial. En conjunto, estas compañías han captado cientos de miles de millones de dólares mediante los mercados de deuda.
El riesgo crediticio también se ha incrementado en varias de ellas. El coste de asegurar la deuda de Oracle ha subido con fuerza, mientras que las primas de los CDS de Nvidia, Alphabet, Meta y Microsoft se aproximan a máximos históricos.
El movimiento no implica que los inversores hayan abandonado la expectativa de una fuerte expansión de la inversión en IA. Sí muestra, en cambio, que están exigiendo una mayor protección ante la posibilidad de que los rendimientos de estos proyectos queden por debajo de lo previsto.
En ese contexto, la nueva deuda de SpaceX coloca el foco sobre la capacidad real de las empresas tecnológicas para sostener este ciclo de inversión mediante financiación ajena. El mercado de crédito empieza a evaluar con más intensidad cuánta deuda puede absorber la expansión de la inteligencia artificial y si las futuras rentabilidades serán suficientes para respaldarla.