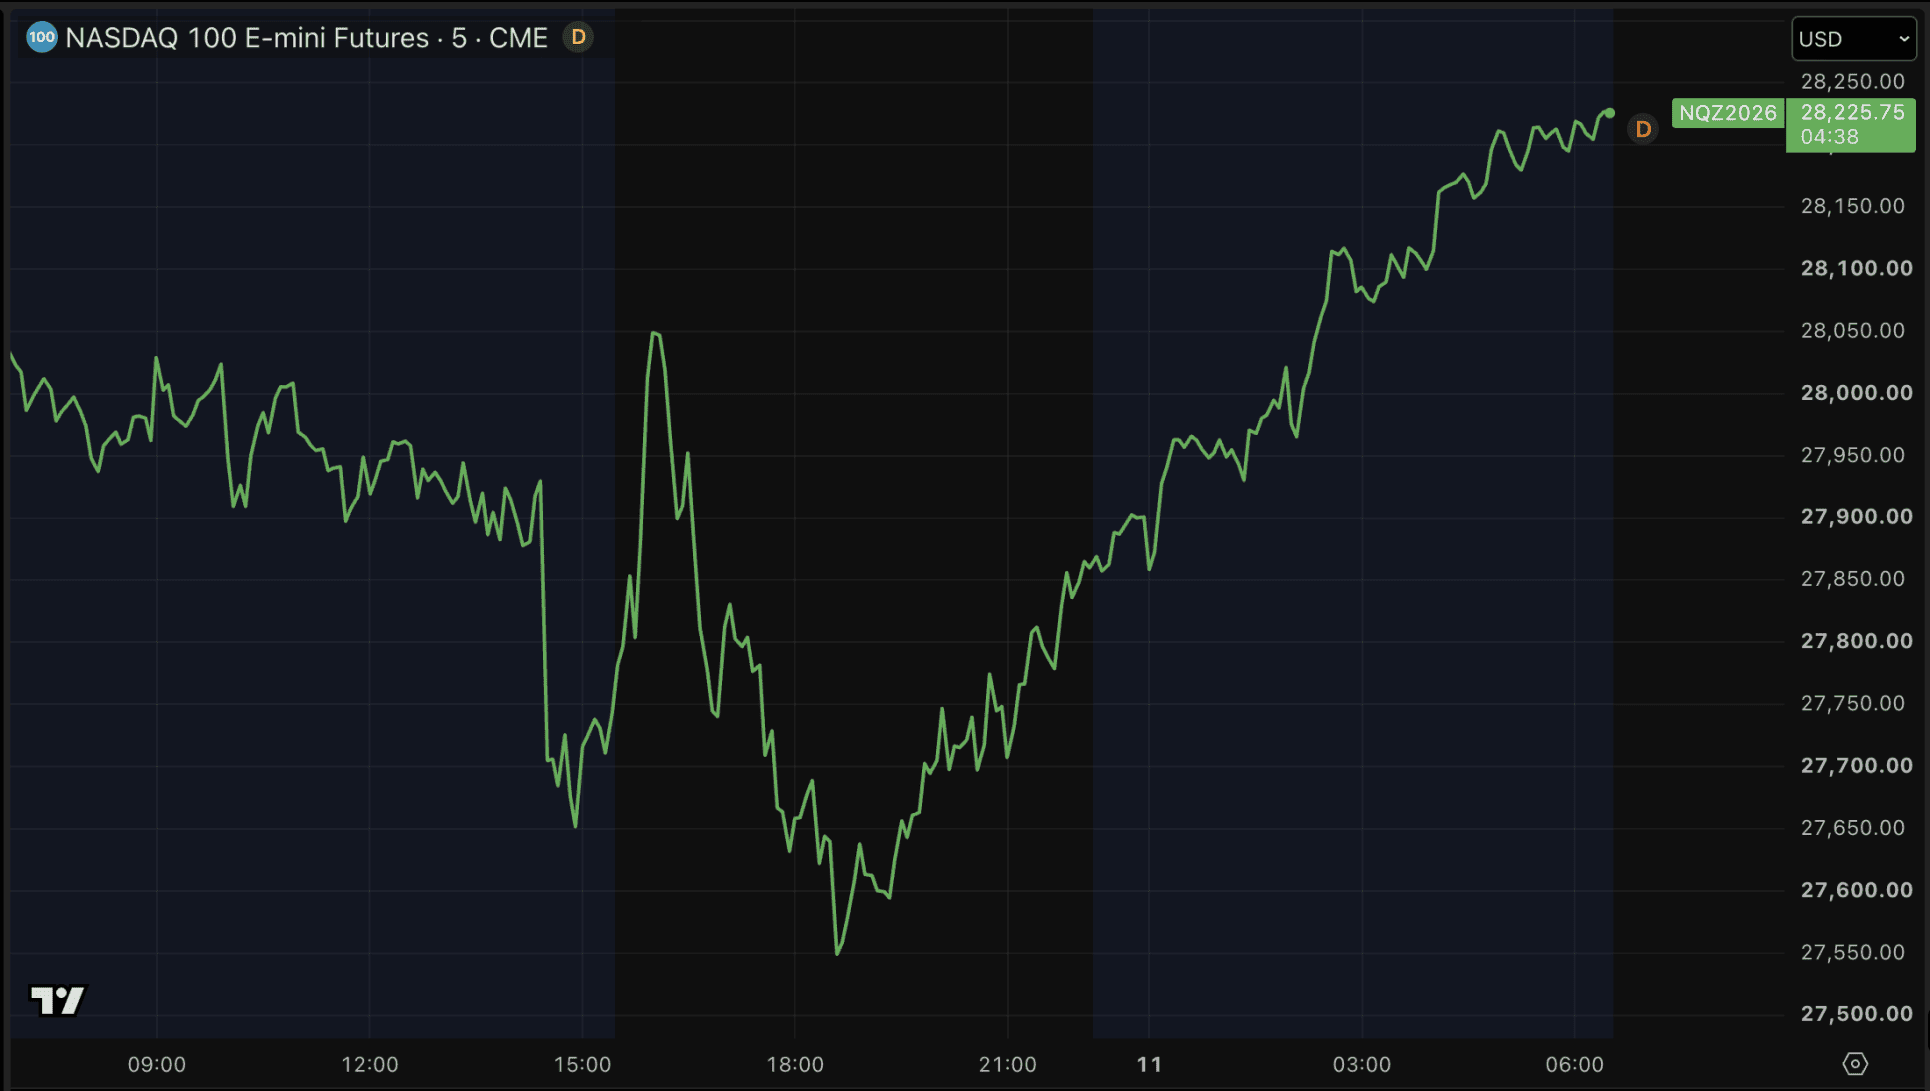
Los futuros de Wall Street apuntan a una recuperación este miércoles después de las pérdidas de la víspera. Los contratos del Nasdaq 100 avanzan casi un 1,4% en las primeras operaciones, mientras que los del S&P 500 suben un 0,64%. El rebote, sin embargo, llega en un mercado todavía condicionado por la inflación estadounidense y por el temor a nuevas subidas de los tipos de interés.
La inflación vuelve a tensionar las expectativas de la Reserva Federal
Los precios de consumo en Estados Unidos aumentaron un 0,4% en octubre respecto a septiembre, por encima del 0,3% que esperaban los economistas. La inflación subyacente, que excluye los alimentos y la energía, también superó las previsiones: creció un 0,3%, frente al 0,2% estimado.
El dato reavivó la preocupación por el rumbo de la política monetaria. Christopher Waller, miembro de la Junta de Gobernadores de la Reserva Federal, dejó abierta la posibilidad de una subida de medio punto porcentual en diciembre. Tras conocerse las cifras, el mercado pasó a descontar por completo un incremento de al menos un cuarto de punto.
La probabilidad asignada a una subida mayor se aproximó al 12% el martes y rondaba el 10% en las primeras operaciones del miércoles. Esa revisión de las expectativas elevó la presión sobre la deuda pública estadounidense. La rentabilidad del bono a dos años se disparó el martes alrededor de 0,18 puntos porcentuales y continuó avanzando durante la sesión asiática, hasta situarse cerca del 4,75%. El rendimiento del bono a diez años alcanzó de nuevo el 5%.
El coste de la financiación pesa sobre la tecnología
El repunte de los rendimientos afecta especialmente a las compañías que necesitan grandes inversiones o dependen de financiación externa. Unos tipos más altos encarecen la deuda nueva y reducen el atractivo de los beneficios previstos a largo plazo, un factor especialmente relevante para las empresas vinculadas a la inteligencia artificial y a la construcción de infraestructuras para este sector.
La sesión del martes reflejó esa cautela. El S&P 500 retrocedió alrededor de un 0,38%, el Nasdaq cayó un 0,74% y el Dow Jones limitó el descenso al 0,30%. Las subidas previstas para este miércoles compensan esas pérdidas, aunque no eliminan la falta de estabilidad. Además, pese al retroceso de la víspera, el S&P 500 y el Nasdaq todavía acumulaban una subida cercana al 2% en las dos primeras sesiones de la semana.
Nvidia fue uno de los principales lastres del ánimo inversor, con una caída superior al 5% en sus acciones. La incertidumbre se centró en la situación de su consejero delegado, Jensen Huang, relacionada con el caso del espía chino. Ese episodio se suma a las dudas sobre la continuidad del ciclo de inversión en inteligencia artificial.
Asia ofrece señales mixtas y CoreWeave alivia al sector
Las bolsas asiáticas registran ganancias en varios de sus principales índices, aunque el comportamiento no es uniforme. El Nikkei japonés avanza alrededor de un 0,6% y el Kospi surcoreano gana cerca de un 0,4%, mientras que el CSI 300 chino cede aproximadamente un 0,2%.
SoftBank se mueve a la baja, con un retroceso cercano al 3,3%, después de comunicar unas pérdidas trimestrales de unos 7.000 millones de dólares. El resultado estuvo lastrado por los elevados costes de sus centros de datos en Estados Unidos y por el aumento de los gastos financieros.
En sentido contrario, CoreWeave subió más de un 5% en las operaciones posteriores al cierre de Wall Street tras presentar unos ingresos superiores a lo previsto y una fuerte demanda de sus servicios en la nube. Sus resultados ofrecen cierto alivio a un segmento que sigue bajo escrutinio por las enormes cantidades comprometidas en inteligencia artificial. La recuperación de los índices estadounidenses parte así de niveles presionados, pero se enfrenta todavía al repunte de los bonos y a unas expectativas de tipos más exigentes.