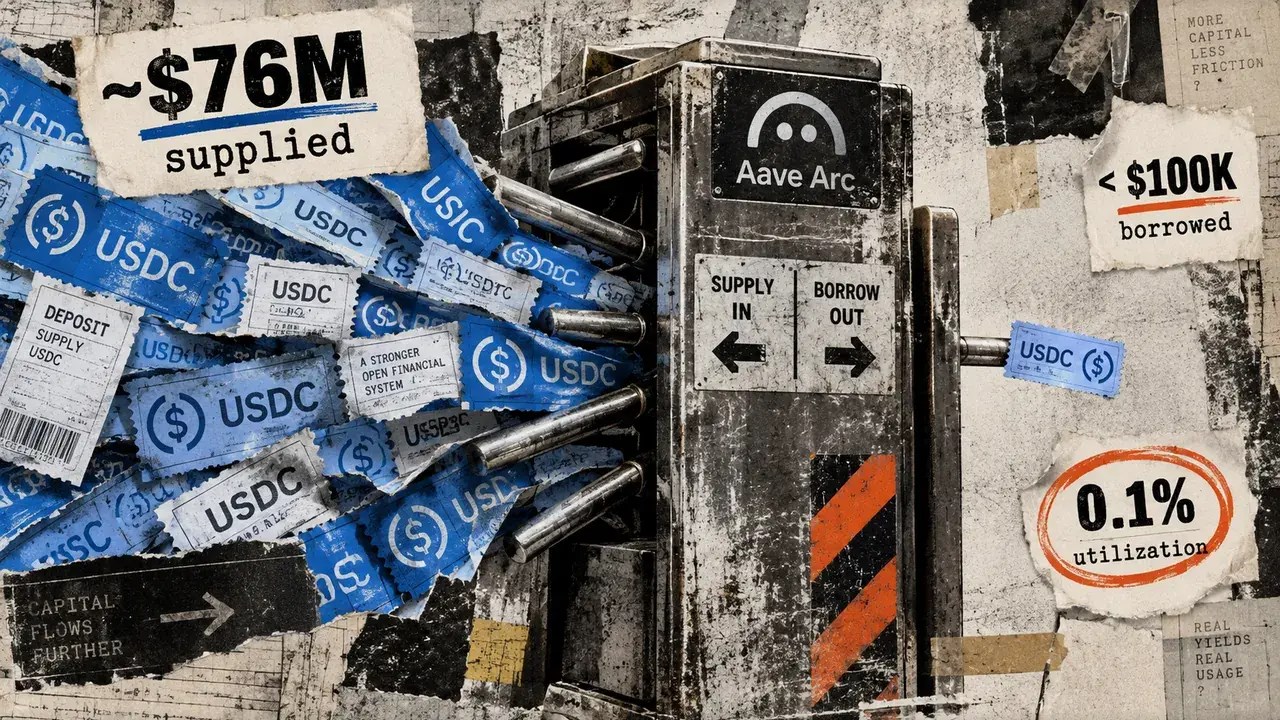
El mercado de Aave V4 en la red de capa 1 Arc acumulaba aproximadamente 76 millones de USDC el 17 de septiembre, apenas un día después de su lanzamiento. Sin embargo, los usuarios habían tomado prestados menos de 100.000 USDC, lo que dejaba la utilización cerca del 0,1%.
Los datos puntuales de Aavescan reflejan así una entrada rápida de liquidez, pero también una demanda de crédito todavía prácticamente inexistente. Los proveedores llenaron en pocas horas buena parte de la capacidad inicial del mercado, mientras que los prestatarios apenas habían empezado a utilizar los fondos depositados.
La capacidad inicial se quedó pequeña en pocas horas
Aave V4 se activó en Arc el 16 de septiembre. El lanzamiento fijó para el Main Spoke de Arc un límite de incorporación —add cap— de 56 millones de USDC y un límite de retirada para préstamos —draw cap— de 51 millones de USDC.
En la arquitectura de Aave V4, los hubs concentran la liquidez y los spokes determinan cómo pueden interactuar los usuarios con ella. El add cap establece cuánto de un activo puede aportar un spoke a su hub, mientras que el draw cap fija el máximo que puede extraerse mediante préstamos. En el análisis técnico del protocolo, ambos límites desempeñan en V4 una función equivalente a los topes de suministro y endeudamiento de versiones anteriores.
LlamaRisk señaló que el límite de incorporación alcanzó el 100% en cuestión de horas. En su fotografía del 16 de septiembre, los 56 millones de USDC representaban unos 55,99 millones de dólares. Ante la llegada de depósitos, la firma propuso elevar ese tope del Main Spoke de Arc a 150 millones de tokens.
El saldo posterior superó el límite original de 56 millones, lo que indica que ese umbral dejó de ser restrictivo. No obstante, ni la propuesta de gobernanza ni la página activa del mercado identificaban de forma exacta cuál era el nuevo ajuste ejecutado. Por tanto, la cifra de 150 millones debe entenderse como la ampliación planteada, no como un parámetro cuya ejecución quede confirmada en la información disponible.
Más liquidez, pero casi ningún préstamo
La diferencia entre los fondos suministrados y los utilizados mediante crédito es amplia. El mercado específico de USDC de Arc reunía unos 76 millones de USDC, pero menos de 100.000 USDC estaban prestados. La utilización, es decir, la proporción de la liquidez empleada, rondaba el 0,1%.
La propuesta de llevar el add cap a 150 millones permitiría prácticamente triplicar la capacidad inicial de entrada de USDC a través del Main Spoke. El draw cap, sin embargo, permanecería en 51 millones de USDC. La medida ampliaría el espacio para nuevos depósitos, pero no elevaría el máximo que puede tomarse prestado mediante ese canal.
La estructura de tipos de interés de Aave vincula el precio de la liquidez con su utilización. Cuando se solicita poco crédito, abundan los fondos disponibles y los tipos base permanecen bajos. En las comprobaciones realizadas el 17 de septiembre, Aavescan mostraba una tasa anual equivalente del 0,00% tanto para el suministro como para el préstamo.
Esos porcentajes describen la situación del protocolo en ese momento. Los datos públicos del lanzamiento no precisaban si existían incentivos adicionales ni si una parte significativa de los USDC estaba concentrada en unas pocas direcciones.
El crecimiento de Aave V4 no equivale al de Arc
Las cifras agregadas de depósitos de Aave V4 tampoco pueden atribuirse directamente a Arc. LlamaRisk indicó que los depósitos totales pasaron de 577,1 millones a 708,6 millones de dólares entre su ronda 16 y la fotografía del 16 de septiembre, pero ese cálculo incluía seis hubs. En ese momento, Arc Core representaba aproximadamente 57,56 millones de dólares. La lectura posterior de Aavescan era más reciente y se refería específicamente al saldo de USDC de Arc.
La prueba de adopción estará, por tanto, en el lado de la demanda. Un aumento sostenido de los USDC prestados, de la utilización y de los tipos mostraría que Arc empieza a funcionar como un mercado de crédito activo. Si esas variables permanecen cerca de los niveles iniciales, la red seguirá concentrando una reserva considerable de liquidez inactiva. Por ahora, la llegada de depósitos está confirmada; que los prestatarios sigan ese flujo aún está por demostrar.