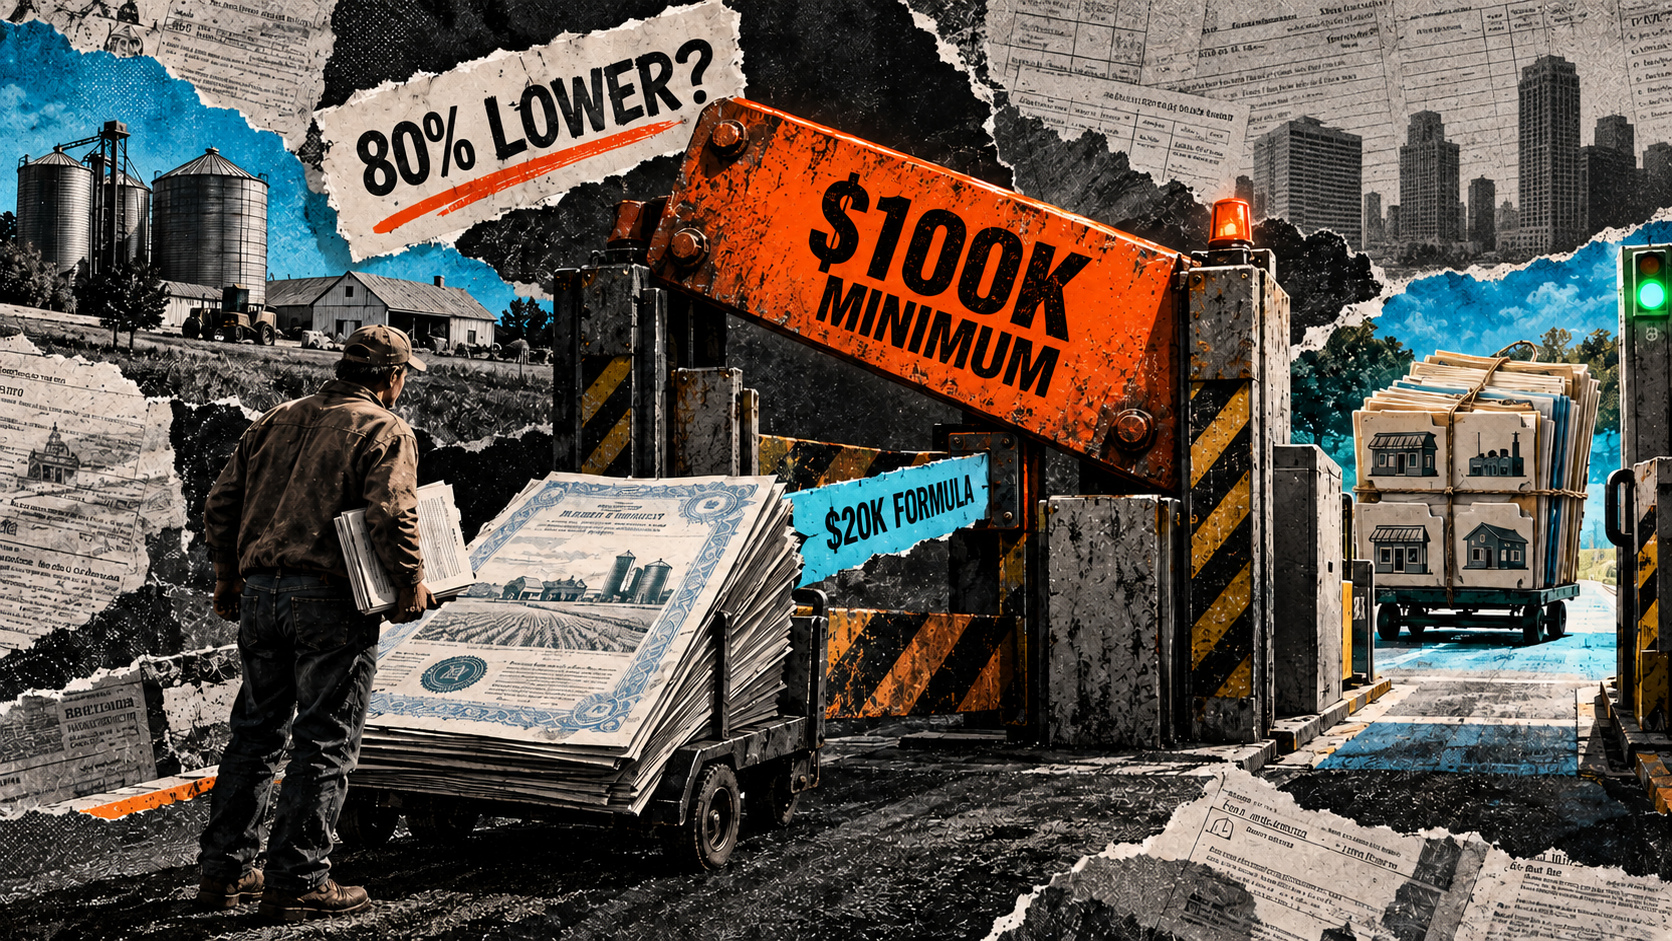
Bitfinex Securities aplica una comisión mínima de 100.000 dólares a los emisores que lancen un bono tokenizado de 5 millones de dólares y con un año de vencimiento. La cantidad equivale al 2% del capital captado y quintuplica los 20.000 dólares que resultaría de aplicar la tarifa porcentual publicada por la plataforma, del 0,4%.
El ejemplo pone a prueba la promesa de abaratar hasta un 80% el coste de financiación mediante la tokenización, una meta que Paolo Ardoino, director de tecnología de Bitfinex, ha situado como referencia para los próximos cinco años. El ejecutivo sostiene que esta tecnología debe facilitar el acceso al capital a empresas y emprendedores en mercados poco atendidos por las entidades financieras tradicionales.
Una tarifa mínima que pesa más en las emisiones pequeñas
La comisión de 100.000 dólares corresponde al servicio que presta Bitfinex Securities al emisor. No es el cupón del bono ni el interés anual que pueda pagar una empresa por su financiación. El importe cubre, entre otros elementos, la revisión de la documentación, la tokenización, los materiales de comercialización y la admisión a negociación en el mercado secundario, sin un cargo adicional por esta última.
La plataforma tampoco cobra una comisión de retirada a los emisores que reciben los fondos. Sin embargo, el mínimo altera de forma significativa el coste efectivo de las operaciones de menor tamaño. Mientras la tarifa mínima sea aplicable, captar más capital permite repartir ese coste fijo entre un volumen mayor. En cambio, para una empresa pequeña, el desembolso inicial puede convertirse en una barrera aunque el porcentaje anunciado parezca reducido.
Las comisiones varían según el tipo de activo. En el caso de las acciones, la tarifa es progresiva y parte del 4%. Para los bonos depende del tiempo restante hasta el vencimiento. Por eso, una emisión de acciones permanentes y un bono con vencimiento a un año no siguen el mismo cálculo.
La tokenización no elimina los requisitos regulatorios
El proceso de Bitfinex Securities sigue exigiendo la revisión y aceptación del emisor, un folleto de oferta y documentación complementaria. También incluye controles de conocimiento del cliente y prevención del blanqueo de capitales, además de información financiera periódica. La página principal de la plataforma exige estados financieros trimestrales, mientras que su guía específica para el Centro Financiero Internacional de Astaná contempla informes trimestrales o anuales, según las reglas aplicables.
La inversión está sujeta además a las condiciones de cada jurisdicción. La documentación para las ofertas del Centro Financiero Internacional de Astaná establece vías de inversión mínima o acreditación para los particulares. Las ofertas de El Salvador y las cuentas corporativas tienen disposiciones diferentes, y la plataforma excluye a las personas estadounidenses y cualquier participación que resulte ilegal.
Trasladar el registro de la propiedad a una cadena de bloques puede simplificar parte de la operativa, pero no elimina el trabajo necesario para preparar una oferta admisible ni las obligaciones posteriores de información. Para comparar la financiación tradicional con la tokenizada habría que analizar el mismo emisor, instrumento, vencimiento y objetivo de financiación, incluidos los costes documentales y de cumplimiento.
Los fondos agrupados ofrecen otra vía
Una alternativa para empresas que no pueden asumir una emisión individual es agrupar la financiación a través de un intermediario. El fondo de titulización luxemburgués ALTERNATIVE es el ejemplo citado. Gestionado por MK Global Kapital, capta deuda de inversores y dirige los fondos a negocios de su cartera mediante préstamos, arrendamiento financiero e iniciativas de movilidad.
En este modelo, el fondo se sitúa entre los inversores y las empresas que necesitan financiación. Una sola emisión puede respaldar operaciones para varias compañías y repartir el trabajo de estructuración. A cambio, el intermediario decide cómo se asigna el capital y en qué condiciones se ofrece a cada negocio. Por tanto, que la emisión sea más eficiente no demuestra por sí solo que el préstamo final resulte más barato.
Bitfinex informó el 20 de diciembre de 2023 de que el bono ALT2612 había captado 5.200.100 USDT, con un vencimiento de 36 meses y un cupón del 10%. Un informe de julio de 2025 situó el programa de Bitfinex en cuatro emisiones por un total equivalente a 6,2 millones de dólares a 1 de julio. Para el 2 de marzo de 2026, el gestor seguía registrando cuatro bonos y 6,2 millones de dólares equivalentes emitidos; tres bonos vencidos, por un millón, habían sido reembolsados íntegramente y se habían abonado 20 cupones por más de 1,1 millones equivalentes.
La prueba definitiva de la eficiencia de la tokenización estará en el coste total que soporten las empresas: comisiones, importe disponible, vencimiento y obligaciones de información. En los modelos agrupados, también será necesario conocer cómo cambian esas condiciones para el prestatario final.