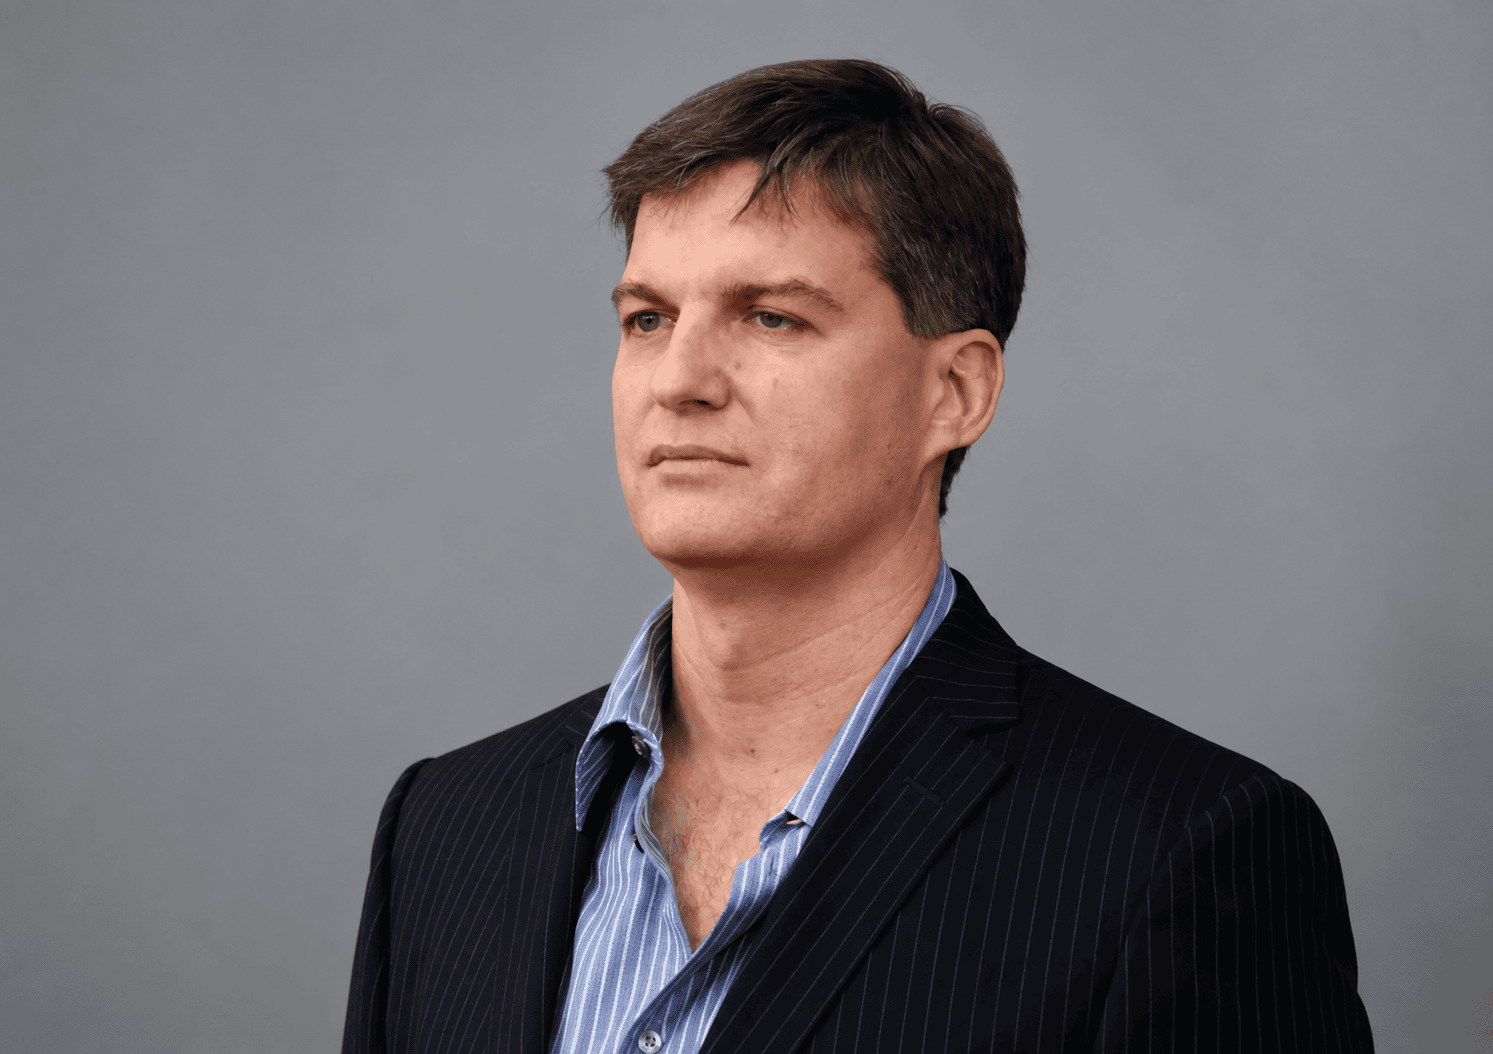
Michael Burry ha vuelto a señalar los riesgos del ciclo de inversión en inteligencia artificial. El inversor, conocido por anticipar la crisis inmobiliaria estadounidense de 2008, puso el foco en Nvidia, CoreWeave y Nebius, tres compañías vinculadas de forma directa al desarrollo de infraestructuras y capacidad de cálculo para IA.
Las tres acciones registraron fuertes descensos el jueves: Nebius cayó un 9,4%, CoreWeave perdió un 6,1% y Nvidia retrocedió un 3,3%. La publicación de Burry en X llegó en ese contexto. “No dije que estuvieran en corto. Pero proporcioné la información que uno necesitaría para vender”, escribió, en referencia a sus advertencias previas sobre estas empresas.
Burry marca distancias con una recomendación de posiciones cortas
El mensaje del inversor contiene una precisión relevante. Burry sostiene que había aportado argumentos para que los accionistas evaluaran una venta, pero recalca que no recomendó expresamente abrir posiciones cortas contra los valores mencionados.
Sus propias posiciones conocidas apuntan, no obstante, a una visión defensiva frente al mercado tecnológico. Según datos de TipRanks citados por la fuente, mantiene opciones de venta sobre Nvidia con un precio de ejercicio de 140 dólares y vencimiento en febrero de 2027. Estas opciones aumentan su valor cuando cae la cotización del activo subyacente.
Además, Burry habría duplicado recientemente su posición en opciones de venta sobre el Nasdaq 100 y vuelto a tomar una posición bajista en el ETF de semiconductores de VanEck. La combinación de estas operaciones refleja su apuesta por posibles descensos tanto en Nvidia como en segmentos más amplios relacionados con la tecnología y los chips.
La dependencia de CoreWeave y Nebius de Nvidia
El argumento de fondo afecta especialmente a CoreWeave y Nebius. Ambas operan como proveedores especializados de servicios en la nube para inteligencia artificial: construyen grandes centros de datos equipados con chips de Nvidia y alquilan esa capacidad de cálculo a empresas del sector.
Según la tesis de Burry, ese modelo las expone a dos riesgos principales. Por un lado, dependen en gran medida del poder de mercado de Nvidia y del suministro de sus aceleradores. Por otro, necesitan que la demanda de capacidad de cálculo siga creciendo al ritmo esperado y que la financiación de sus infraestructuras no se encarezca de forma significativa.
Si las empresas de IA redujeran sus planes de inversión o la demanda no alcanzara las previsiones, los nuevos proveedores de nube podrían quedar especialmente expuestos. El coste de construir y mantener los centros de datos añade presión a un negocio que requiere grandes desembolsos antes de alcanzar una escala suficiente.
Nvidia mantiene el crecimiento, pese a la corrección bursátil
La advertencia de Burry contrasta con los resultados recientes de Nvidia. Los ingresos trimestrales de la compañía aumentaron un 103%, hasta 115.800 millones de dólares, una cifra que no muestra por ahora señales de desplome en su actividad.
Colette Kress, consejera delegada interina, afirmó además que las mayores empresas de servicios en la nube no están recortando sus inversiones. Ese dato respalda, al menos de momento, la continuidad del gasto en infraestructura de inteligencia artificial.
Aun así, Nvidia cotiza muy por debajo de sus máximos recientes. El mercado deberá determinar si el retroceso actual es una corrección pasajera dentro del ciclo de inversión en IA o el inicio de un cambio más profundo. La evolución de la demanda, la financiación de los centros de datos y el gasto de los grandes proveedores cloud serán algunos de los factores que pondrán a prueba la tesis bajista de Burry durante los próximos meses.