El Banco Popular de China (PBOC) compró unas 23 toneladas de oro en septiembre, su mayor adquisición mensual en casi tres años, pese al retroceso del precio del metal. Con esta operación, el banco central encadena 23 meses consecutivos ampliando sus reservas, la racha más larga desde al menos 2015.
A un precio aproximado de 4.176 dólares por onza troy, la compra de septiembre representó un desembolso cercano a 3.100 millones de dólares. China acumula ahora unas 2.410 toneladas de oro y se sitúa como el quinto país con mayores reservas oficiales, aunque Estados Unidos conserva más del triple.
Una acumulación que se acelera con el oro a la baja
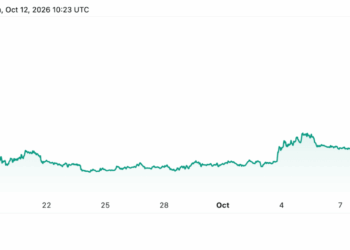
La operación de septiembre prolonga una tendencia que ya se había intensificado en agosto, cuando el PBOC adquirió alrededor de 20 toneladas. El aumento llega, además, en un momento menos favorable para el oro. El metal alcanzó en enero un máximo histórico por encima de los 5.500 dólares y desde entonces ha perdido casi una cuarta parte de su valor. Solo en septiembre cayó más de un 8%.
El retroceso se produjo mientras aumentaba la rentabilidad real de la deuda pública estadounidense, es decir, el rendimiento que obtienen los inversores una vez descontada la inflación. En septiembre alcanzó su nivel más alto desde 2008. Desde marzo, coincidiendo con la guerra con Irán, pasó del 1,9% al 2,65%, según los datos recogidos en la fuente.
La subida de los tipos de interés de la Reserva Federal estadounidense, la primera desde 2023, también ha restado atractivo al oro. El metal no genera intereses y compite con activos que ofrecen una rentabilidad mayor cuando suben los rendimientos de la deuda. El encarecimiento de la energía y las necesidades de financiación de Estados Unidos han añadido presión sobre los tipos y sobre la rentabilidad exigida por los inversores.
Los bancos centrales, sin embargo, no compran oro con el mismo horizonte que los inversores financieros. Su prioridad es la seguridad y la diversificación de las reservas, por lo que prestan menos atención a las variaciones de precio a corto plazo.
Menor dependencia del dólar y de los activos occidentales
Carsten Menke, analista de Julius Baer, considera que el motivo principal de las compras chinas es político. A su juicio, Pekín busca reducir su dependencia de la deuda pública estadounidense y limitar su exposición a un sistema financiero en el que las reservas pueden quedar bloqueadas.
El precedente más evidente es Rusia. Tras la invasión de Ucrania en 2022, los países occidentales congelaron unos 300.000 millones de dólares de las reservas del banco central ruso, aproximadamente la mitad del total. El oro almacenado en cámaras propias no está sujeto a ese tipo de bloqueo a distancia.
China redujo sus tenencias de deuda pública estadounidense hasta los 618.000 millones de dólares en julio, el nivel más bajo en 18 años. Menke estima, además, que las compras de oro chinas hasta finales de agosto alcanzaron unas 190 toneladas, de las que 110 no habrían sido comunicadas oficialmente. La estimación no está verificada, pero apunta a una diferencia relevante frente a las aproximadamente 80 toneladas declaradas.
El contraste también resulta significativo a escala global: el Consejo Mundial del Oro calcula que las compras netas de todos los bancos centrales sumaron unas 171 toneladas durante ese periodo.
La demanda china también llega de los hogares
El interés por el oro no se limita al banco central. China importó más de 1.000 toneladas durante los ocho primeros meses de 2026, por un valor récord de 158.800 millones de dólares. En todo 2025, las importaciones fueron de 886 toneladas y 96.500 millones de dólares.
Los hogares y las empresas recurren principalmente a joyas, lingotes y monedas como refugio ante la debilidad de la economía. El mercado inmobiliario lleva años en crisis y el índice CSI 300 pierde alrededor de un 8% en el año, mientras el S&P 500 estadounidense avanza un 13%. La deuda pública china a un año ofrece cerca de un 1,2%, frente al 4,46% de la estadounidense, lo que reduce el coste de oportunidad de mantener oro en China.
Ole Hansen, de Saxo Bank, cree que la demanda china podría moderarse si se recuperan el sector inmobiliario y la bolsa, o si el ahorro vuelve a proporcionar mayores rendimientos. A corto plazo, no espera un giro claro mientras continúen las tensiones geopolíticas y los bancos centrales sigan diversificando sus reservas.
En este contexto, Aakash Doshi, responsable de estrategia de oro de State Street Investment Management, prevé que el metal cotice entre 4.750 y 5.500 dólares a finales de marzo de 2027. Se trata de una previsión, no de una garantía sobre la evolución futura del precio.