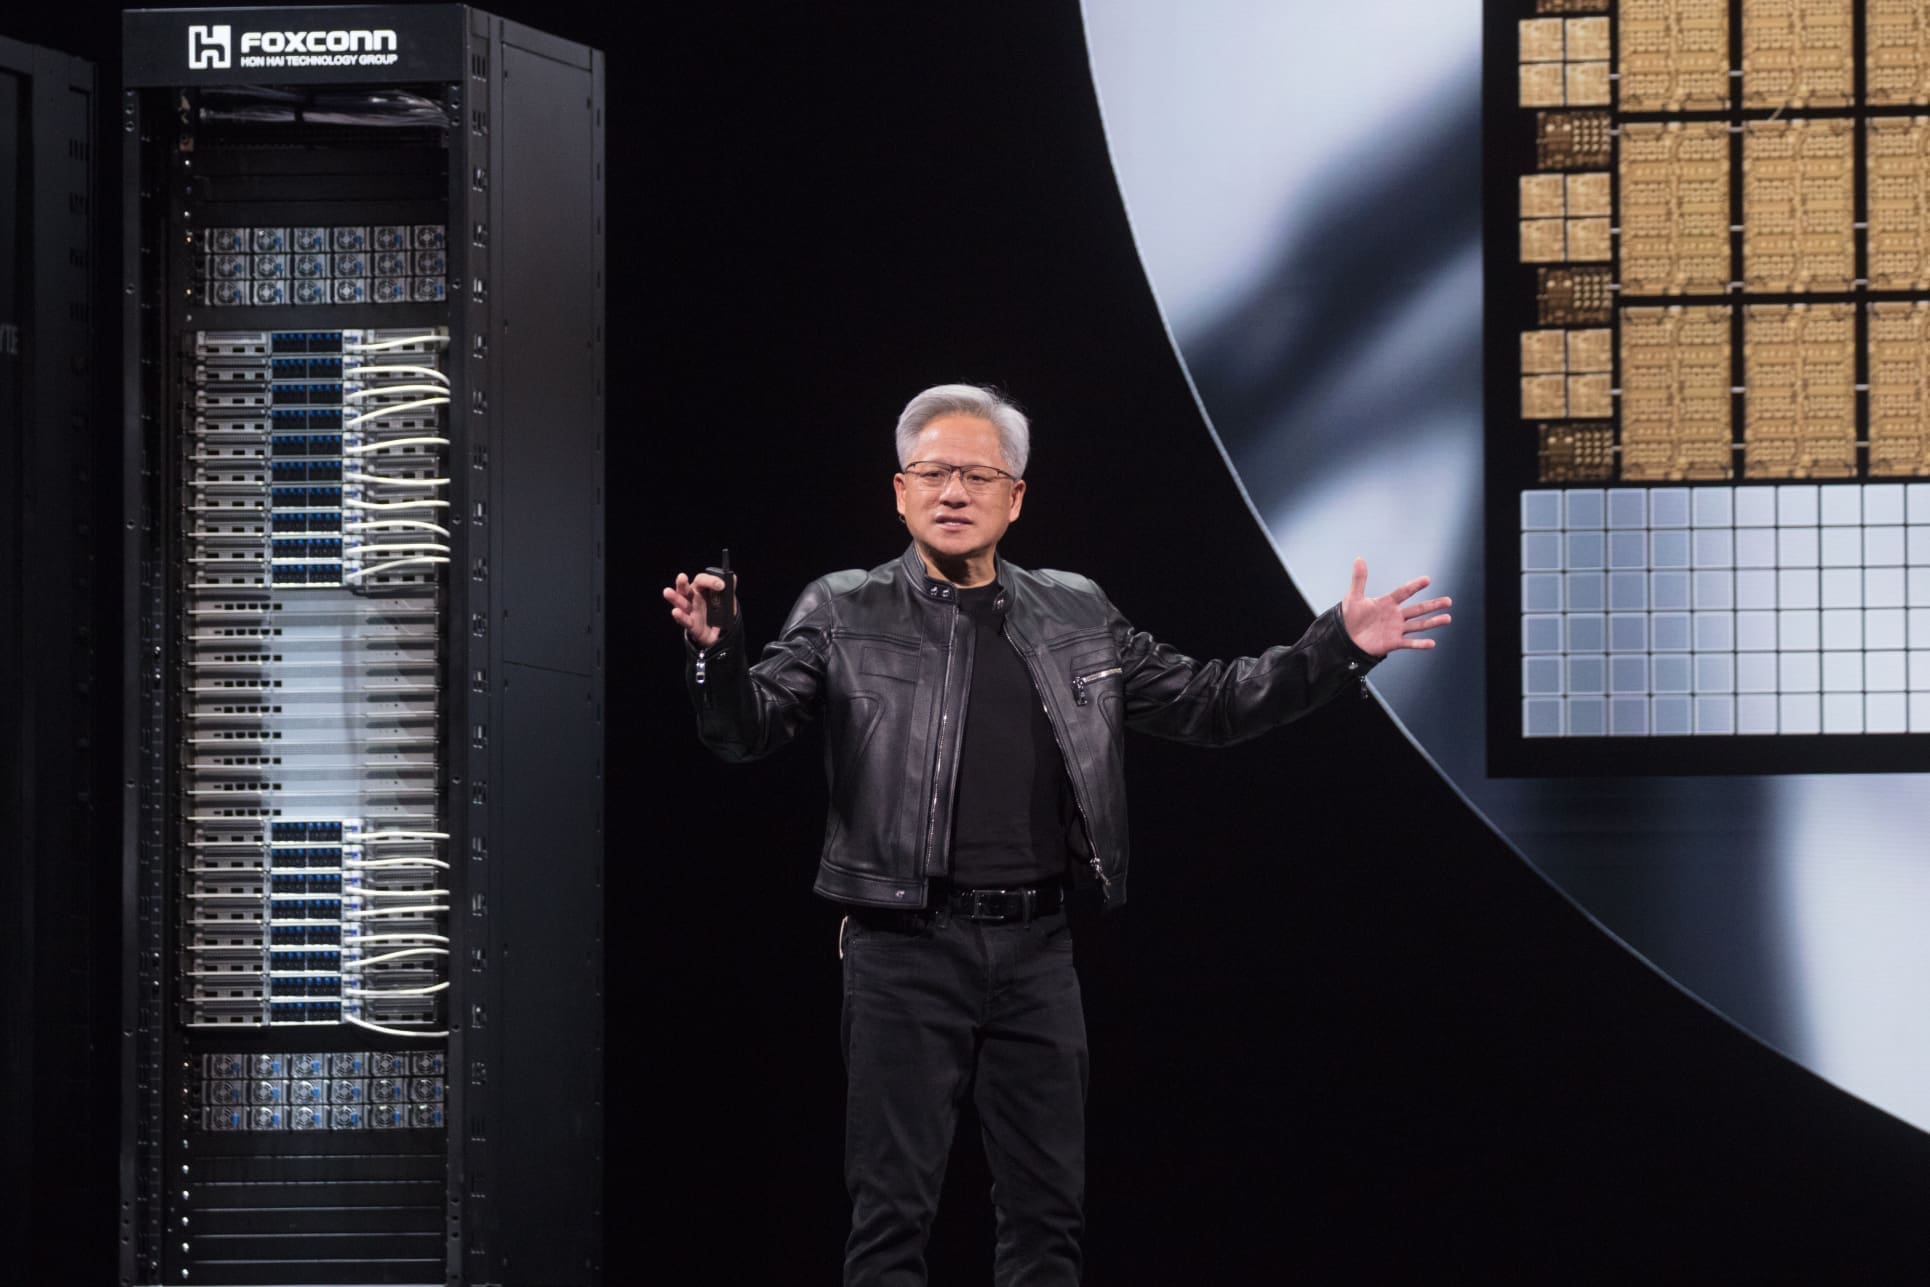
La salida de Jensen Huang ha debilitado la confianza del mercado en Nvidia, pero no ha cambiado la visión de Dan Ives sobre la compañía. El analista tecnológico sostiene que el principal argumento de inversión ya no depende tanto de su antiguo máximo ejecutivo como de la posición dominante que Nvidia mantiene en los chips destinados a la inteligencia artificial.
“Con Jensen o sin él”, la tesis de Ives se apoya en una premisa concreta: Nvidia es, a su juicio, la única empresa capaz de suministrar a escala global los semiconductores esenciales para desarrollar sistemas de inteligencia artificial. Esa ventaja, considera, puede permitir que la compañía mantenga un fuerte crecimiento incluso sin Huang al frente.
Ives ve margen de revalorización para Nvidia
El analista sitúa en 225 dólares por acción una valoración que considera razonable para Nvidia. Esa cifra implicaría una subida de alrededor del 50% respecto a la cotización actual. En el entorno de los 150 dólares, Ives cree que la empresa está “muy infravalorada”.
Su optimismo también se extiende a las perspectivas de ingresos. El crecimiento previsto inicialmente para el ejercicio fiscal de 2028, situado en el 75%, podría terminar alcanzando, según sus estimaciones, entre el 85% y el 90%.
Los primeros resultados trimestrales publicados después de la salida de Huang ofrecieron algo de alivio a los inversores. Las acciones de Nvidia subieron más de un 3% en las operaciones posteriores al cierre tras conocerse esas cuentas, un movimiento que la fuente interpreta como una señal de que el mercado empieza a valorar la fortaleza operativa de la compañía más allá de la figura de su antiguo dirigente.
El posible regreso de Huang sigue sobre la mesa
Nvidia está dirigida actualmente por la consejera delegada interina Colette Kress, mientras una firma externa especializada en selección de directivos busca un sucesor definitivo. La transición, sin embargo, no ha cerrado el debate sobre el futuro de Huang.
Algunos inversores activistas estarían tratando de reunir los apoyos necesarios para convocar una junta extraordinaria de accionistas. Los estatutos de Nvidia permiten solicitarla a los accionistas que sumen el 15% de los derechos de voto, siempre que hayan mantenido sus participaciones durante al menos un año.
Según los datos recogidos en la fuente, Huang controla alrededor del 3,6% del capital. BlackRock y Vanguard poseen, por su parte, participaciones superiores al 7% cada una. El inversor Bill Ackman también habría dejado entrever su disposición a colaborar con Huang.
Una disputa que puede alcanzar al consejo
Ives se ha mostrado sorprendido por la intensidad que han adquirido las peticiones para que Huang regrese. Una eventual junta extraordinaria podría desembocar en un enfrentamiento más amplio entre los accionistas y el consejo de administración.
El debate plantea hasta qué punto la tesis sobre Nvidia estaba ligada a su fundador y hasta qué punto depende de la tecnología y del peso de la empresa en el mercado de chips para inteligencia artificial. Para Ives, al menos por ahora, la ventaja competitiva de Nvidia pesa más que la salida de Huang. La evolución de las acciones en los últimos días apunta en la misma dirección, aunque el proceso de sucesión y la posible presión accionarial todavía mantienen abierta la incertidumbre sobre el gobierno de la compañía.