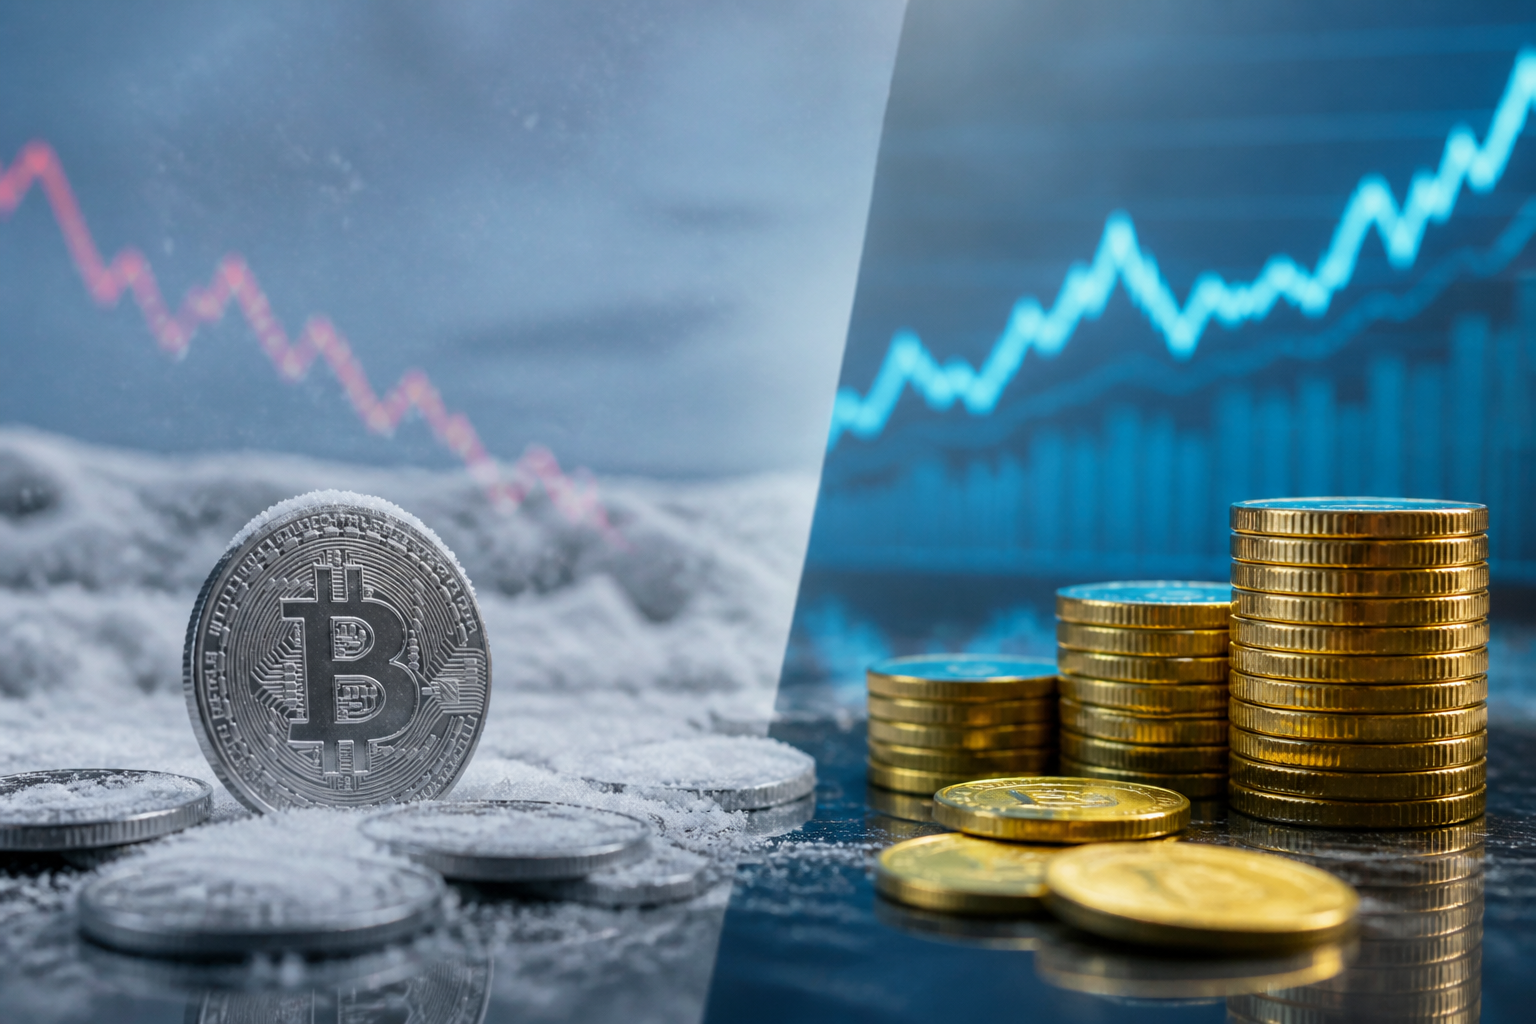
El mercado de las criptomonedas perdió 2,1 billones de dólares de capitalización en los 12 meses hasta el 30 de junio, pero la actividad registrada en cadena apenas se redujo un 1,6%. La economía cripto movió aproximadamente 9,4 billones de dólares en ese periodo, frente a los 9,5 billones del año anterior, según el Índice Global de Adopción de Criptomonedas de Chainalysis, publicado el 23 de septiembre de 2026.
La diferencia entre el desplome del valor de los activos y la relativa estabilidad de las transacciones apunta a un cambio en la composición del mercado durante las fases bajistas. Mientras la capitalización total cayó cerca de un 50%, los flujos no desaparecieron: se desplazaron hacia operaciones menos vinculadas a la especulación y más relacionadas con el uso de monedas estables.
Las monedas estables sostienen la actividad
El valor recibido por exchanges, protocolos de finanzas descentralizadas y otros servicios cripto descendió un 4,3%, hasta 8,9 billones de dólares. En cambio, las transferencias directas entre monederos personales dentro de un mismo país aumentaron con fuerza: pasaron de 56.800 millones a 228.700 millones de dólares.
Las stablecoins explican buena parte de esa resistencia. Las entradas de tokens vinculados al dólar en los servicios de criptomonedas crecieron un 5,3%, incluso con la caída general de los ingresos de esas plataformas. Chainalysis calcula que ya representan alrededor del 96% de la actividad entre particulares dentro de cada país.
La evolución también se aprecia en los saldos. Durante los nueve meses de corrección del mercado, los balances de stablecoins en cadena se mantuvieron entre 98.000 y 109.000 millones de dólares, mientras el valor del resto de los criptoactivos cayó un 55,6%. En junio, las monedas estables suponían el 22,5% de los balances medidos por la firma.
Más transferencias transfronterizas y operaciones pequeñas
El uso internacional de estos activos avanzó todavía más. Las transferencias de stablecoins entre países aumentaron un 77,5%, hasta 220.300 millones de dólares, frente a los 124.200 millones del periodo anterior. El volumen mensual estimado superó los 24.000 millones en junio, más del doble que los aproximadamente 11.000 millones registrados en enero de 2025.
La transferencia transfronteriza media rondó los 3.000 dólares. Chainalysis considera que ese tamaño es compatible con pagos a proveedores, remesas y movimientos de ahorro entre distintas monedas. La firma advierte, no obstante, de que el mercado real probablemente es mayor, ya que su cálculo excluye las operaciones cuyos extremos no pueden asignarse con suficiente certeza a un país.
La expansión no se limitó a los grandes corredores de pagos. Chainalysis identificó 4.708 nuevas rutas transfronterizas de stablecoins, con un volumen conjunto de 2.640 millones de dólares. Los corredores situados fuera del 25% más activo movieron 8.660 millones, frente a solo 260 millones antes del periodo analizado. USDT concentró buena parte de ese crecimiento.
También aumentaron las operaciones de menor importe. Las transferencias inferiores a 100 dólares hacia servicios cripto subieron un 78,4%, mientras que las situadas entre 100 y 1.000 dólares crecieron un 58,6%. En conjunto, estos flujos minoristas sumaron unos 273.000 millones de dólares. Las operaciones de al menos un millón de dólares fueron más resistentes de lo que sugeriría la caída del mercado, aunque descendieron un 7,2% respecto al periodo anterior.
Una divergencia todavía difícil de interpretar
Chainalysis señala que el retroceso actual contrasta con el de 2022-2023. Entonces, la actividad cripto medida cayó un 23%, pese a que la capitalización perdió unos 300.000 millones de dólares, una reducción mucho menor que la registrada ahora. En el periodo más reciente, el bitcoin llegó a perder 67.000 dólares entre su máximo y su mínimo, mientras el conjunto del mercado se redujo aproximadamente a la mitad.
La firma vincula esta transformación a unos marcos regulatorios más definidos en Estados Unidos, la Unión Europea, Japón, Hong Kong, Singapur y Reino Unido para integrar tokens vinculados al dólar en productos de pagos y liquidación. Aun así, los datos de cadena no permiten saber por sí solos qué parte de los movimientos corresponde a pagos comerciales recurrentes. Una transferencia puede ser una remesa o el pago a un proveedor, pero también un traslado de ahorro.
La cuestión pendiente es si este tráfico se convertirá en un uso estable por parte de consumidores y empresas cuando el mercado se recupere. El informe muestra que una parte creciente de la actividad sobrevive al ciclo de negociación, pero todavía no determina cuánto de ese volumen acabará consolidándose como infraestructura de pagos.