Mohamed El-Erian cuestiona que las subidas de tipos sean la respuesta adecuada para combatir la inflación actual. En un análisis publicado en el Financial Times, el economista sostiene que las principales presiones sobre los precios proceden cada vez menos de una economía recalentada y más de factores como la energía, las tensiones geopolíticas y los déficits estructurales.
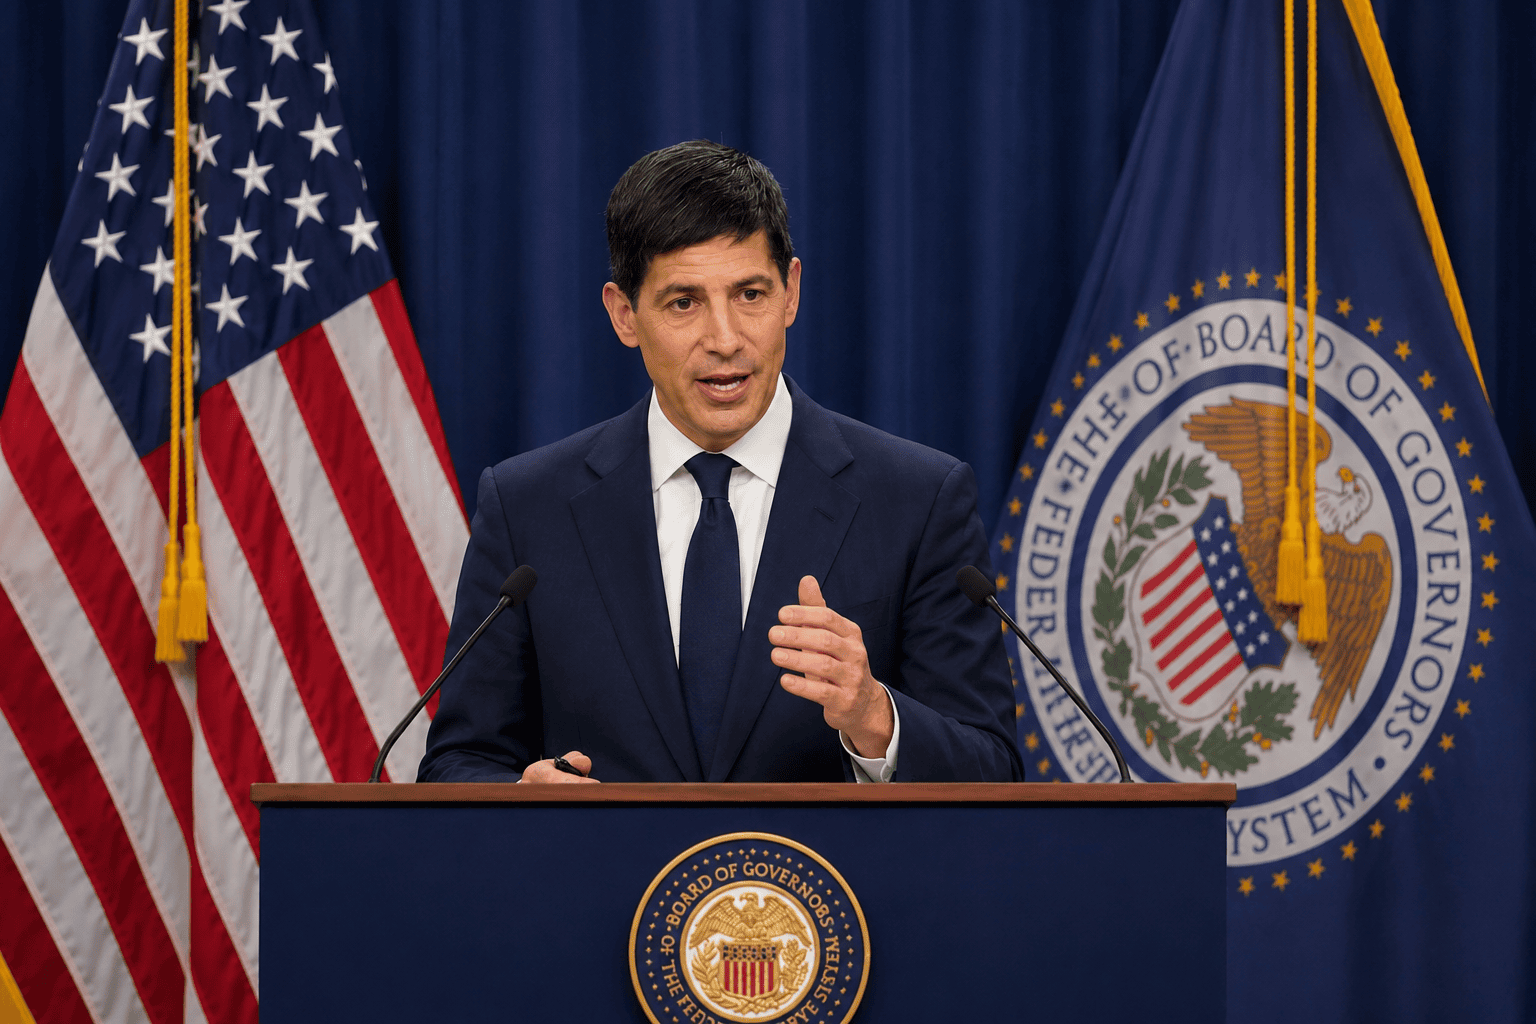
La crítica llega después de que la Reserva Federal elevara los tipos la semana pasada. Según El-Erian, los mercados ya descuentan otros tres movimientos al alza hasta mediados del próximo año. A su juicio, esta expectativa puede llevar a los bancos centrales a concentrarse en un problema sobre el que tienen una capacidad de actuación limitada.
Una herramienta orientada a la demanda
El mecanismo de los tipos de interés actúa principalmente sobre la demanda. Cuando sube el precio del dinero, las hipotecas se encarecen, la inversión pierde atractivo y los hogares tienden a reducir su gasto. Ese proceso puede enfriar una economía con exceso de demanda, pero resulta menos eficaz cuando el origen de la inflación está en una perturbación de la oferta.
El-Erian resume la limitación con una comparación directa: unos tipos más altos no pueden abrir el estrecho de Ormuz ni aumentar la producción de petróleo. Si el encarecimiento de la energía es el principal factor detrás de la inflación, la Reserva Federal solo puede responder de forma indirecta, debilitando otras áreas de la economía para compensar el impacto.
El riesgo, según el economista, es que los bancos centrales provoquen un daño económico excesivo mientras intentan resolver una cuestión sobre la que apenas tienen margen de maniobra. El-Erian compara esta situación con la del Banco Central Europeo en 2008, cuando elevó los tipos poco antes de la crisis financiera.
El efecto de las expectativas del mercado
El economista también señala que la política monetaria está cada vez más condicionada por las previsiones de los inversores. Antes de la última decisión de la Fed, el mercado asignaba una probabilidad superior al 90% a una subida de tipos. Cuando una decisión se da prácticamente por descontada, desviarse de ella puede desencadenar una fuerte volatilidad.
El presidente de la Fed, Kevin Warsh, denomina esta dinámica el problema del “juego de espejos”. El mercado anticipa las acciones del banco central y, posteriormente, la propia institución puede sentirse presionada para cumplir esas expectativas. Así, las previsiones dejan de ser una referencia externa y pasan a influir en la decisión que pretendían anticipar.
Más responsabilidad para los Gobiernos
El-Erian considera que los Gobiernos deben asumir una parte mayor de la respuesta frente a la inflación. Desde el lado de la oferta, plantea reducir la dependencia de rutas energéticas vulnerables, entre ellas el estrecho de Ormuz. Desde el lado de la demanda, reclama una reducción de los déficits presupuestarios.
Esta cuestión también afecta al mercado de bonos. Los Estados están captando grandes volúmenes de financiación mientras las empresas tecnológicas necesitan cientos de miles de millones de dólares para sostener el auge de la inteligencia artificial. Ambos grupos compiten por el mismo capital.
En opinión del economista, unos déficits públicos más reducidos podrían aliviar esa presión y contribuir a contener los tipos de interés a largo plazo. Su argumento desplaza parte del foco desde los bancos centrales hacia las decisiones fiscales y energéticas de los Gobiernos, en un momento en el que la inflación está vinculada a factores que la política monetaria no puede corregir por sí sola.