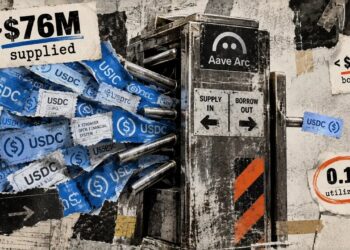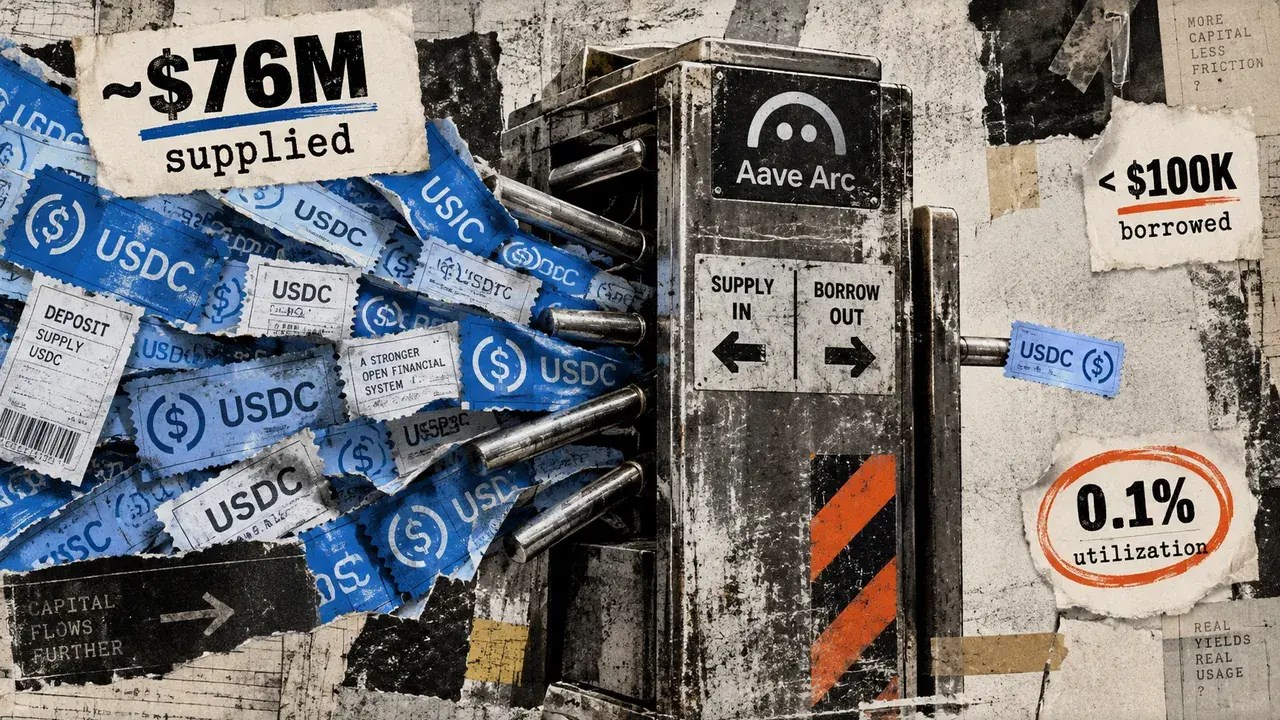
El mercado de Aave V4 en la red de capa 1 Arc acumuló alrededor de 76 millones de USDC suministrados apenas un día después de su lanzamiento, pero apenas registró actividad de crédito. Los préstamos pendientes no alcanzaban los 100.000 dólares y la utilización se situaba cerca del 0,1%, según los datos puntuales de Aavescan consultados el 17 de septiembre.
La llegada de liquidez fue casi inmediata. Los proveedores llenaron en pocas horas la capacidad inicial habilitada para el USDC en el denominado Arc Main Spoke, mientras que los usuarios apenas retiraron fondos para pedirlos prestados. El resultado es un mercado con una base importante de liquidez, pero todavía sin señales claras de demanda de crédito.
La capacidad inicial se quedó pequeña en pocas horas
Aave V4 organiza su liquidez mediante una estructura de hubs y spokes. El hub concentra los fondos, mientras que los spokes determinan cómo pueden interactuar los usuarios con ellos. En este modelo, el límite de incorporación o add cap fija la cantidad máxima de un activo que un spoke puede aportar a su hub. La documentación técnica de Aave lo sitúa como el equivalente, en V4, de los límites de suministro y de endeudamiento de versiones anteriores.
El Arc Main Spoke comenzó con un límite de incorporación de 56 millones de USDC y un límite de retirada o draw cap de 51 millones de USDC. El primero alcanzó el 100% en cuestión de horas. En la instantánea tomada por LlamaRisk el 16 de septiembre, esos 56 millones de USDC estaban valorados en aproximadamente 55,99 millones de dólares.
Ante el rápido aumento de los depósitos, LlamaRisk propuso elevar el límite de incorporación del Arc Main Spoke hasta 150 millones de tokens. El saldo del mercado superó posteriormente el umbral inicial de 56 millones, lo que indica que ese techo dejó de ser un límite operativo. Sin embargo, ni la propuesta de gobernanza ni la página del mercado identificaban como ejecutado un nuevo valor exacto.
La diferencia entre ambos límites resulta relevante. Elevar el add cap permitiría que entrase más USDC en el mercado, pero no modificaría por sí solo la cantidad máxima que puede tomarse prestada a través del Main Spoke. La propuesta llevaría casi a triplicar la capacidad inicial de suministro, mientras que el draw cap seguiría fijado en 51 millones de USDC.
La liquidez aún no se ha convertido en crédito
El desequilibrio entre depósitos y préstamos explica la utilización cercana al 0,1%. En la lectura del 17 de septiembre, el mercado tenía aproximadamente 76 millones de USDC suministrados y menos de 100.000 USDC prestados. Aavescan mostraba además tipos anuales del 0,00% tanto para los proveedores como para los prestatarios durante las comprobaciones realizadas ese día.
El marco de tipos de Aave ajusta el precio de la liquidez del hub en función de su utilización. Cuando se pide prestado poco capital, la liquidez disponible es abundante y los tipos de referencia permanecen bajos. La fotografía de Arc encaja con ese patrón, aunque los datos públicos del lanzamiento no detallaban si existían incentivos independientes ni si una parte reducida de las direcciones concentraba la mayoría de los depósitos.
Las cifras agregadas de Aave V4 tampoco pueden atribuirse íntegramente a Arc. LlamaRisk señaló que los depósitos totales pasaron de 577,1 millones a 708,6 millones de dólares entre sus instantáneas de la ronda 16 y del 16 de septiembre, pero ese cálculo incluía seis hubs. Arc Core representaba alrededor de 57,56 millones de dólares en ese momento, mientras que la lectura posterior de Aavescan se refería específicamente al saldo de USDC de Arc y era más reciente.
La demanda de préstamos será la prueba decisiva
Para evaluar la adopción del mercado no bastará con observar cuánto USDC entra. La señal relevante será una subida sostenida de los préstamos, de la utilización y de los tipos. Si esas métricas aumentan a medida que se amplía la capacidad, Arc podría evolucionar hacia un mercado de crédito activo.
Si permanecen cerca de los niveles del lanzamiento, la red mantendrá principalmente una gran reserva de liquidez sin uso. Por ahora, Arc ha demostrado que puede atraer USDC, pero todavía no que los prestatarios vayan a seguir a esos fondos.