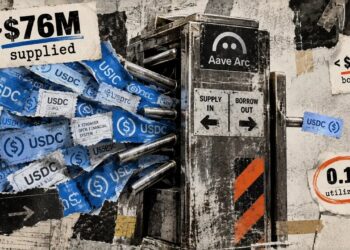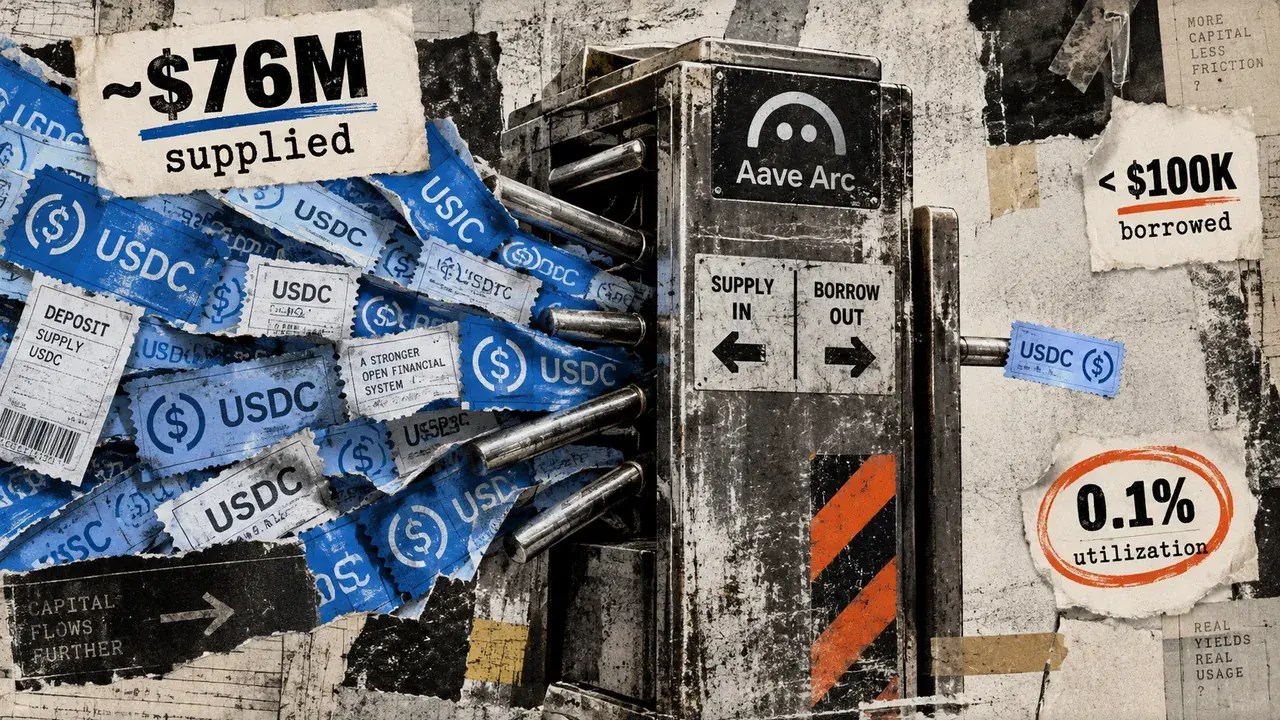
El mercado de USDC de Aave V4 en la red de capa 1 Arc acumulaba aproximadamente 76 millones de dólares en depósitos el 17 de septiembre, pero apenas registraba préstamos por debajo de 100.000 dólares. La utilización se situaba cerca del 0,1%, una señal de que la liquidez llegó con rapidez, mientras la demanda de crédito todavía no ha despegado.
Aave V4 comenzó a operar en Arc el 16 de septiembre y atrajo USDC casi de inmediato. Los datos puntuales de Aavescan muestran que los proveedores llenaron en pocas horas buena parte de la capacidad inicial del mercado. Sin embargo, los usuarios que podían tomar prestados esos fondos apenas habían retirado liquidez.
La capacidad de depósitos se quedó pequeña en pocas horas
El despliegue inicial del Main Spoke de Arc incluía un límite de incorporación de 56 millones de USDC y un límite de disposición de 51 millones. El primero determina cuánto activo puede suministrarse a través de ese spoke hacia su hub; el segundo fija cuánto puede tomarse prestado mediante esa misma estructura.
La firma de gestión de riesgos LlamaRisk informó de que el límite de incorporación alcanzó el 100% en cuestión de horas. En su registro del 16 de septiembre, los 56 millones de USDC aparecían valorados en unos 55,99 millones de dólares. Ante el rápido aumento de los depósitos, LlamaRisk propuso elevar ese tope hasta 150 millones de tokens.
El saldo terminó superando el anterior límite de 56 millones, lo que indica que esa restricción dejó de ser efectiva. No obstante, ni la propuesta de gobernanza ni la página del mercado identificaban de forma explícita el nuevo valor como una configuración ya ejecutada. Por tanto, la cifra exacta del límite vigente no queda confirmada en la información disponible.
Más liquidez no significa más actividad crediticia
La arquitectura de Aave V4 separa la gestión de la liquidez y la interacción de los usuarios. Los hubs concentran los fondos, mientras que los spokes determinan cómo se suministran y se toman prestados los activos. Los límites de incorporación y disposición cumplen, en la práctica, una función equivalente a los topes de suministro y endeudamiento de versiones anteriores.
La diferencia entre ambos límites resulta relevante en Arc. La propuesta de elevar el tope de incorporación hasta 150 millones de USDC ampliaría casi al triple la capacidad de entrada de depósitos respecto al lanzamiento, pero mantendría sin cambios el límite de disposición de 51 millones. Es decir, el mercado podría aceptar más liquidez sin aumentar necesariamente el volumen máximo que puede prestarse a través del Main Spoke.
La utilización cercana al 0,1% refleja precisamente esa desconexión entre oferta y demanda. Con casi todo el capital sin usar, Aavescan mostraba durante las comprobaciones del 17 de septiembre tasas anualizadas del 0% tanto para los proveedores como para los prestatarios. Esas cifras describen el estado del protocolo en ese momento. Los datos públicos del lanzamiento no aclaran, además, si existían incentivos separados ni si una parte sustancial de los USDC estaba concentrada en unas pocas direcciones.
El crecimiento de Aave V4 no corresponde solo a Arc
Los datos agregados de depósitos de Aave V4 tampoco pueden atribuirse íntegramente a Arc. LlamaRisk señaló que el total pasó de 577,1 millones a 708,6 millones de dólares entre su ronda 16 y la fotografía del 16 de septiembre, pero esa cifra incluía seis hubs. En ese momento, Arc Core representaba unos 57,56 millones de dólares. La lectura posterior de Aavescan, específica para el saldo de USDC de Arc, elevó esa cifra hasta aproximadamente 76 millones.
La prueba de adopción llegará por el lado de la demanda. Un aumento sostenido de los USDC prestados, de la utilización y de las tasas indicaría que Arc empieza a funcionar como un mercado de crédito activo. Si esas variables permanecen cerca de los niveles iniciales, la red seguirá concentrando una cantidad elevada de liquidez prácticamente inactiva. Por ahora, Arc ha demostrado que puede atraer USDC, pero todavía no que los prestatarios vayan a utilizarlo.