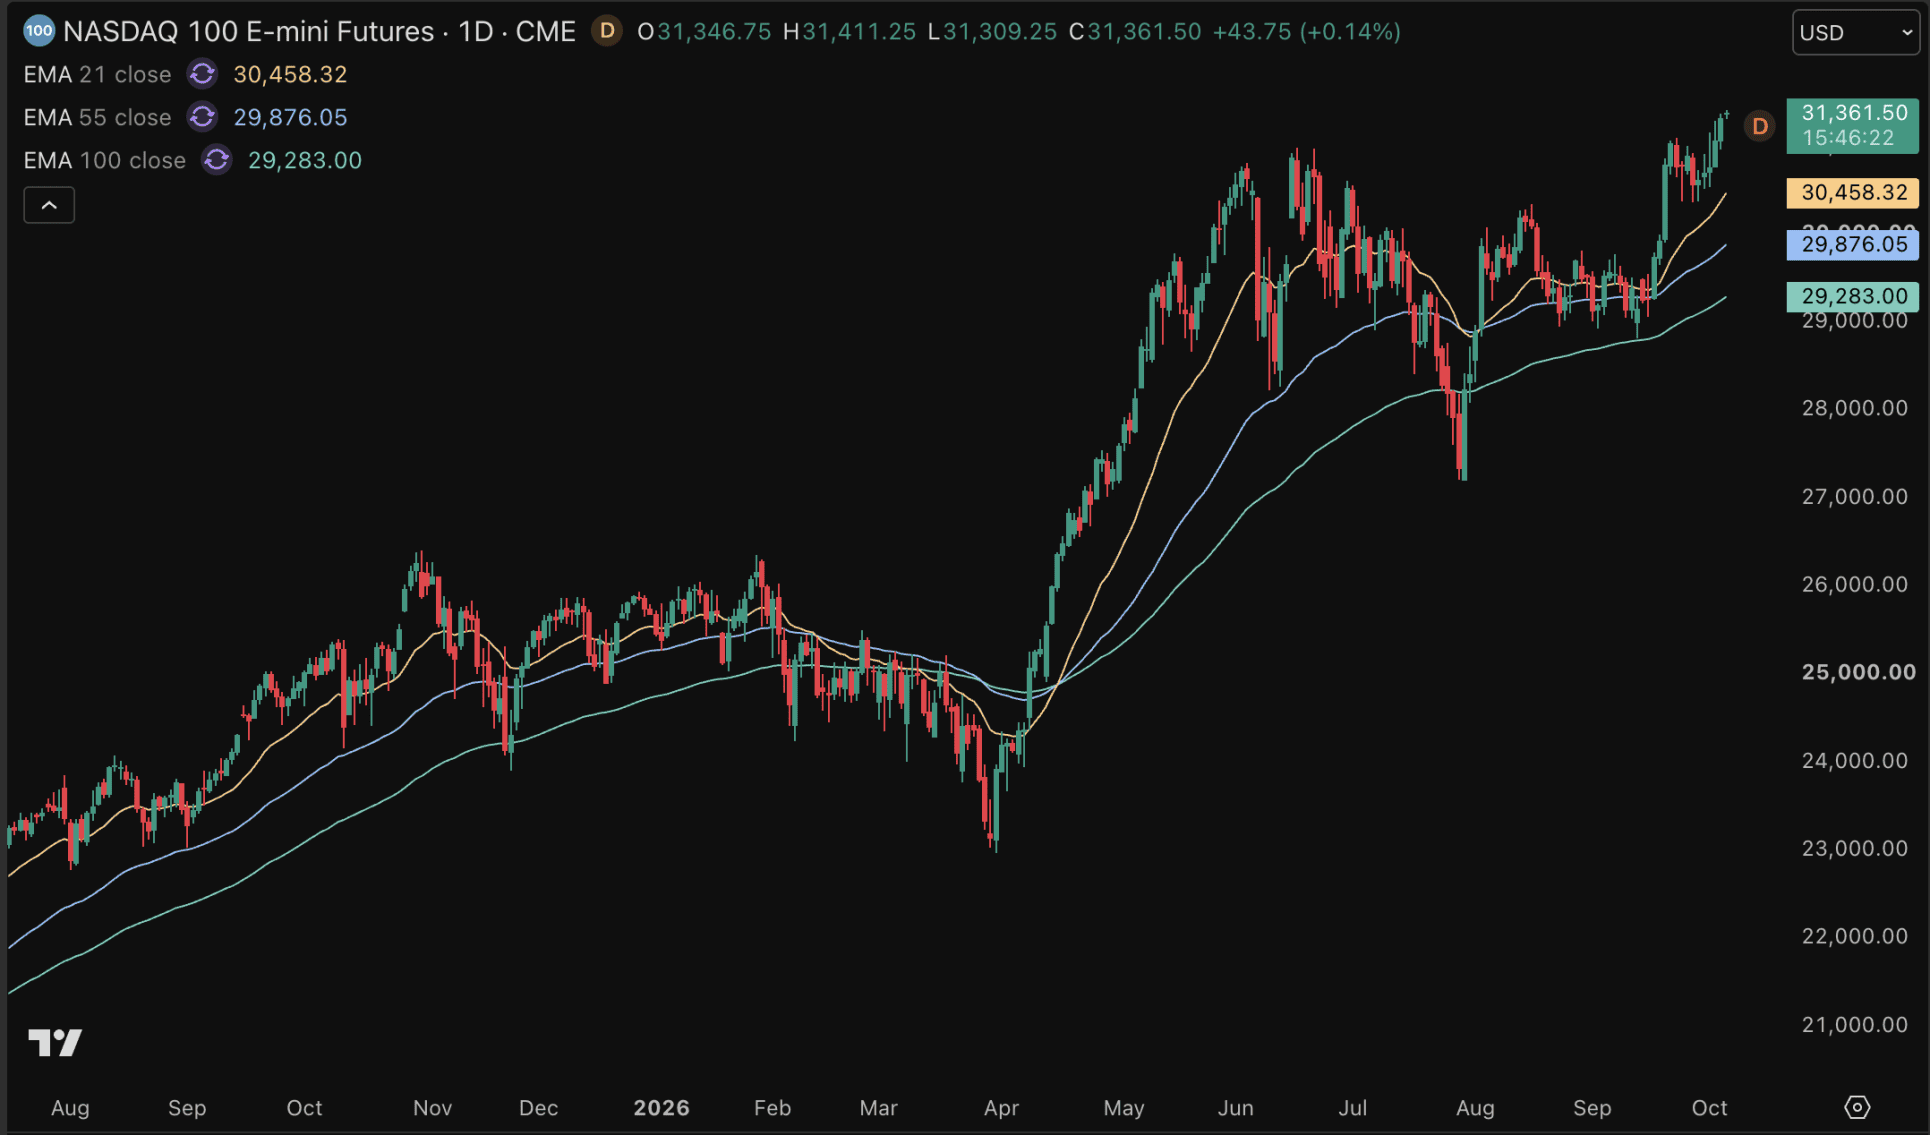
El Nasdaq Composite marcó el lunes un nuevo máximo histórico tras subir cerca de un 1%, pese a que la rentabilidad del bono estadounidense a diez años volvió a superar el 5,3%, en niveles no vistos desde 2002. El S&P 500 también avanzó, un 0,7%, en una sesión en la que los valores vinculados al ciclo de inversión en inteligencia artificial volvieron a liderar el mercado.
SpaceX ganó más de un 7%, mientras que Nvidia y Tesla subieron más de un 2%. Meta y Microsoft también terminaron la jornada con avances claros. El comportamiento de estos valores contrasta con la presión que está soportando el mercado de deuda pública estadounidense, donde las rentabilidades a largo plazo siguen escalando.
La deuda vuelve a niveles de hace más de dos décadas
La rentabilidad del bono del Tesoro estadounidense a diez años ronda esta mañana el 5,32%. El rendimiento del bono a treinta años llegó a acercarse al 5,7%, también en su nivel más alto en 24 años, según los datos recogidos por TradingView.
Este movimiento suele ser especialmente desfavorable para las acciones de crecimiento. Cuando aumentan los tipos de interés, disminuye el valor actual de los beneficios que las empresas esperan obtener en el futuro. Al mismo tiempo, una deuda pública con rendimientos elevados se convierte en una alternativa más atractiva frente a la renta variable.
El Nasdaq, sin embargo, continúa avanzando. La explicación que plantea el mercado está relacionada con la confianza en que la inteligencia artificial impulse el crecimiento de los beneficios de las grandes compañías tecnológicas. Por ahora, esa expectativa está pesando más que el encarecimiento de la financiación y la subida de los rendimientos soberanos.
El foco se desplaza de la Reserva Federal a los déficits
El repunte de las rentabilidades a largo plazo parece responder cada vez menos únicamente a las decisiones de la Reserva Federal. El débil informe de empleo publicado el viernes llevó a los inversores a reducir la probabilidad que asignan a una nueva subida de tipos en octubre. Aun así, los bonos a diez y treinta años mantienen una elevada presión vendedora.
Según BMO, gana importancia la preocupación por el volumen de deuda pública y por los grandes déficits presupuestarios. El problema tampoco se limita a Estados Unidos. Los bonos de Francia, Japón y Reino Unido también están bajo presión. La rentabilidad del bono japonés a diez años ronda su nivel más alto desde 1996, mientras que la del bono francés a diez años se encuentra en máximos desde 2002.
La cuestión que empieza a dominar el mercado es cuánta deuda están dispuestos a absorber los inversores con los precios actuales. Esa demanda será determinante para saber si las rentabilidades pueden estabilizarse o si todavía existe margen para nuevas subidas.
El petróleo añade presión sobre la inflación
El mercado energético introduce otro elemento de tensión. El Brent cayó el lunes casi un 2%, pero continúa alrededor de los 100 dólares por barril. Amin Nasser, consejero delegado de Saudi Aramco, advirtió de que las existencias mundiales de petróleo podrían tardar hasta dos años en recuperarse por completo.
Un precio elevado del crudo durante un periodo prolongado puede dificultar el control de la inflación por parte de los bancos centrales y contribuir a mantener altas las rentabilidades de los bonos. La próxima referencia para los inversores serán las actas de la reunión de septiembre de la Reserva Federal, que se publicarán el miércoles. El mercado buscará en ellas detalles sobre la subida de tipos y sobre el respaldo existente a nuevas subidas.
La combinación actual es poco habitual: el Nasdaq cotiza en máximos históricos, las compañías asociadas a la inteligencia artificial siguen ganando terreno y la deuda pública estadounidense ofrece rendimientos que no se veían desde hace más de veinte años. Mientras el bono a diez años permanezca por encima del 5%, sostener ese equilibrio será cada vez más exigente.