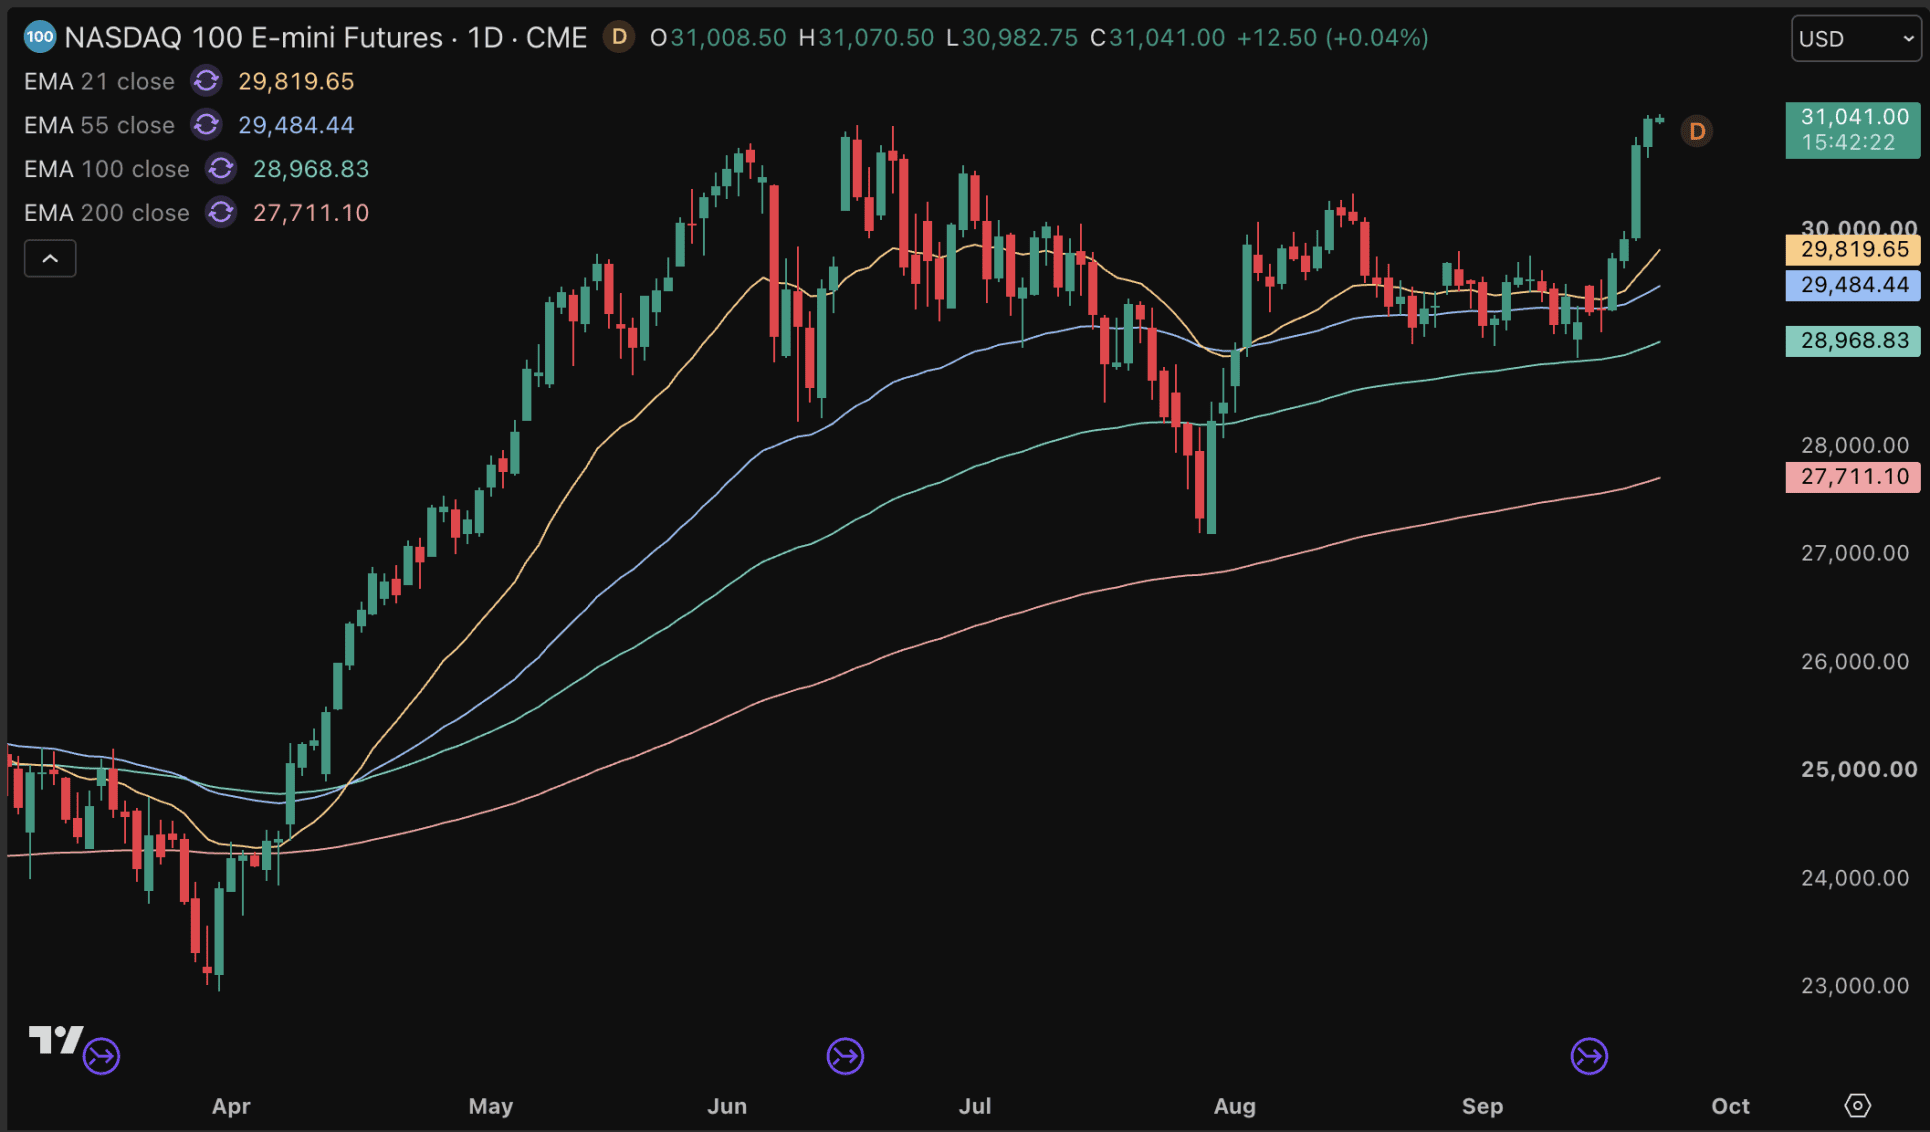
El Nasdaq Composite volvió a marcar un máximo histórico el martes tras avanzar un 0,5%, con lo que encadenó cuatro sesiones consecutivas al alza. El Nasdaq 100 también se mantiene en niveles récord, mientras el S&P 500 cerró prácticamente plano y quedó a apenas un 0,7% de su máximo histórico.
Los futuros de los principales índices estadounidenses apenas se movían el miércoles por la mañana. El tono de fondo, sin embargo, resulta más favorable para los mercados: el petróleo retrocede, las rentabilidades de la deuda estadounidense bajan y crece la expectativa de que las tensiones entre Estados Unidos e Irán puedan moderarse.
El petróleo y los bonos alivian la presión sobre Wall Street
El Brent y el WTI caían alrededor de un 1% durante la sesión del miércoles. El Brent volvía así a situarse por debajo de los 100 dólares por barril, después de que el crudo se convirtiera en las últimas semanas en uno de los principales focos de riesgo para los mercados financieros.
La razón es conocida: un petróleo más caro presiona al alza la inflación y puede obligar a los bancos centrales a mantener durante más tiempo una política monetaria restrictiva. También suele trasladarse a las rentabilidades de los bonos y reduce el margen para las valoraciones elevadas de las compañías cotizadas.
El movimiento actual apunta en la dirección opuesta. La caída del crudo coincide con un descenso de las rentabilidades de la deuda estadounidense, una combinación que ofrece más apoyo a los valores de crecimiento y, en particular, al sector tecnológico. Según la información de referencia, esta relación fue especialmente visible a comienzos de semana, cuando el retroceso del petróleo y de los bonos ayudó a las tecnológicas a alcanzar nuevos máximos.
El mercado sigue las señales entre Washington y Teherán
La evolución del petróleo también está vinculada a las señales sobre un posible acercamiento entre Estados Unidos e Irán. El presidente estadounidense, Donald Trump, afirmó el martes que representantes de ambos países habían mantenido conversaciones y que, en última instancia, podía alcanzarse un acuerdo. Reuters confirmó que los contactos continúan.
Irán ha señalado además que estaría dispuesto a reabrir el estrecho de Ormuz si Estados Unidos reduce la presión militar y levanta el bloqueo a los puertos iraníes. Para los mercados, cualquier avance en ese sentido sería relevante, dado el papel de la zona en el transporte energético y la sensibilidad del precio del crudo a las tensiones geopolíticas.
Por ahora, la mejora de las expectativas no ha alterado el liderazgo de la tecnología. El Nasdaq subió el martes, mientras el Dow Jones perdió un 0,4%. El comportamiento refleja la pauta de las últimas semanas: los inversores seleccionan sus posiciones, pero continúan concentrando su interés en empresas consideradas beneficiarias del auge de la inteligencia artificial, incluso cuando sus valoraciones son elevadas.
La próxima referencia será la reunión entre Trump y Xi
Brett Ewing, de First Franklin Financial Services, considera que el S&P 500 todavía podría alcanzar los 8.200 puntos este año. Se trata de una previsión condicionada a que se mantenga el entorno actual, con un petróleo más barato y unos tipos de interés más bajos, dos factores que favorecen especialmente a las compañías de crecimiento.
La siguiente prueba para los mercados será el encuentro entre Trump y el presidente chino, Xi Jinping. Ambos gobiernos abordarán esta semana asuntos relacionados con el comercio, la inteligencia artificial y las materias primas estratégicas. El conflicto con Irán también forma parte del marco más amplio de la relación entre Washington y Pekín.
Mientras esas conversaciones no introduzcan un nuevo foco de tensión, Wall Street mantiene el impulso. El Nasdaq cotiza en máximos históricos y dos de las variables que más habían condicionado al mercado —el petróleo y las rentabilidades de la deuda— se mueven ahora a favor de los activos de riesgo.