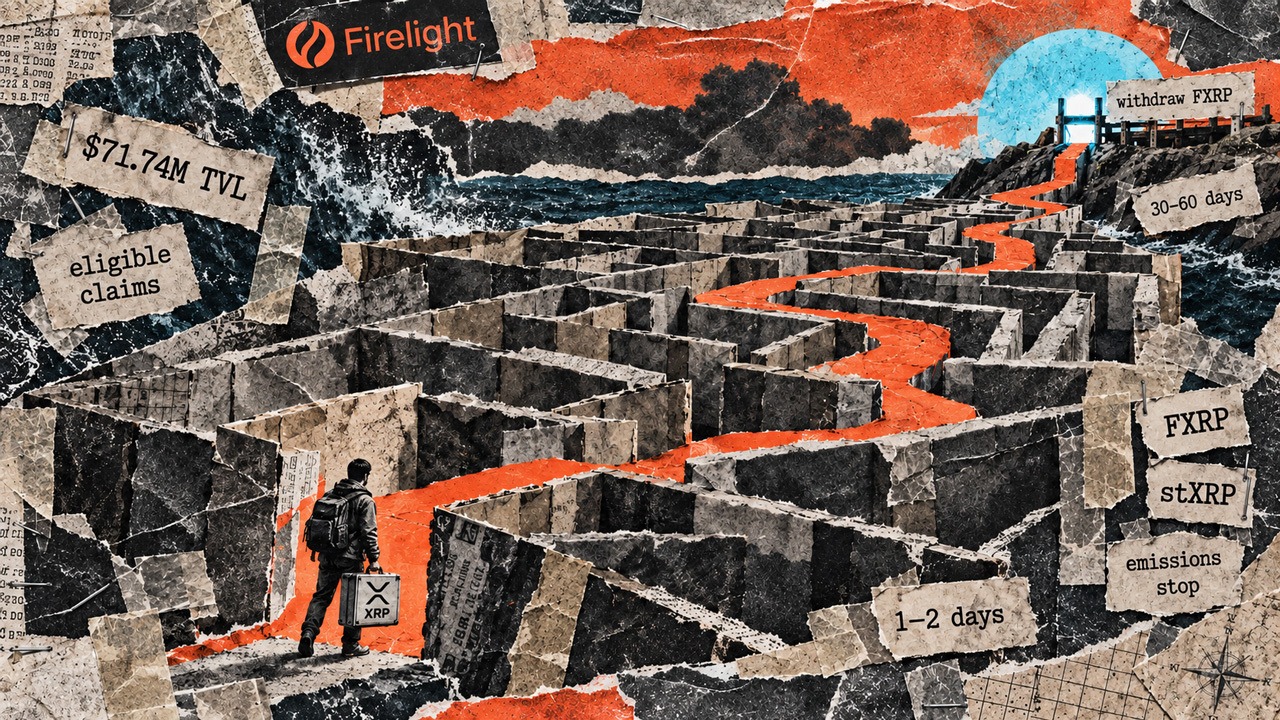
Los usuarios que depositen FXRP en Firelight podrían obtener ingresos por respaldar coberturas para protocolos de finanzas descentralizadas (DeFi), pero el acceso a sus fondos sería mucho más lento. Cuando el protocolo introduzca periodos de cobertura de 30 días, retirar el colateral podría tardar entre algo más de un mes y casi 60 días, según el momento en que se solicite la salida.
Firelight opera sobre Flare y permite depositar FXRP, un activo vinculado a XRP, en una bóveda. A cambio, el usuario recibe stXRP, que representa su posición. En la siguiente fase, ese FXRP se utilizará como respaldo de las coberturas que Firelight venda a protocolos DeFi. Los clientes pagarán primas por esa protección y esos ingresos podrán aumentar el valor de las posiciones de quienes aportan el colateral.
Más rendimiento a cambio de menor liquidez
El modelo introduce un coste relevante para los depositantes. Según la documentación del protocolo, la retirada se inicia durante un periodo y el usuario debe esperar hasta que termine el siguiente periodo completo antes de disponer del FXRP. Con los periodos actuales de un día, el plazo se sitúa aproximadamente entre uno y dos días.
Con coberturas de 30 días, la espera se ampliaría a algo más de 30 días si la solicitud se presenta cerca del final de un periodo. Si se pide al principio, podría acercarse a los 60 días. Además, las recompensas dejan de acumularse desde el momento en que comienza el proceso de retirada.
El valor registrado al solicitar el reembolso tampoco garantiza la cantidad final que recibirá el usuario. Durante el resto del periodo en curso, el colateral todavía respalda coberturas y puede sufrir una pérdida proporcional si se produce un siniestro elegible. En el periodo siguiente ya no se emplea para nuevas coberturas, aunque una reclamación vinculada al periodo anterior todavía puede reducir el importe pendiente.
Al finalizar la espera, el usuario debe realizar otra transacción para retirar los fondos. El resultado es FXRP en la red Flare, no XRP nativo directamente en el XRP Ledger. La venta de stXRP en un mercado secundario podría ofrecer una salida alternativa, pero dependería de la liquidez disponible y del precio que aceptasen los compradores.
Firelight ya concentra capital, pero aún falta medir el negocio
Firelight había acumulado 71,74 millones de dólares en valor total bloqueado, según una instantánea de DefiLlama tomada el 13 de septiembre a las 12:07 UTC. Esa cifra refleja el FXRP depositado en la bóveda, no el volumen de coberturas vendidas ni las primas pagadas por los clientes.
La diferencia es importante. Los depósitos muestran cuánto capital está disponible para respaldar las coberturas, pero no si el negocio genera ingresos suficientes para compensar el riesgo asumido por los depositantes. La documentación de financiación publicada el 1 de septiembre situaba para septiembre el despliegue del protocolo y sus primeras integraciones de cobertura, aunque no fijaba un día concreto. Además, las reglas de retirada todavía describen los periodos de un día como la configuración vigente. Por tanto, la información disponible no confirma que la cobertura ni los plazos más largos estén ya activos.
Los ingresos principales procederían de las primas abonadas por los clientes. Firelight explica que las primas liquidadas se convierten en el activo de garantía de la bóveda y se incorporan al valor de las posiciones. Los puntos del protocolo y otros incentivos son mecanismos distintos: sirven para medir la participación, pero no dan derecho a las primas ni demuestran cuánto está pagando la demanda real de cobertura.
Una reserva inicial limita, pero no elimina, las pérdidas
Firelight contempla una reserva en monedas estables, denominada First-Loss Buffer, que absorbería primero las reclamaciones validadas. Si esa reserva se agotase, las pérdidas pasarían proporcionalmente a las posiciones de la bóveda. En ese caso, un usuario podría mantener el mismo número de participaciones y, aun así, recibir menos FXRP al canjearlas.
El protocolo también establece un marco de suficiencia de capital. Su objetivo para el lanzamiento completo se sitúa entre 1,75 y 2,0, y no permitiría asignar nuevas coberturas si el ratio cae por debajo de 1,2. Sin embargo, la documentación disponible no permite verificar el saldo actual de la reserva, el volumen de coberturas respaldado ni la existencia de reclamaciones ya pagadas.
La propuesta para los titulares de XRP es, por tanto, concreta: convertir FXRP inactivo en capital que puede generar ingresos, a cambio de aceptar una disponibilidad más limitada y la posibilidad de asumir pérdidas. La prueba decisiva será si Firelight consigue suficientes clientes dispuestos a pagar por protección DeFi y si esas primas compensan las retiradas y los posibles siniestros.