La deuda pública de Francia ha alcanzado los 3,6 billones de euros, equivalentes al 119% de su producto interior bruto (PIB), y el deterioro de sus cuentas empieza a inquietar a los mercados europeos. El país lleva décadas gastando más de lo que ingresa: no registra un superávit presupuestario desde 1974.
Francia incumple así los dos principales límites fiscales de la eurozona. Las reglas europeas fijan en el 60% del PIB el máximo de deuda pública y en el 3% el déficit presupuestario anual. El año pasado, el déficit francés llegó al 5,1% del PIB, frente al 1,6% de los Países Bajos.
Más deuda y un coste de financiación creciente
El problema no se limita al volumen acumulado. Francia prevé destinar este año unos 60.000 millones de euros al pago de intereses, recursos que no podrán dedicarse a partidas como educación, sanidad o infraestructuras.
La confianza de los inversores también se ha debilitado. El rendimiento de los bonos franceses a diez años roza el 5%, según RTL Nieuws, y se sitúa por encima del coste de financiación de Italia y Grecia. La diferencia frente a Alemania, cuyos bonos suelen considerarse una de las inversiones más seguras de la eurozona, ha aumentado hasta unos 1,4 puntos porcentuales.
En los últimos quince años, Francia había pagado habitualmente entre 0,25 y 0,75 puntos más que Alemania. Con el diferencial actual, por cada 1.000 millones de euros tomados en préstamo, el Estado francés afronta unos 14 millones adicionales de intereses anuales frente al Estado alemán.
Las necesidades de financiación seguirán siendo elevadas. Solo el próximo año, Francia podría tener que pedir prestados unos 340.000 millones de euros. El país todavía puede cumplir sus obligaciones y continúa encontrando compradores para su deuda, por lo que no está al borde de la quiebra. La preocupación se centra en el coste futuro de refinanciar los vencimientos si los tipos siguen subiendo.
El bloqueo político dificulta el ajuste
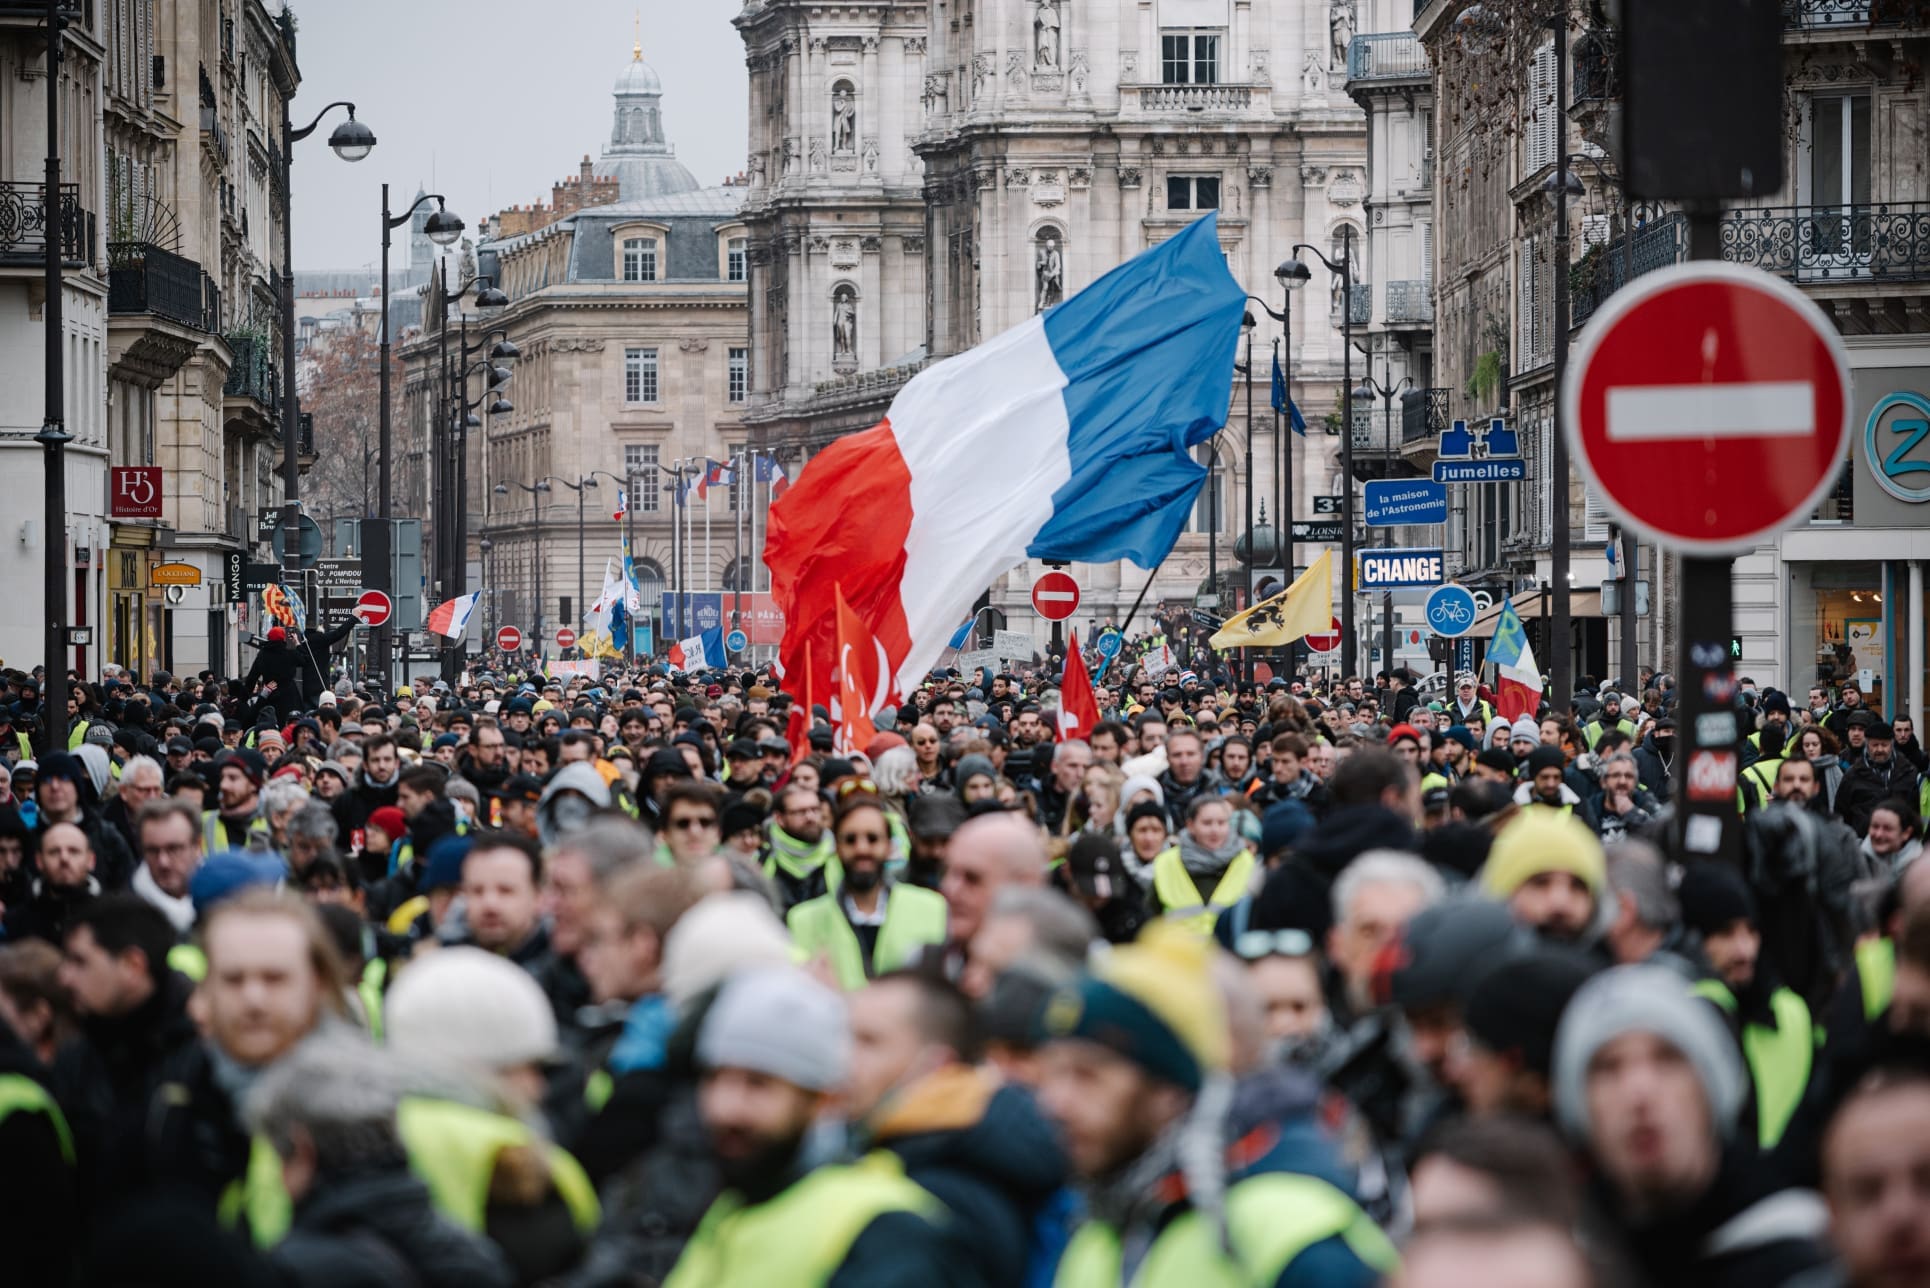
Para estabilizar las cuentas, el Gobierno tendría que reducir el gasto, aumentar los ingresos fiscales o combinar ambas medidas. Pero la presión fiscal francesa ya figura entre las más altas de Europa, mientras que los recortes suelen provocar una fuerte contestación social. Reformas anteriores, como las relacionadas con las pensiones, desencadenaron protestas masivas y obligaron a los gobiernos a rectificar en varias ocasiones.
El sistema de pensiones añade tensión al presupuesto. Las pensiones de los funcionarios franceses se abonan directamente con ingresos fiscales y el envejecimiento de la población eleva progresivamente el gasto. La edad legal de jubilación está pasando de los 62 a los 64 años, una medida impopular que podría volver al centro del debate ante las elecciones presidenciales de 2027. Marine Le Pen propone regresar a los 62 años y Jean-Luc Mélenchon plantea reducirla hasta los 60.
El bajo crecimiento complica todavía más el ajuste. La economía francesa creció menos del 1% el año pasado y también se prevén tasas inferiores a ese nivel para 2026 y 2027. Con una actividad débil, los ingresos fiscales avanzan poco mientras el coste de la deuda aumenta.
El riesgo para Europa y el papel del BCE
Francia no es el único país con problemas presupuestarios. Bélgica supera este año el 5% de déficit y su deuda ronda el 110% del PIB. Sin embargo, el tamaño de la economía francesa convierte su situación en un asunto especialmente sensible para el resto de la eurozona.
Durk Veenstra, comentarista bursátil de RTL Z, advierte de que el aumento de los intereses puede alimentar un círculo vicioso: más gasto financiero, mayor déficit y nuevas necesidades de endeudamiento. En un escenario extremo, la pérdida de confianza podría recordar a la crisis de deuda europea de 2010. La escala sería, no obstante, muy distinta: la deuda francesa actual es unas doce veces superior a la que tenía Grecia entonces.
La situación todavía está lejos de la de Grecia durante aquella crisis. El diferencial entre los bonos griegos y alemanes llegó a unos 10 puntos porcentuales, frente a los 1,4 puntos actuales de Francia. Aun así, una subida generalizada de los tipos podría encarecer las hipotecas y los préstamos en otros países, incluidos los Países Bajos. Según RTL Nieuws, el aumento del coste de los intereses ya supone para el Gobierno neerlandés 12.000 millones de euros adicionales.
Hans de Geus, también comentarista de RTL Z, considera improbable una quiebra francesa y cree que el Banco Central Europeo podría intervenir si la situación se descontrolara, por ejemplo mediante compras de bonos. Pero esa ayuda no está garantizada: el BCE debe respetar las normas europeas y no puede adquirir deuda pública de forma ilimitada para resolver los problemas presupuestarios de un país.