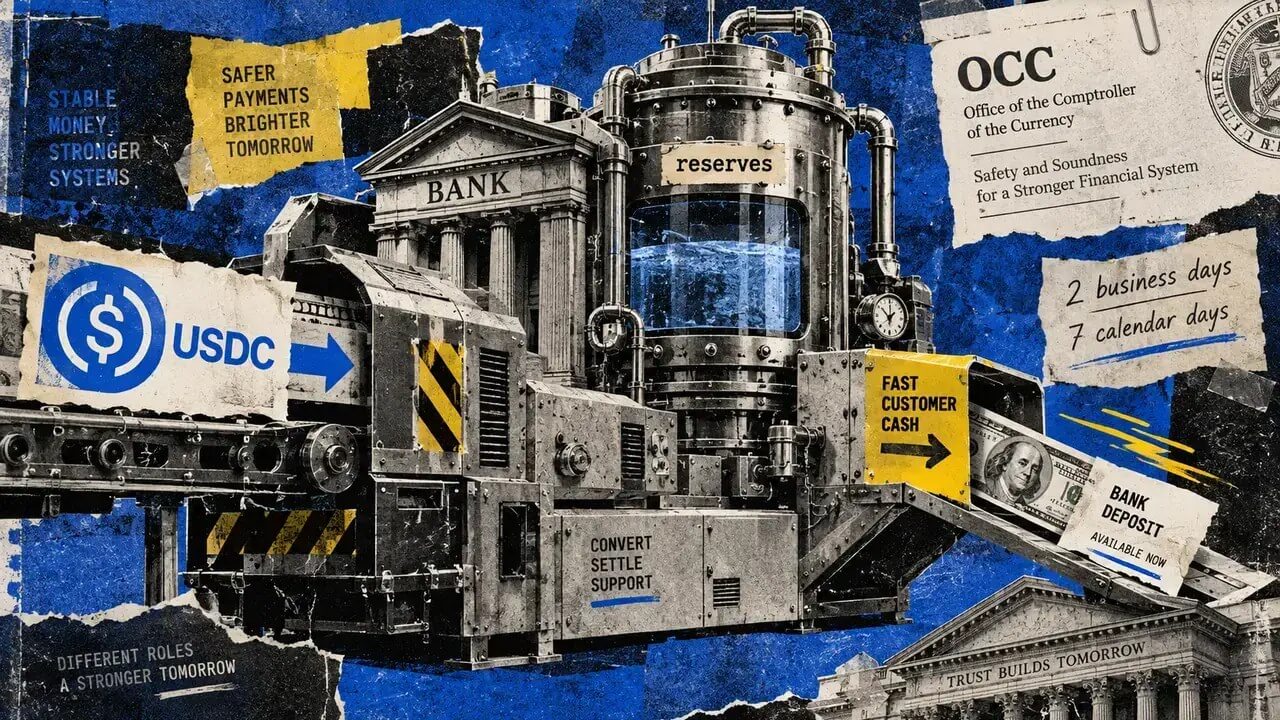
La propuesta de la Oficina del Contralor de la Moneda de Estados Unidos (OCC) permitiría a los emisores de stablecoins disponer de hasta siete días naturales para atender determinadas solicitudes de reembolso. El objetivo es evitar ventas desordenadas de las reservas, pero el cambio también plantea una cuestión práctica: qué ocurre con el usuario que necesita convertir sus tokens en dólares bancarios para gastarlos.
Dos días de plazo ordinario y hasta siete en caso de avalancha
El apartado 15.12 planteado por la OCC fija, con carácter general, un plazo de dos días hábiles desde la fecha de la solicitud de reembolso. La tramitación más rápida seguiría siendo posible. Sin embargo, si las peticiones superan en un periodo de 24 horas el 10% del valor total de los tokens emitidos, el plazo se ampliaría automáticamente a siete días naturales, tanto para las solicitudes ya presentadas como para las posteriores.
Durante esa extensión, el reembolso anticipado solo podría producirse si la OCC determina que puede realizarse de forma ordenada, justa y transparente, o si comunica que la ampliación deja de aplicarse. El organismo también se reserva la posibilidad de prolongar el periodo por razones concretas de seguridad, estabilidad o interés público.
La propuesta se refiere al reembolso por parte del emisor, incluidas las entidades que actúen en su nombre. No afecta, en cambio, a las operaciones del mercado secundario. Su justificación es dar tiempo para liquidar las reservas de manera ordenada y reducir el impacto sobre los precios de ventas repentinas.
A 13 de septiembre, la medida seguía incluida en la lista de propuestas de la OCC. El proceso de apertura se fechaba el 2 de marzo y el plazo para presentar comentarios terminaba el 1 de mayo. No figuraba ninguna norma equivalente en la lista de disposiciones definitivas de 2026.
El retraso del emisor no tiene por qué llegar al usuario
La clave está en separar el reembolso del emisor de la conversión que realiza un cliente en una plataforma. Cuando un proveedor paga en dólares bancarios a un tenedor antes de que el emisor haya reembolsado el token, ese proveedor está financiando la salida anticipada. A cambio, conserva la stablecoin y tendrá que venderla, mantenerla o esperar a canjearla ante el emisor.
Si encuentra otro comprador, la exposición cambia de manos. Si no, el capital del proveedor queda comprometido hasta que pueda obtener el efectivo correspondiente. Por eso, un plazo de siete días para el emisor no implica necesariamente que el cliente deba esperar una semana. Un intermediario con liquidez disponible y contrapartidas dispuestas puede seguir ofreciendo conversiones.
El coste de esa capacidad, no obstante, puede aumentar. Una ventana de reembolso más larga exigiría más financiación para mantener el mismo ritmo de pagos o podría reducir la disposición de los proveedores a acumular tokens. Las cotizaciones y las comisiones podrían reflejar esa presión, aunque la propuesta no establece cómo respondería cada plataforma.
Un análisis publicado por el personal de la Reserva Federal el 4 de septiembre ayuda a entender la diferencia. La transferencia de valor mediante la cadena de bloques puede funcionar durante todo el día, mientras que la conversión en dólares utilizables a través de un banco sigue otro calendario. Los autores califican los plazos de reembolso como una cuestión todavía no resuelta.
La garantía contractual no equivale a liquidez inmediata
Las condiciones de Circle para titulares de USDC fuera del Espacio Económico Europeo distinguen entre poseer el token y tener acceso directo al reembolso. Para utilizar esa vía se necesita una cuenta de Circle Mint elegible y en buen estado. Las condiciones contemplan un valor de un dólar por USDC al reembolsarlo, sujeto a los términos aplicables, la legislación y las comisiones, pero no garantizan que una plataforma de terceros ofrezca siempre ese precio.
La propia documentación de Circle de 2025 describe opciones institucionales de reembolso básico, iniciado en un plazo de hasta dos días hábiles, y estándar, prácticamente inmediato. Coinbase, por su parte, indica que los clientes estadounidenses pueden retirar saldos en dólares o USDC hacia cuentas bancarias elegibles conectadas a pagos en tiempo real. La plataforma señala un límite de 100.000 dólares por operación y explica que las retiradas instantáneas suelen tardar unos 30 minutos, aunque en algunos casos pueden prolongarse hasta 24 horas según el banco o el proveedor de la tarjeta.
Estos servicios muestran que la experiencia del usuario depende también de su elegibilidad, del importe, de la liquidez del proveedor y del mecanismo de liquidación bancaria. Las reservas pueden respaldar el valor de una stablecoin, pero no determinan por sí solas cuándo llegará el dinero a la cuenta. Si el intermediario no puede financiar la salida, la solidez de esas reservas tampoco adelanta el pago bancario.