Las tarjetas vinculadas a stablecoins permiten pagar en comercios convencionales sin que el establecimiento tenga que aceptar directamente criptomonedas. El cliente utiliza su saldo digital, mientras el restaurante recibe dólares a través de su proveedor de pagos habitual. En medio de esa operación, varias empresas cobran por conectar ambos lados de la transacción.
Una experiencia de pago convencional
Para el usuario, el proceso no difiere del de cualquier otra tarjeta: basta con acercarla o introducirla en el terminal del comercio. La diferencia está en el origen de los fondos. En lugar de salir de una cuenta bancaria tradicional, el pago se financia con un saldo denominado en una stablecoin, como USDC.
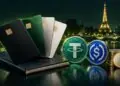
El restaurante, sin embargo, no necesita saber qué activo utiliza el cliente ni contar con infraestructura específica para criptomonedas. El establecimiento mantiene su circuito habitual de cobro y recibe dólares ordinarios mediante el proveedor de pagos con el que ya trabaja.
Quién participa en la operación
La aparente sencillez de la compra oculta una cadena de servicios. La tarjeta conecta el saldo digital del usuario con el terminal del comercio y permite convertir esa operación en un cobro convencional para el establecimiento. Por esa conexión, varias compañías pueden percibir comisiones.
El modelo sitúa el foco en la infraestructura que hace posible el pago, más que en la experiencia del consumidor. Este puede gastar una stablecoin sin que el comercio tenga que incorporarla a su balance o modificar sus procesos. La remuneración queda repartida entre las empresas que intervienen en el enlace entre el activo digital, la tarjeta y el proveedor de pagos del comerciante.
El desarrollo de estas tarjetas plantea así una cuestión central para el sector: aunque el usuario pague con dólares digitales, los ingresos no proceden necesariamente de una única entidad. Se distribuyen entre los distintos participantes que convierten una transacción basada en stablecoins en un pago familiar para el comercio.