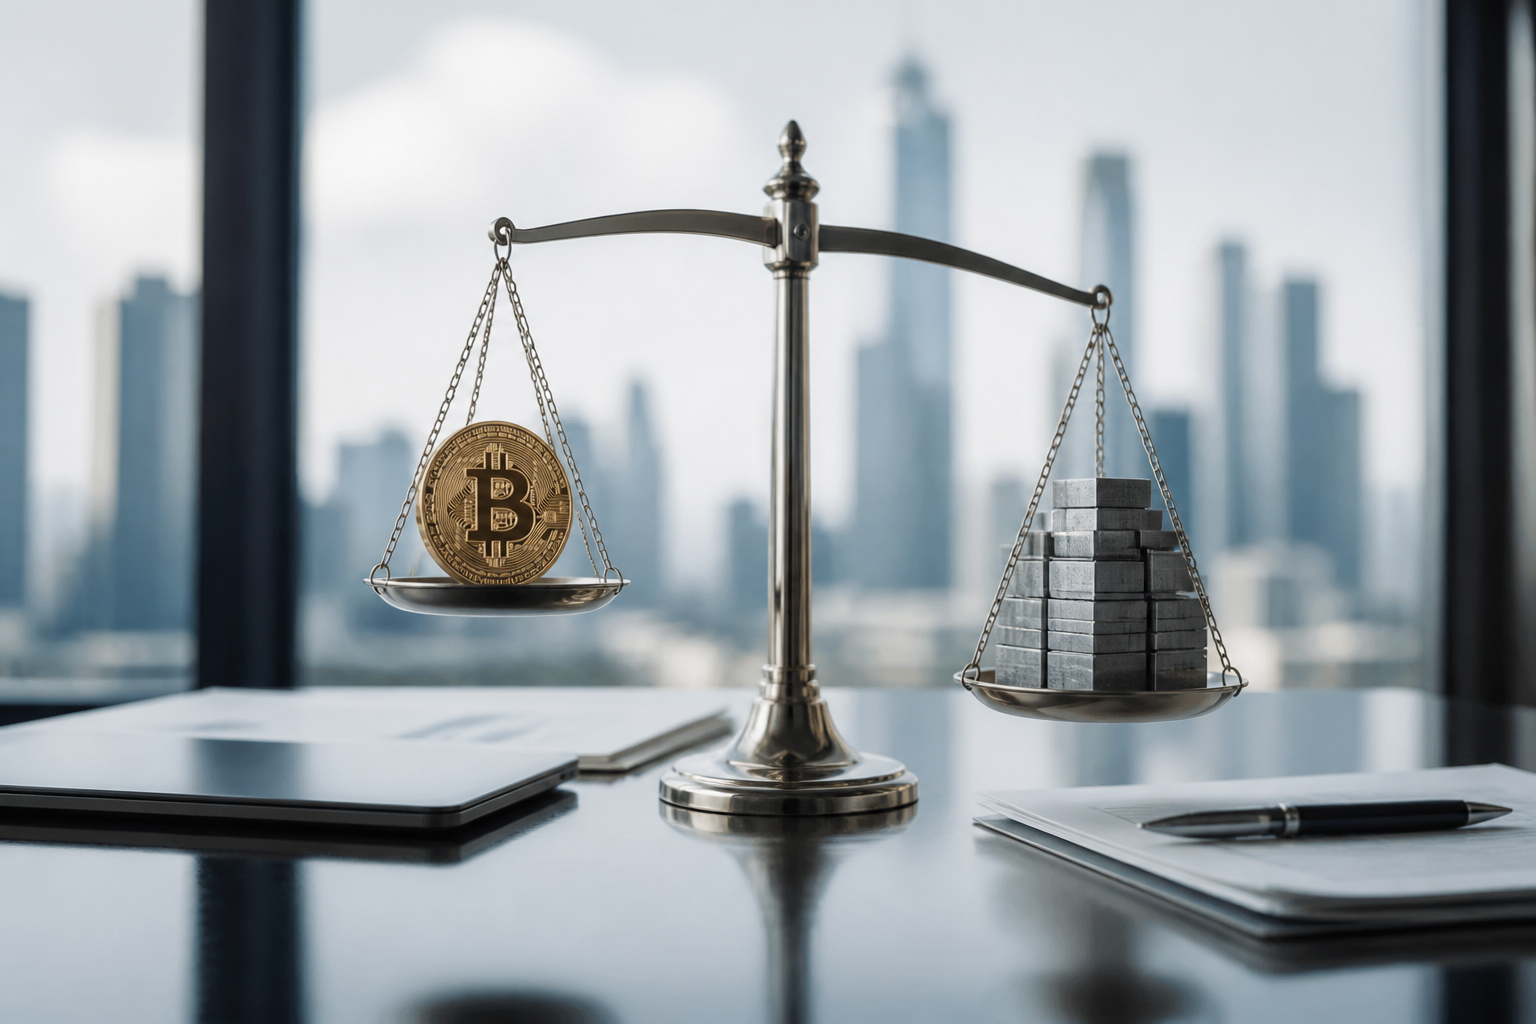
Tener bitcoin en el balance no basta para convertir a una empresa en una Bitcoin Treasury Company (BTC). La etiqueta se utiliza para compañías que mantienen bitcoin entre sus activos y que, en algunos casos, recurren además a deuda o a nuevas emisiones de acciones —incluidas acciones preferentes— para aumentar sus tenencias.
La diferencia está en la estrategia corporativa
La mera presencia de bitcoin en el balance describe una posición contable, pero no necesariamente define el modelo financiero de una compañía. Una empresa puede conservar bitcoin como parte de sus activos sin que esa tenencia constituya el eje de su estrategia corporativa.
En cambio, las llamadas Bitcoin Treasury Companies se caracterizan por mantener bitcoin y, en determinados casos, utilizar herramientas de financiación para adquirir más unidades. Entre esas herramientas figuran la deuda y las ampliaciones de capital, también mediante acciones preferentes.
No toda tenencia equivale a una tesorería en bitcoin
La distinción resulta relevante porque evita agrupar bajo una misma denominación a realidades empresariales distintas. Poseer bitcoin —o una colección de activos de este tipo— no implica por sí solo que una compañía opere con una estrategia de tesorería basada en bitcoin.
El término BTC alude, por tanto, a algo más específico que la simple aparición del activo digital en el balance: una empresa que mantiene bitcoin y que puede apoyarse en emisiones de deuda o de acciones para ampliar esa posición. La diferencia no está únicamente en qué activos posee la compañía, sino también en cómo estructura sus recursos para adquirirlos.