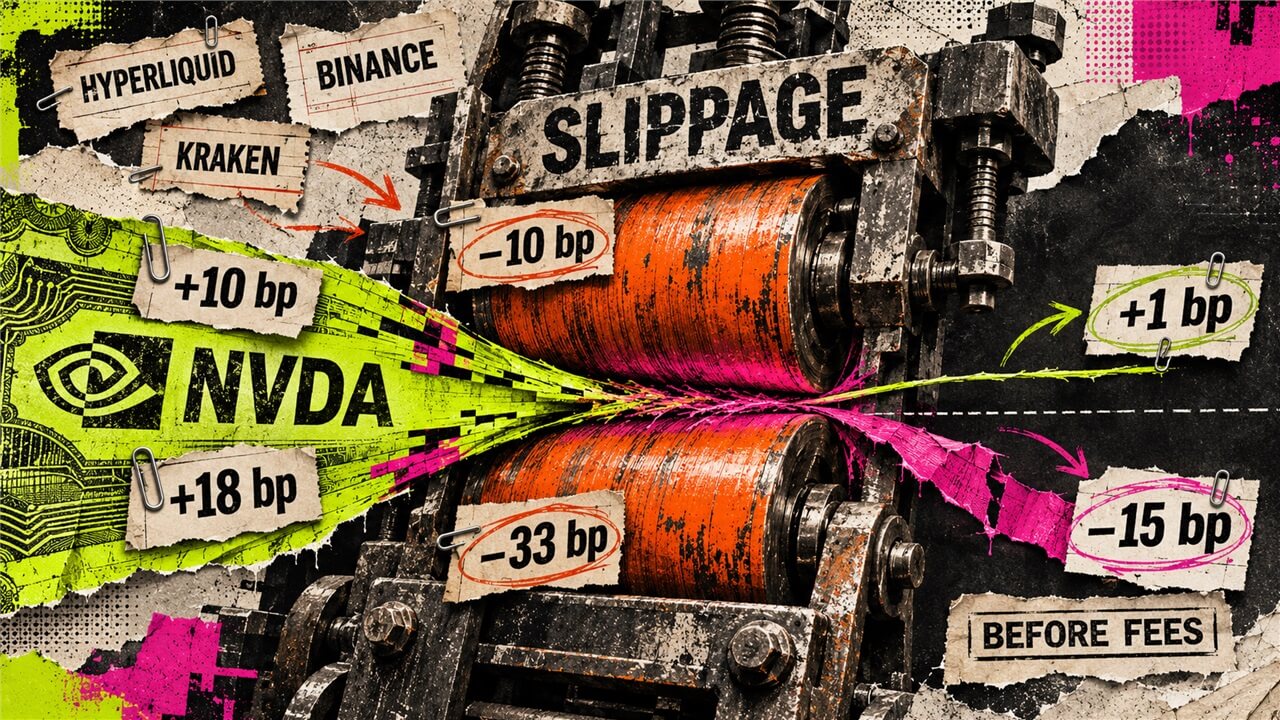
El arbitraje entre tokens vinculados a Nvidia y la acción de la compañía deja un margen prácticamente inexistente cuando se tiene en cuenta el deslizamiento. Dos comparaciones con operaciones de 1.000 dólares arrojan resultados de aproximadamente un punto básico en un caso y de menos 15 puntos básicos en el otro, antes de aplicar comisiones.
El margen desaparece antes de contar las comisiones
La diferencia de precio entre estos instrumentos puede sugerir una oportunidad de arbitraje, pero el resultado cambia al ejecutar realmente las órdenes. El deslizamiento —la variación entre el precio esperado y el precio finalmente obtenido— reduce el diferencial disponible y puede convertirlo en una pérdida.
En las dos comparaciones citadas, el mejor resultado ronda un punto básico. Un punto básico equivale a una centésima parte de un punto porcentual, por lo que el margen es muy reducido incluso antes de descontar los costes de la operación. En el segundo caso, el saldo ya es negativo: menos 15 puntos básicos, también sin incluir las comisiones.
El acceso y los ajustes de las acciones complican la operación
La operativa tampoco depende únicamente de observar una diferencia entre precios. El acceso a los instrumentos y los ajustes relacionados con las acciones añaden complejidad a la estrategia. Esos factores dificultan ejecutar de forma simultánea las operaciones necesarias para capturar el diferencial que aparece sobre el papel.
El caso de los tokens de Nvidia muestra así la distancia entre una discrepancia visible en pantalla y un arbitraje viable. Sin conocer de antemano el precio exacto de ejecución, los costes asociados y los ajustes aplicables, el margen aparente no basta para sostener la operación.