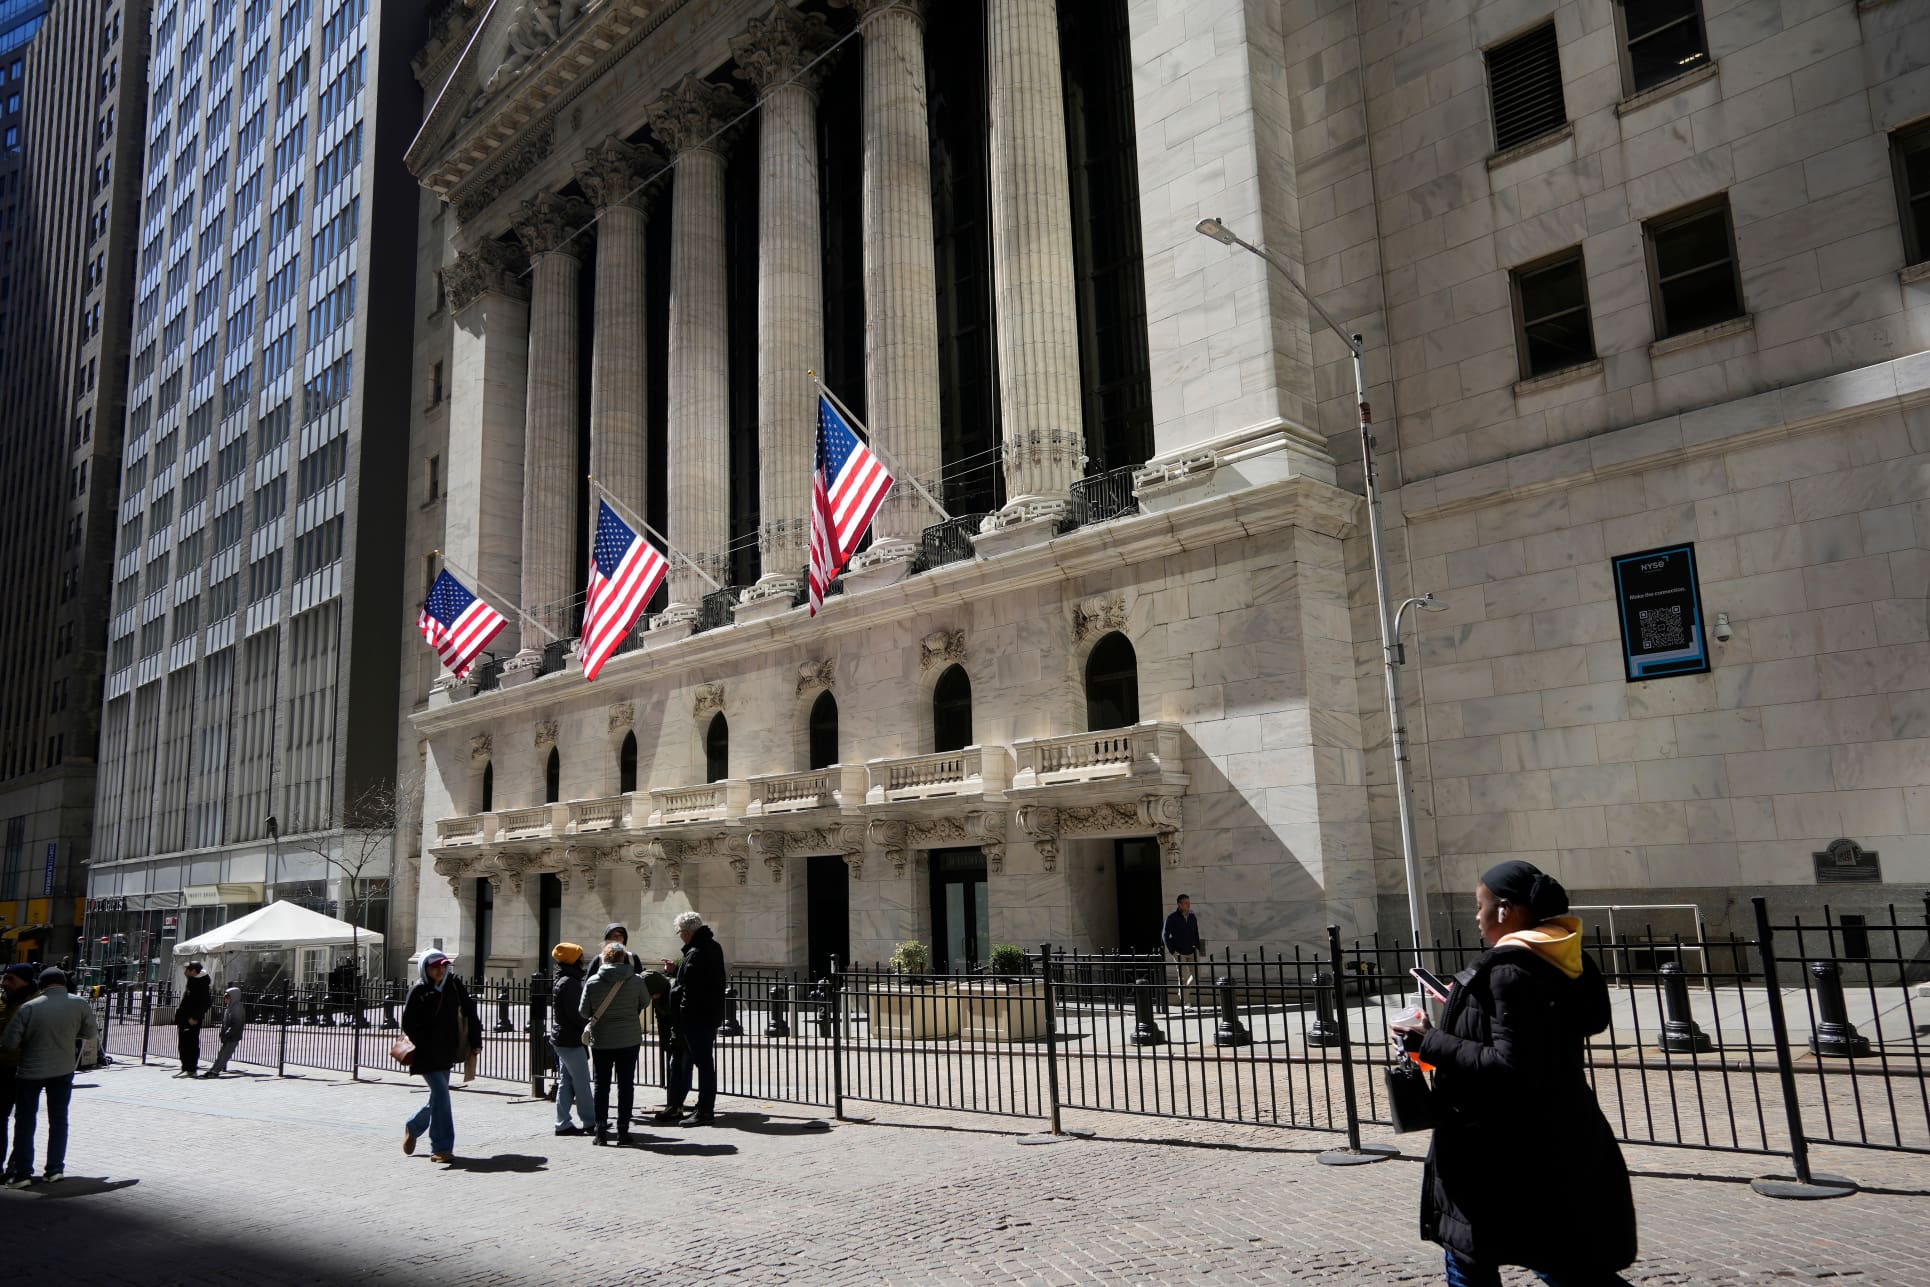
Wall Street encara una semana decisiva con los inversores pendientes de dos frentes: la nueva tanda de resultados trimestrales y los datos de inflación de Estados Unidos. Los futuros del S&P 500, el Nasdaq 100 y el Dow Jones avanzaban este lunes por la mañana, mientras el Nasdaq iniciaba la sesión con una subida superior al 0,4%.
El mercado llega a estas referencias con una pregunta central: si el crecimiento de los beneficios empresariales seguirá siendo suficiente para contrarrestar el encarecimiento del petróleo y unas rentabilidades de los bonos que se encuentran en niveles especialmente elevados.
Los beneficios mantienen un ritmo excepcional
Las previsiones recopiladas por FactSet apuntan a un crecimiento aproximado del 29,6% en los beneficios de las compañías del S&P 500 durante el tercer trimestre. De confirmarse, sería el cuarto trimestre consecutivo en el que las ganancias del índice aumentan más de un 25%.
La demanda vinculada a los centros de datos, los chips y otras infraestructuras relacionadas con la inteligencia artificial continúa siendo uno de los principales motores de esa expansión. Sin embargo, los inversores no se limitarán a comprobar si las empresas superan las estimaciones de beneficios.
También analizarán cómo están absorbiendo el mayor coste de la financiación y de la energía, y qué efecto tienen esas presiones sobre sus márgenes. La evolución de estos indicadores puede resultar tan relevante como el propio crecimiento de las ganancias.
La banca y los fabricantes de chips abrirán el foco
Entre las entidades que publicarán sus cuentas esta semana figuran Bank of America, Citigroup, Goldman Sachs, JPMorgan Chase, Morgan Stanley y Wells Fargo. Sus resultados ofrecerán una primera referencia sobre la fortaleza de la economía estadounidense desde la perspectiva del sistema financiero.
La atención se concentrará en la calidad crediticia, la evolución de los préstamos y las provisiones destinadas a cubrir posibles pérdidas. Estos datos adquieren mayor importancia en un momento en el que la rentabilidad de la deuda pública estadounidense se sitúa en su nivel más alto en más de veinte años.
El sector tecnológico también tendrá un papel destacado. ASML presentará sus resultados el miércoles 14 de octubre, mientras que TSMC hará lo propio el jueves 15. Las cuentas de ambas compañías pueden aportar nuevas señales sobre el ciclo de inversión en inteligencia artificial y sobre la demanda de semiconductores y equipos necesarios para sostenerlo.
Inflación, petróleo y geopolítica
Los mercados recibirán el miércoles y el jueves nuevos datos de inflación. Primero se conocerá el índice de precios al consumo de septiembre y, posteriormente, los precios de producción. Las cifras llegan después de que la Reserva Federal volviera a subir los tipos de interés en septiembre, mientras los inversores siguen contemplando la posibilidad de un mayor endurecimiento monetario.
Una inflación superior a la prevista podría impulsar de nuevo las rentabilidades de los bonos y ejercer presión sobre la renta variable. A ese riesgo se suma la evolución de la energía. El Brent se mantiene por encima de los 104 dólares por barril, aunque la tregua en los ataques contra infraestructuras energéticas entre Rusia y Ucrania ha favorecido esta mañana una ligera bajada del petróleo y del diésel.
La situación en Oriente Próximo añade otro elemento de incertidumbre. Donald Trump afirmó durante el fin de semana que Estados Unidos podría ayudar a Arabia Saudí en su lucha contra los hutíes. En este escenario, unos resultados empresariales sólidos podrían prolongar las subidas bursátiles, siempre que la inflación, el petróleo y la deuda no vuelvan a convertirse en un freno para los mercados.