Bitcoin afrontará el martes una nueva prueba para la liquidez del dólar: el pago trimestral de impuestos estimados en Estados Unidos trasladará fondos desde las cuentas de los bancos comerciales a la del Tesoro en la Reserva Federal. La fecha coincide con el primer día de la reunión de política monetaria de la Fed, que concluirá el 16 de septiembre de 2026.
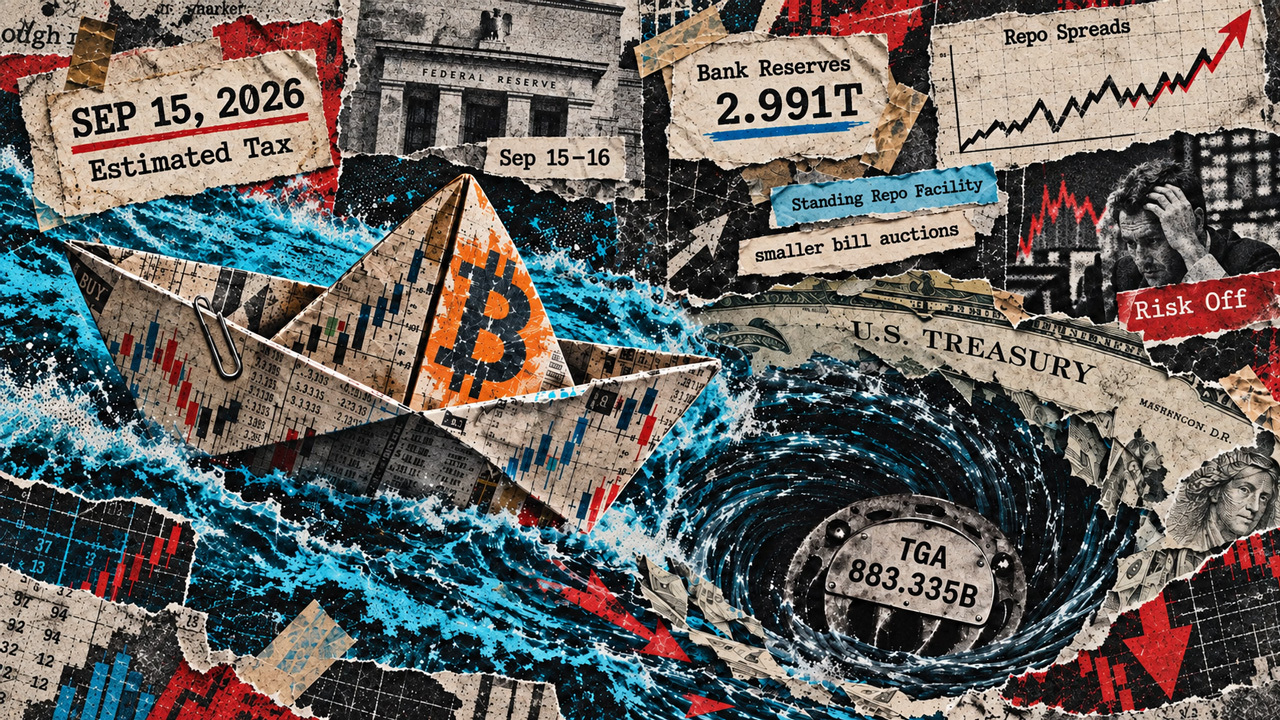
El calendario del Servicio de Impuestos Internos (IRS) fija el 15 de septiembre como fecha límite para la tercera cuota de los pagos fiscales estimados de particulares y empresas. Este movimiento de efectivo puede reducir temporalmente las reservas bancarias y endurecer las condiciones de financiación justo cuando los inversores esperan las decisiones de los responsables monetarios estadounidenses.
El punto de partida es más sólido que hace una semana
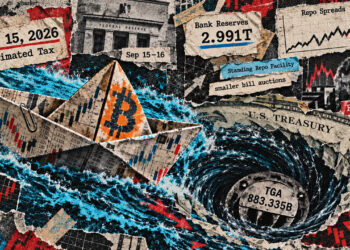
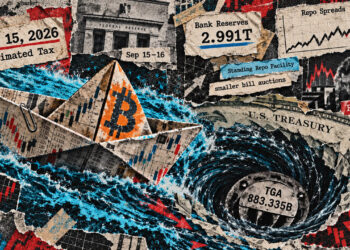
La posición inicial del sistema bancario ha mejorado. Según el informe de balance de la Reserva Federal publicado el 10 de septiembre, las reservas bancarias aumentaron en 96.779 millones de dólares durante la semana terminada el día 9, hasta alcanzar una media de aproximadamente 2,991 billones de dólares.
En el mismo periodo, la Cuenta General del Tesoro en la Fed descendió en 84.600 millones de dólares, hasta una media semanal de 883.300 millones. Estas cifras son promedios y no reflejan el nivel exacto de una jornada concreta. El 9 de septiembre, las reservas se situaban en torno a 3,037 billones de dólares y el efectivo del Tesoro, en 843.705 millones.
Las reservas bancarias son los saldos que las entidades mantienen en la Reserva Federal. Sirven para facilitar pagos y operaciones de financiación, pero no equivalen al efectivo disponible de los operadores ni permiten medir directamente cuánto dinero está dispuesto a entrar en activos de riesgo.
Cómo puede afectar el pago de impuestos a la financiación
El mecanismo contable es sencillo. Cuando los contribuyentes pagan sus impuestos, el dinero sale de las cuentas de reserva de los bancos y entra en la cuenta del Tesoro. Cuando el Gobierno efectúa pagos, esos fondos regresan al sistema bancario. Por tanto, si las entradas fiscales superan temporalmente al gasto público, las reservas disminuyen.
El movimiento puede tener consecuencias en la financiación a corto plazo, incluido el mercado repo, donde las entidades toman efectivo prestado aportando valores como garantía. La referencia histórica más relevante es septiembre de 2019, cuando una caída temporal de las reservas, las liquidaciones del Tesoro y una fecha de pago de impuestos empresariales coincidieron con un repunte de los tipos repo. Ese episodio ilustra el funcionamiento del mecanismo, pero no demuestra que vaya a repetirse el martes.
Además, hay factores capaces de amortiguar la retirada de liquidez. En su comunicado de refinanciación del 5 de agosto, el Tesoro anticipó una reducción en septiembre del tamaño de las subastas de letras con vencimientos más cortos debido a los ingresos fiscales de mitad de mes. Un menor endeudamiento en letras podría compensar parcialmente la absorción de efectivo, aunque el efecto final dependerá de las emisiones y del gasto público que se produzcan.
La señal estará en los diferenciales de financiación
La Reserva Federal también contempla las necesidades estacionales de reservas. Su informe de balance de mayo de 2026 señala que las compras destinadas a gestionar reservas pueden ajustarse a factores como las fechas fiscales y a la evolución prevista de la liquidez. A ello se suma la Facilidad Permanente de Repo de la Fed, que ofrece efectivo temporal a entidades elegibles a cambio de valores y actúa como respaldo frente a tensiones en la financiación.
Para Bitcoin, el canal de transmisión pasa por el coste de financiación y por la disposición de los inversores a asumir riesgo. Investigaciones del Banco de Pagos Internacionales han observado que la capitalización de las stablecoins disminuye después de un endurecimiento monetario en Estados Unidos. Ese resultado apunta a una sensibilidad general a las condiciones monetarias, no a una respuesta medida de Bitcoin ante esta fecha fiscal concreta.
La señal más útil será comprobar si los diferenciales de financiación a corto plazo se amplían frente a los tipos administrados por la Fed cuando se liquiden los pagos. Un repunte sería compatible con una mayor presión sobre la liquidez, aunque no probaría por sí solo que la causa fueran los impuestos. Si la financiación se mantiene estable, esa interpretación perdería fuerza. El calendario plantea la prueba; el gasto del Tesoro, la oferta de letras y las herramientas de la Reserva Federal determinarán el resultado.