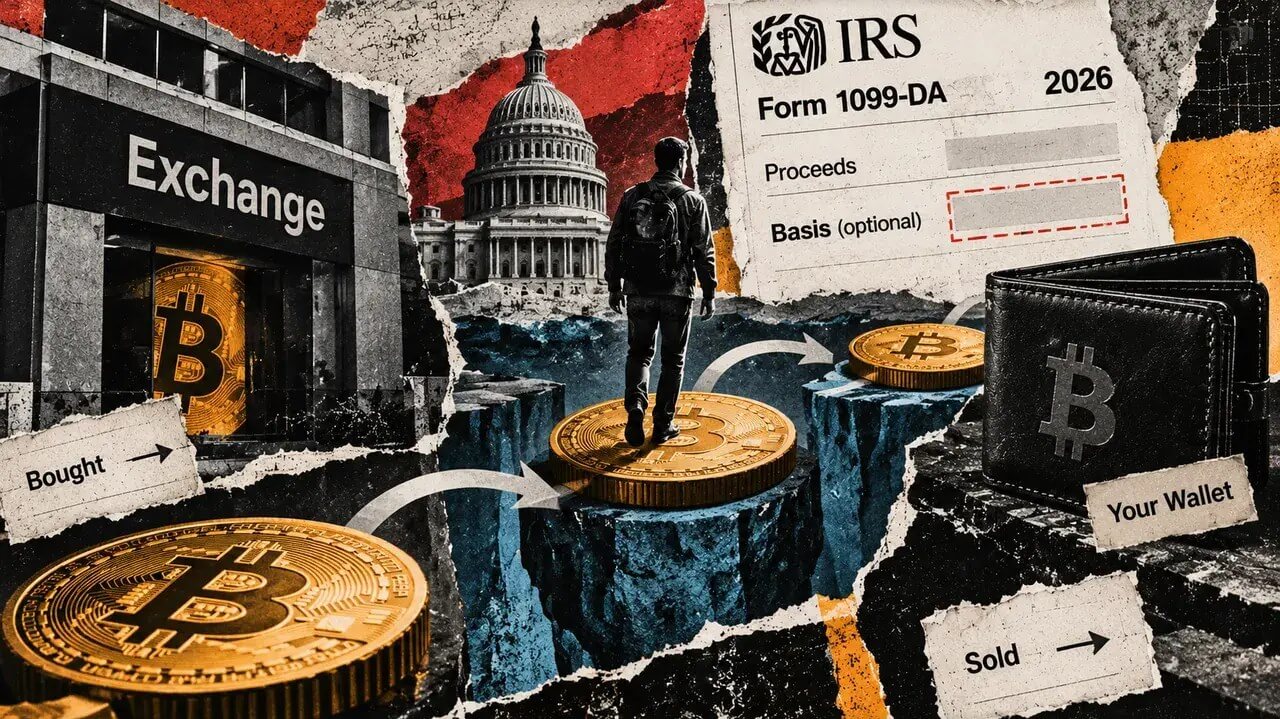
La autocustodia de Bitcoin puede dejar incompleta la información fiscal que recibe el IRS sobre una venta durante el ejercicio 2026. Un inversor puede comprar monedas a través de un bróker, retirarlas a una cartera propia, devolverlas después a la misma cuenta y, aun así, quedar fuera de la obligación de que la plataforma comunique su coste de adquisición.
El bróker sí puede tener que informar del importe obtenido con la venta, pero la comunicación del coste fiscal —la cantidad pagada originalmente y utilizada para calcular la ganancia— sigue siendo voluntaria cuando los activos no cumplen las condiciones para ser considerados cubiertos. El resultado es una separación práctica entre el dato de cuánto ingresó una operación y la información necesaria para determinar la plusvalía.
La continuidad de la custodia marca la diferencia
Las instrucciones del formulario estadounidense 1099-DA para 2026 establecen, con carácter general, que los activos digitales deben haberse adquirido después de 2025 en la cuenta bajo custodia del bróker que comunica la operación y haberse mantenido allí hasta su venta. Esos activos se consideran cubiertos y el informe del coste de adquisición es obligatorio.
En cambio, las monedas compradas antes de 2026 o transferidas a la plataforma desde otra cuenta entran en la categoría de activos no cubiertos. En esos casos, la comunicación de la base fiscal es opcional. La condición de custodia continua también se rompe cuando el titular retira los fondos a una cartera propia, aunque más tarde los deposite de nuevo en la cuenta original.
Un ejemplo simplificado permite ver el alcance de la norma. Un inversor compra 0,1 Bitcoin por 5.000 dólares en febrero de 2026 y lo vende por 7.000 dólares en septiembre, sin comisiones ni operaciones intermedias. Si mantiene el activo con el bróker vendedor, la plataforma debe informar de una base de 5.000 dólares y una ganancia de 2.000. Si lo transfiere a otro bróker, o lo retira a una cartera propia y después lo devuelve, la operación pasa a ser no cubierta y el informe de la base se vuelve voluntario.
La ganancia económica del ejemplo no cambia: sigue siendo de 2.000 dólares. Tampoco puede interpretarse automáticamente una casilla de base vacía como si el coste de adquisición fuese cero y toda la venta, por 7.000 dólares, constituyera una ganancia. La ausencia de ese dato en el formulario no resuelve por sí sola el cálculo fiscal.
Transferir entre carteras no es, por sí mismo, una venta
Las preguntas frecuentes del IRS sobre activos digitales señalan que mover criptomonedas entre cuentas o carteras del mismo contribuyente no genera, en principio, un hecho imponible. La excepción se refiere a los activos utilizados o retenidos para pagar servicios de transferencia. En ese caso puede producirse una disposición separada, motivo por el que el ejemplo excluye las comisiones.
La transferencia tampoco reconstruye automáticamente el historial de adquisición. Kraken explica que puede seguir la base de las operaciones realizadas dentro de una misma cuenta, pero no lo que ocurre fuera de ella, y que un depósito posterior puede tratarse como una nueva entrada sin recuperar de forma automática la base original. Coinbase, por su parte, recomienda conservar los registros de otras cuentas y carteras. La información que muestra una plataforma, la que remite a la autoridad y la que necesita el contribuyente para justificar su ganancia no tienen por qué coincidir.
En operaciones parciales posteriores a 2025, los inversores que utilicen identificación específica deben comunicar al bróker qué unidades se venden en el momento de la operación, mediante los identificadores previstos, y conservar pruebas de esa elección. No basta con decidirlo después en una hoja de cálculo.
Más trazabilidad no equivale a más información sobre el coste
El desarrollo de los sistemas internacionales de información amplía la visibilidad de las transacciones, pero no elimina el problema de la base fiscal. El marco de la OCDE para la comunicación de información sobre criptoactivos prevé el intercambio anual de datos entre jurisdicciones de residencia, mediante normas nacionales y acuerdos específicos. No sustituye al formulario 1099-DA ni crea una fiscalidad mundial única.
Reino Unido ya ha fijado un calendario: los primeros informes de los proveedores deberán presentarse entre el 1 de enero y el 31 de mayo de 2027 y cubrirán las operaciones de 2026. Esos datos pueden mostrar que hubo una transacción sin incluir necesariamente el precio original de compra, el lote utilizado o los ajustes posteriores.
Las herramientas de análisis de cadena también pueden rastrear movimientos entre direcciones. Chainalysis estimó más de 457.000 millones de dólares en actividad potencialmente imponible en cadena durante 2025, de los que unos 112.600 millones corresponderían a Estados Unidos. La propia firma excluye de su cálculo varias operaciones realizadas dentro de plataformas centralizadas y determinadas exenciones nacionales.
La trazabilidad, por tanto, no sustituye a los registros de adquisición. Para calcular una ganancia tras mover Bitcoin entre plataformas y carteras hay que conectar la venta con la compra original, identificar el lote correcto y tener en cuenta cualquier ajuste o disposición intermedia. La autocustodia no cambia necesariamente la ganancia obtenida, pero sí puede dejar al contribuyente con más trabajo para demostrarla.