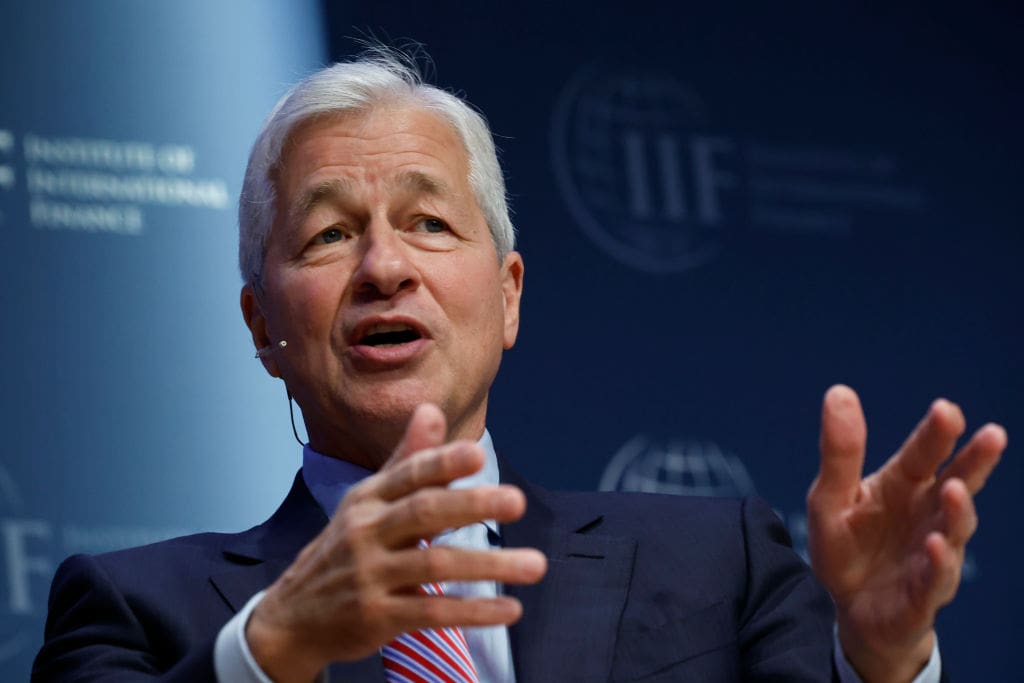
La inversión vinculada a la inteligencia artificial podría alcanzar alrededor de un billón de dólares el próximo año, según Jamie Dimon, consejero delegado de JPMorgan Chase. El ejecutivo considera que este desembolso, unido a las necesidades de financiación de los gobiernos, las infraestructuras y la defensa, puede mantener elevados los tipos de interés y las rentabilidades de la deuda durante más tiempo.
La magnitud del esfuerzo inversor ha crecido con rapidez. Dimon estima que el año pasado los grandes proveedores de computación en la nube y las empresas relacionadas destinaron unos 300.000 millones de dólares a este ámbito. Este año, la cifra se encamina hacia los 700.000 millones y, en el próximo, podría situarse cerca del billón de dólares.
La IA impulsa la actividad, pero también la presión sobre los precios
Para Dimon, esta ola de inversión puede añadir aproximadamente un punto porcentual anual al crecimiento económico. El impacto no se limita a la compra de servidores o chips. Las compañías están contratando trabajadores, levantando centros de datos, desarrollando centrales eléctricas y adquiriendo maquinaria, materiales y otros recursos necesarios para ampliar su capacidad.
Ese despliegue simultáneo está aumentando la demanda en varios frentes. La mano de obra, la electricidad, las materias primas y el capital son elementos esenciales para sostener la expansión de la infraestructura de inteligencia artificial. En opinión de Dimon, esa presión puede traducirse en un efecto inflacionista a corto plazo.
El diagnóstico podría cambiar con el tiempo. Si la IA logra elevar la productividad de los trabajadores y permite a las empresas operar con mayor eficiencia, los costes podrían reducirse a más largo plazo. Pero esa eventual mejora todavía convive con una fase de fuerte gasto en capacidad, energía y tecnología.
Invertir para no perder competitividad
El consejero delegado de JPMorgan también pone el foco en la forma en que las empresas evalúan estas inversiones. No todas tienen que ofrecer un retorno financiero inmediato ni resultar fáciles de medir en una hoja de cálculo. En algunos casos, invertir es una condición para mantener la posición competitiva.
El sector bancario es un ejemplo de esa lógica. Una entidad difícilmente puede optar por ignorar en gran medida la inteligencia artificial solo porque sus beneficios todavía no puedan cuantificarse con precisión. Una mejor atención al cliente, procesos más eficientes o análisis más rápidos pueden generar valor aunque no se reflejen de inmediato en la rentabilidad.
Esta necesidad de avanzar contribuye, según el análisis de Dimon, a mantener elevado el ritmo inversor. Las empresas afrontan el riesgo de quedar rezagadas si no participan en el próximo salto tecnológico, incluso cuando el retorno concreto de cada proyecto aún no esté claro.
Más demanda de capital y presión sobre los bonos
La inteligencia artificial, además, compite por financiación con otras grandes necesidades de gasto. Los gobiernos, los programas de infraestructuras y la defensa también requieren cientos de miles de millones de dólares. Para Dimon, la suma de todas estas demandas puede sostener unos rendimientos de los bonos estructuralmente más altos.
La evolución del mercado de deuda estadounidense encaja con esa lectura. La rentabilidad del bono a 10 años continúa negociándose cerca del 5%, pese a la reciente subida de tipos de la Reserva Federal. En este contexto, el volumen de capital que exige la expansión de la IA se convierte en un factor adicional para explicar por qué los tipos y los rendimientos de la deuda podrían permanecer elevados durante más tiempo.