La Securities and Exchange Commission (SEC) y la Commodity Futures Trading Commission (CFTC) han decidido avanzar por su cuenta en la regulación de las criptomonedas en Estados Unidos, después de que el Senado bloqueara el martes el inicio de la tramitación de la CLARITY Act. El proyecto obtuvo 49 votos a favor y 50 en contra, lejos de los 60 apoyos necesarios, y dejó en manos de los supervisores una reforma que el Congreso no ha conseguido sacar adelante.
Los presidentes de ambos organismos anunciaron al día siguiente que utilizarán las competencias que ya tienen para preparar nuevas reglas. La SEC supervisa los valores, como las acciones, mientras que la CFTC centra su actividad en las materias primas y los derivados. La ley pretendía repartir de forma más clara las responsabilidades sobre el mercado de activos digitales.
Un plan alternativo preparado antes del voto
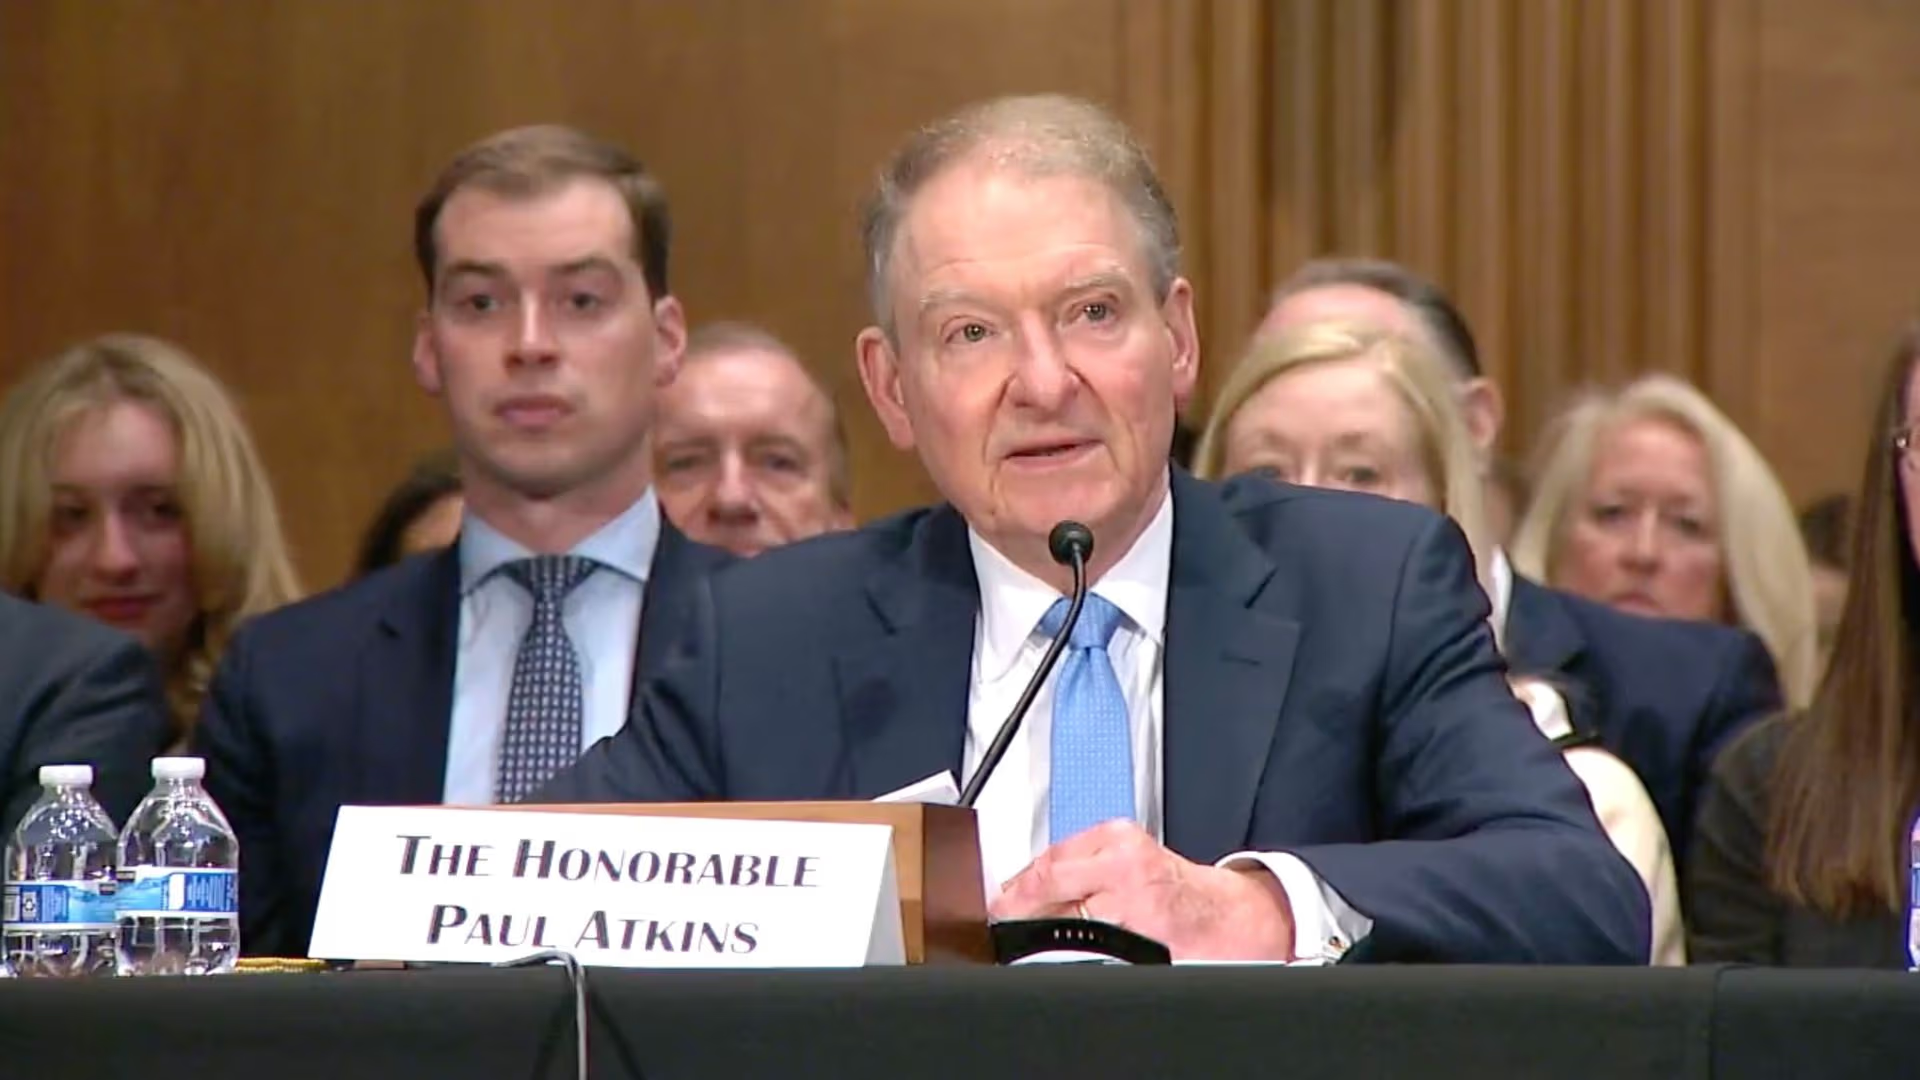
El presidente de la SEC, Paul Atkins, afirmó en X que el organismo actuará “con o sin legislación” para aportar certidumbre a los inversores y a los emprendedores del sector. Mike Selig, al frente de la CFTC, calificó el resultado del Senado de lamentable y aseguró que el supervisor contribuirá a desarrollar la estructura regulatoria para las criptomonedas utilizando las atribuciones legales existentes.
El movimiento no es improvisado. Atkins ya había señalado a finales de julio que la SEC estaba preparada para redactar normas si la CLARITY Act fracasaba en el Senado. En agosto, Selig encargó a su equipo que comenzara a preparar las reglas de la CFTC, con la condición de presentarlas únicamente si el proyecto quedaba bloqueado.
La SEC, además, lleva desde el año pasado trabajando en sus propias normas para el sector bajo el nombre de Project Crypto. En marzo, ambos organismos publicaron una guía conjunta que clasificó grandes criptomonedas como Solana (SOL) y Avalanche (AVAX) como materias primas digitales. Por ese motivo, esos activos no quedan sujetos a la regulación de valores de la SEC.
Financiación para tokens y supervisión de las plataformas
La propuesta de la SEC, denominada Regulation Crypto Assets, está sobre la mesa desde el 18 de agosto. Su objetivo es facilitar que los proyectos cripto capten financiación mediante ventas de tokens sin tener que someterse al registro completo que se exige a las acciones.
El marco permitiría a los proyectos emergentes captar hasta 5 millones de dólares en un periodo de cuatro años. Los de mayor tamaño podrían obtener hasta 75 millones de dólares cada doce meses, siempre que publiquen cuentas anuales e información periódica. El periodo para enviar comentarios sobre la propuesta permanecerá abierto hasta el 20 de octubre.
El texto también contempla un puerto seguro para que un token pueda desvincularse del contrato de inversión con el que se vendió inicialmente. Ese contrato se basa en la expectativa de que los compradores obtengan beneficios gracias al trabajo de los promotores del proyecto.
La CFTC prepara un enfoque distinto. Selig quiere que las plataformas de criptomonedas que todavía no están registradas queden bajo la supervisión del organismo. A cambio, podrían ofrecer operaciones apalancadas, que permiten tomar posiciones mayores mediante dinero prestado. El equipo del regulador también tendrá que encontrar una vía legal para encajar el software financiero descentralizado, conocido como DeFi.
Una solución más frágil que una ley
El Senado no votó todavía la aprobación definitiva de la CLARITY Act, sino si el proyecto podía comenzar su tramitación. La iniciativa no está descartada por completo: el senador republicano Thom Tillis cambió en el último momento su voto a favor por uno en contra y solicitó de inmediato una nueva votación.
El calendario, sin embargo, limita el margen de maniobra. Tras las elecciones de mitad de mandato del 3 de noviembre quedará el periodo de transición legislativa, de apenas unas semanas. Si la ley no se aprueba antes del 3 de enero, el nuevo Congreso tendrá que retomar buena parte del proceso desde el principio.
Mientras tanto, las reglas de la SEC y la CFTC presentan una debilidad frente a la vía legislativa: pueden ser revertidas por el siguiente presidente de cada organismo. Además, los supervisores solo pueden actuar dentro de las competencias que ya les ha otorgado el Congreso. La CLARITY Act ampliaría expresamente la autoridad de la CFTC sobre la negociación ordinaria de materias primas digitales, más allá de los derivados que ya supervisa.