La Securities and Exchange Commission (SEC) de Estados Unidos ha aprobado una exención temporal que permite a determinadas plataformas negociar acciones tokenizadas en blockchain sin contar con una licencia bursátil convencional. La medida, anunciada el 17 de septiembre, establece condiciones estrictas para esta operativa y llega después de que el Senado bloqueara la CLARITY Act, la propuesta destinada a fijar un marco general para el mercado de criptomonedas estadounidense.
La autorización se articula mediante la denominada Innovation Exemption. En concreto, la SEC concede un alivio regulatorio temporal y condicionado a las plataformas de negociación de valores tokenizados, que podrán quedar fuera de la definición de “exchange” prevista en la Exchange Act cuando operen acciones tokenizadas incluidas en el sistema NMS.
Una autorización limitada y con supervisión
La nueva vía no supone que cualquier plataforma pueda ofrecer acciones sobre blockchain sin restricciones. La negociación deberá realizarse mediante creadores de mercado automatizados (AMM) y fondos de liquidez autorizados. Estos sistemas determinan los precios a partir de los activos depositados en sus fondos, en lugar de utilizar exclusivamente el modelo tradicional de un libro de órdenes.
El acceso quedará reservado a usuarios autorizados y el volumen de negociación estará limitado. Además, la exención tendrá una duración máxima de cinco años. La SEC también exige que cada token represente los mismos derechos que la acción subyacente, incluidos el cobro de dividendos y el derecho de voto.
Ese requisito deja fuera a los activos digitales que se limitan a replicar la cotización de una acción sin conferir la propiedad o los derechos asociados a ella. La diferencia es relevante: en una acción convencional, el bróker registra la titularidad en sus sistemas; en una versión tokenizada, ese registro se realiza en una blockchain y el activo puede transferirse dentro de la infraestructura habilitada.
Los tokens emitidos directamente por la empresa podrán empezar a negociarse de inmediato. Cuando la emisión corra a cargo de un tercero, la compañía dispondrá de 30 días para presentar objeciones. Si no las formula, la negociación podría comenzar alrededor del 17 de octubre, según el calendario recogido en la información de la SEC.
Ondo y Uniswap reaccionan al anuncio
La decisión tuvo un impacto inmediato en los tokens vinculados a dos proyectos relacionados con este mercado. Ondo (ONDO) avanzó más de un 7% desde el anuncio de las 15:00 horas, mientras que Uniswap (UNI) subió algo menos de un 6% en ese mismo intervalo. En el balance de la jornada, la fuente sitúa las ganancias de ONDO en el 13,37% y las de UNI en el 18,42%.
Ondo Finance es actualmente el mayor emisor de acciones tokenizadas. Uniswap, por su parte, es uno de los principales mercados basados en AMM y ya permite negociar este tipo de activos, aunque los inversores estadounidenses todavía no podían hacerlo a través de esa plataforma.
El efecto económico para ambos tokens no es idéntico. Desde finales de 2025, Uniswap destina una parte de las comisiones de negociación a la quema de UNI, por lo que un aumento de la actividad puede reducir la cantidad de monedas en circulación. ONDO cumple principalmente una función de gobernanza dentro de Ondo Finance y no participa directamente en el crecimiento de la empresa.
Una medida aplazada durante más de un año
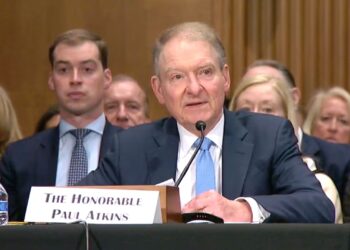
El presidente de la SEC, Paul Atkins, había anticipado que la exención estaría lista antes de finales de 2025. Sin embargo, el cierre del Gobierno y la oposición de firmas de Wall Street retrasaron su aprobación. En agosto, la Casa Blanca temía además que la medida complicara las conversaciones sobre la CLARITY Act.
La propuesta legislativa quedó bloqueada esta semana en el Senado por 49 votos frente a 50, lejos de los 60 necesarios. Atkins reconoció posteriormente que el Congreso no había logrado avanzar con el texto pese al trabajo realizado para impulsarlo. Mientras tanto, el regulador estadounidense de derivados, la CFTC, también estudia desarrollar sus propias normas para este ámbito.
Europa ha seguido un camino diferente: las acciones tokenizadas se encuadran allí en la normativa bursátil ordinaria, no en MiCA. Las pruebas se desarrollan dentro de un entorno piloto con un límite aproximado de 6.000 millones de euros por plataforma.