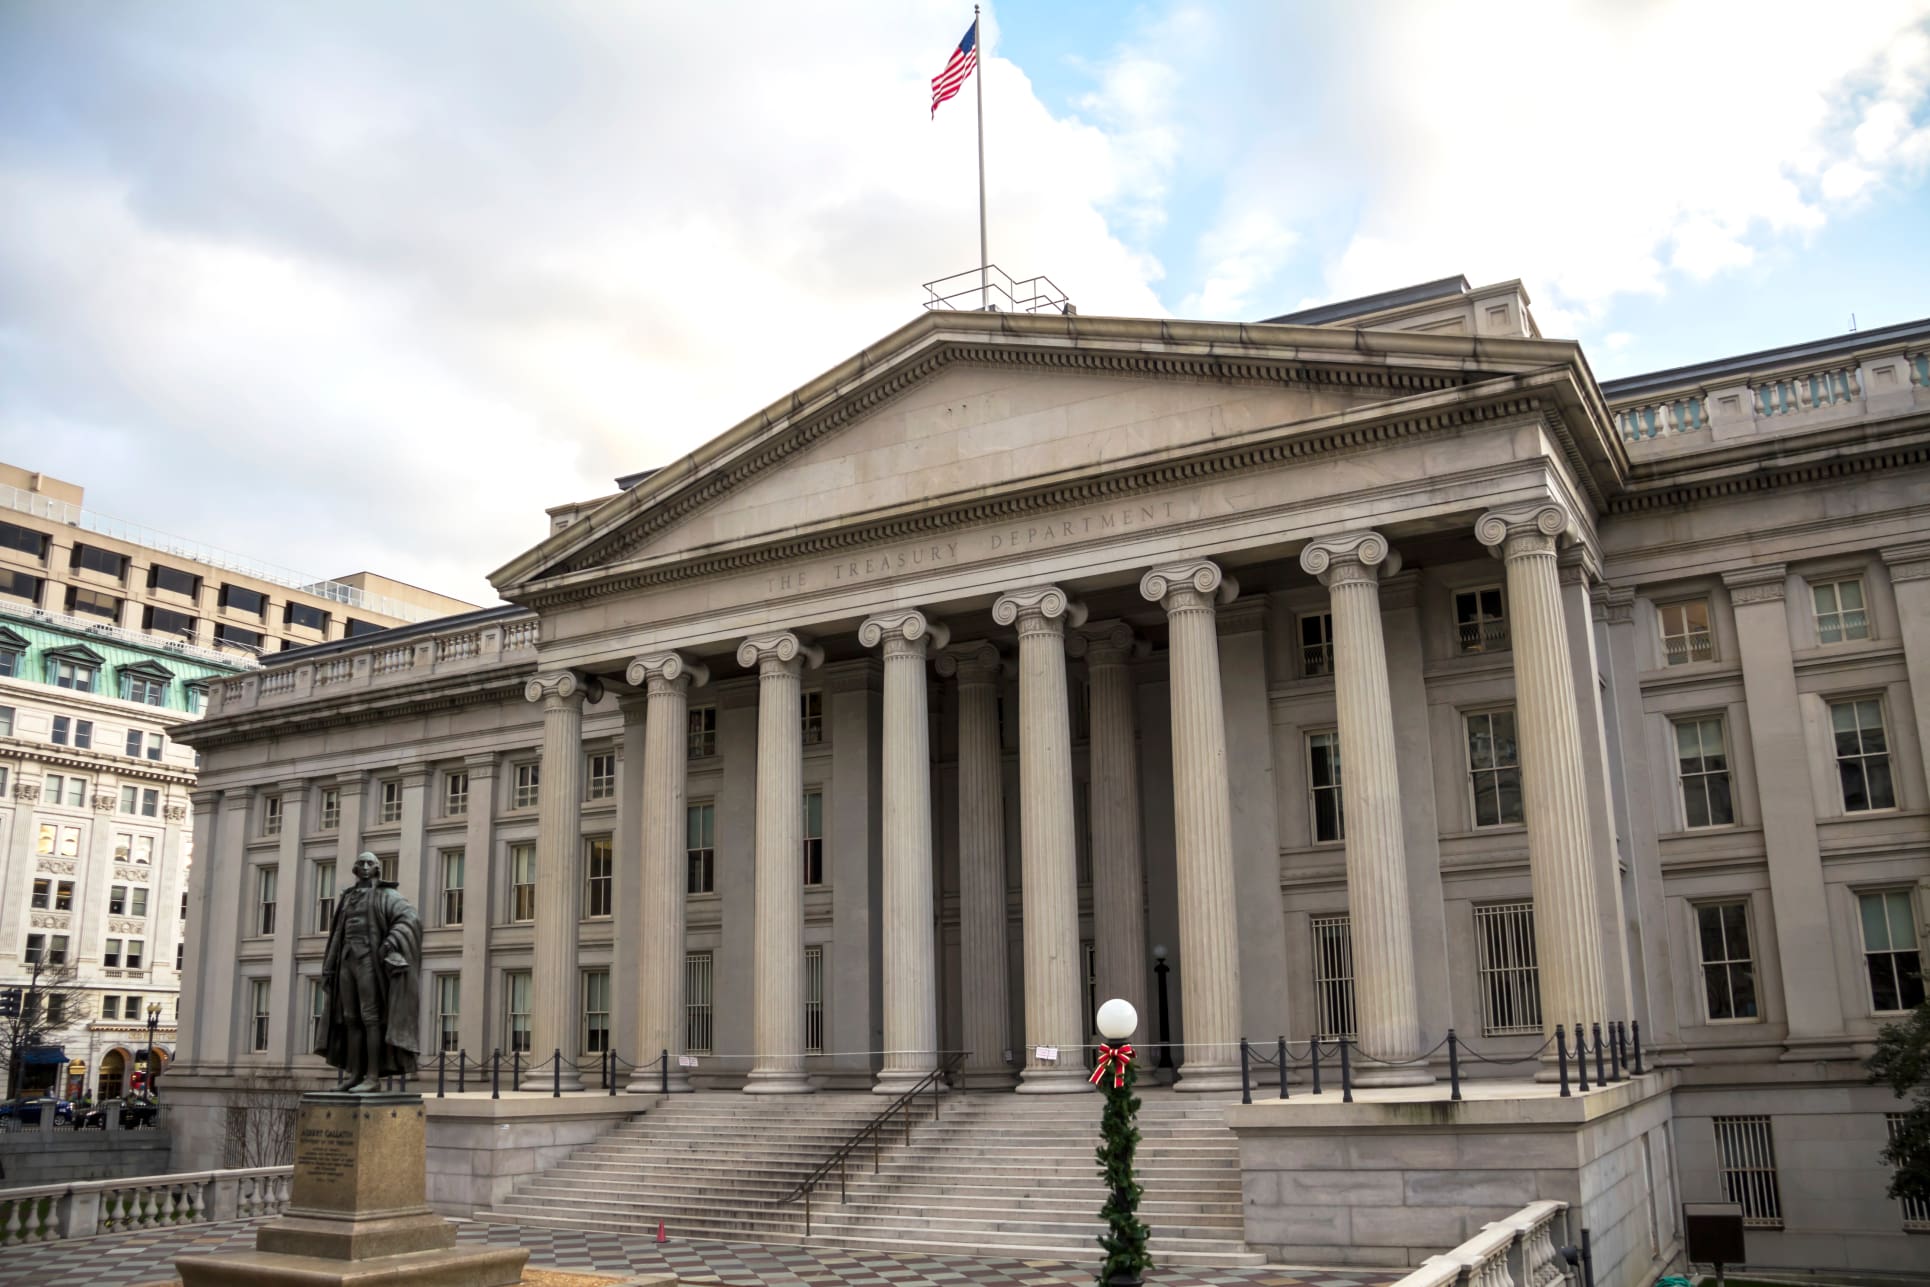
La rentabilidad del bono del Tesoro de Estados Unidos a 30 años superó el 5,61% el martes, encadenando su sexta sesión consecutiva al alza y alcanzando su nivel más elevado desde 2002. El movimiento se enmarca en una venta generalizada de deuda pública a escala mundial, alimentada por el repunte del petróleo, el temor a una inflación más persistente y la posibilidad de nuevas subidas de tipos por parte de los bancos centrales.
El petróleo y los tipos vuelven a presionar a la deuda
El mercado de bonos estadounidense, con un tamaño aproximado de 32 billones de dólares, lleva meses sometido a presión. La oleada vendedora actual es la más intensa desde las turbulencias provocadas por los aranceles a las importaciones en Estados Unidos en abril de 2025.
El encarecimiento de la energía ocupa un lugar central en este deterioro. La guerra en Oriente Medio ha impulsado los precios del petróleo y ha reavivado el riesgo de que la inflación se mantenga elevada durante más tiempo. En ese escenario, los inversores contemplan que la Reserva Federal y otros bancos centrales puedan verse obligados a prolongar el endurecimiento monetario.
La fortaleza relativa de la economía estadounidense y la preocupación por el volumen de deuda pública del país añaden presión. Los datos conocidos el martes no modificaron ese diagnóstico: la confianza del consumidor descendió y el número de vacantes quedó por debajo de las previsiones, pero ambos registros no fueron suficientemente débiles como para alejar el temor a nuevas subidas de tipos.
La tensión se extiende a los principales tramos de la curva. El rendimiento del bono estadounidense a diez años ascendió hasta alrededor del 5,28%, su cota más alta desde 2007. El bono a dos años se situó cerca del 4,93%, una de las pocas referencias relevantes que todavía permanece por debajo del 5%.
Más oferta de deuda en un mercado con menos compradores
La abundante oferta de bonos corporativos también complica el equilibrio entre deuda nueva y capital disponible. Paramount Skydance inició el martes una emisión prevista para financiar la compra de Warner Bros. Discovery. La compañía busca captar unos 32.000 millones de dólares, dentro de un paquete de financiación de 52.000 millones.
Según Bloomberg, la operación figura entre las mayores emisiones de bonos corporativos con alta calificación crediticia de la historia. Monty Gandhi, estratega de tipos de SMBC, considera que su tamaño puede explicar parte del repunte de las rentabilidades a largo plazo en Estados Unidos: las nuevas emisiones compiten con los Treasuries por el dinero de los inversores.
Los estrategas de Citigroup describen el momento como una leve “huelga de compradores”. A los precios actuales, los inversores parecen menos dispuestos a adquirir nueva deuda. Yardeni Research apunta además a una posible reducción del carry trade en yenes, una estrategia basada en financiarse a bajo coste en Japón para invertir en activos con mayor rentabilidad. El cierre de esas posiciones puede generar ventas adicionales.
El mercado encara un otoño marcado por la volatilidad
La estacionalidad tampoco juega a favor de los bonos del Tesoro. Durante los últimos diez años, los Treasuries registraron en septiembre una pérdida mediana del 0,9% y en octubre sufrieron una caída mediana adicional del 0,7%. El mes actual amenaza con ser el peor septiembre desde 2023.
La guerra entre Estados Unidos e Irán, las dudas sobre las finanzas públicas estadounidenses y el tono más restrictivo de la Reserva Federal elevan el riesgo de que la inestabilidad continúe en octubre. Hacia finales de año podría llegar, además, un nuevo volumen elevado de deuda, mientras las inversiones vinculadas a la inteligencia artificial presionan también sobre la disponibilidad de capital.
Masahiko Loo, de State Street, espera que esa competencia siga siendo intensa y mantenga volátiles los tipos estadounidenses. No todos los analistas, sin embargo, anticipan una prolongación de las ventas. Jim Bianco se ha vuelto positivo sobre la deuda pública estadounidense por primera vez en seis años; Chris Iggo prevé una recuperación y Mark Dowding, de RBC BlueBay Asset Management, considera que la venta global ha ido demasiado lejos.